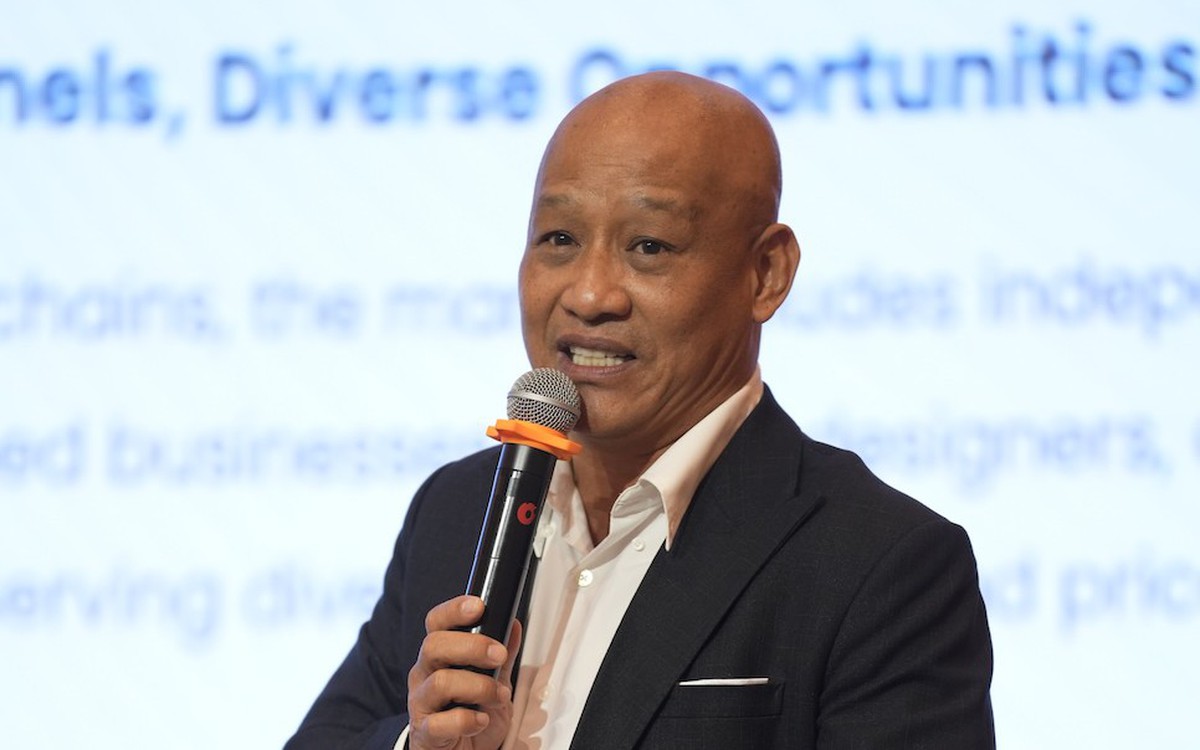
Ở góc độ quản lý tài sản, ông Nguyễn Minh Hạnh, Giám đốc Khối phân tích Chứng khoán SHS nhấn mạnh trọng tâm không phải là dự báo lãi suất mà là cấu trúc khoản vay phù hợp và duy trì kỷ luật dòng tiền.
Với người có thu nhập ổn định nhưng không dư dả, nên ưu tiên gói cố định dài 12 - 36 tháng, chấp nhận lãi cố định cao hơn để khóa rủi ro ngắn hạn. Ngược lại, nếu có khả năng trả trước mạnh trong 12–24 tháng, có thể chọn gói cố định ngắn, song cần “stress-test” kịch bản lãi thả nổi 12–15%.