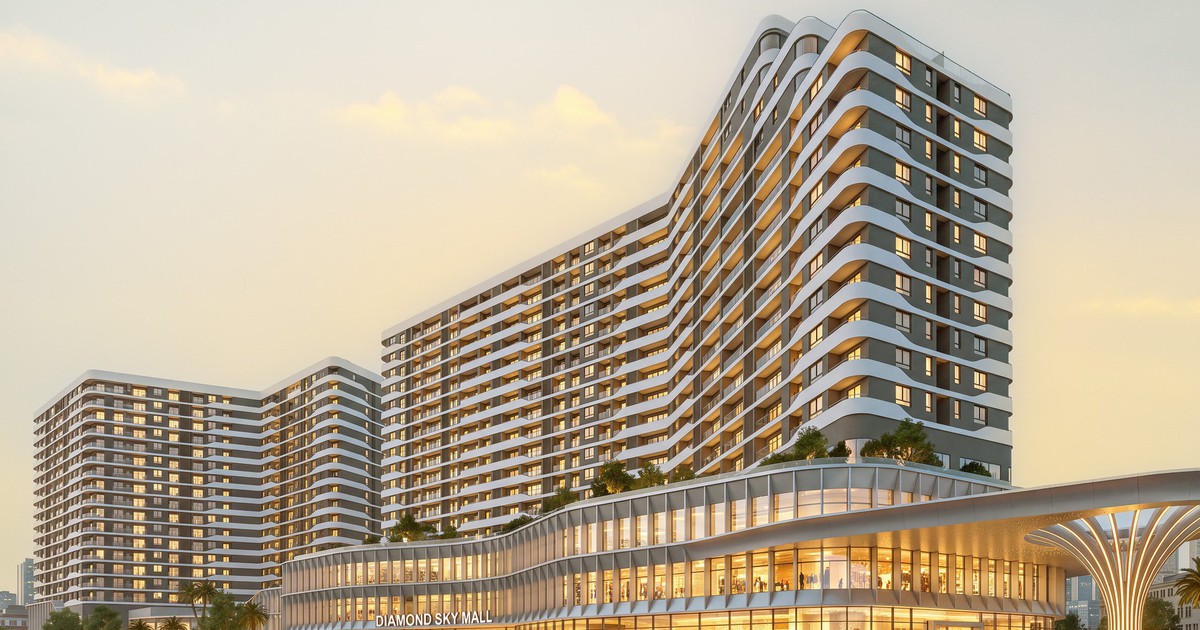
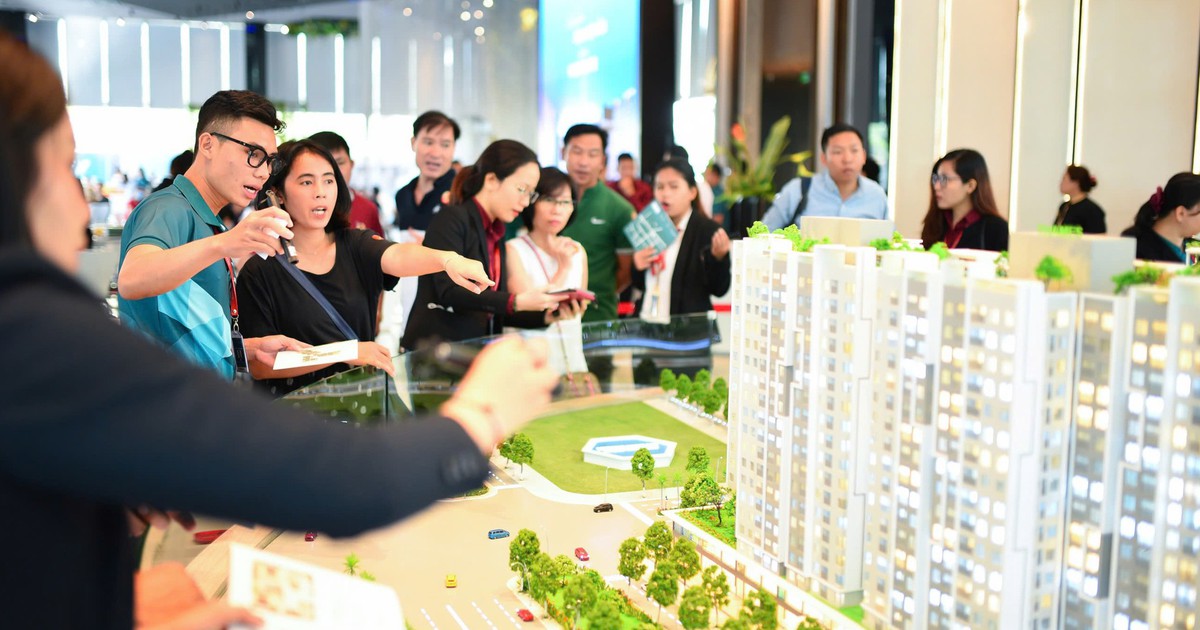
Theo DKRA Việt Nam, nguồn cung mới phân khúc căn hộ trong quý IV có thể đạt khoảng 7.000-10.000 căn, tăng nhẹ so với quý trước. Nguồn cung tập trung tại khu Đông, khu Nam TP.HCM và Bình Dương (cũ). Trong đó, căn hộ hạng A tiếp tục chiếm ưu thế tại khu vực trung tâm, còn phân khúc hạng B và C giữ vai trò chủ lực tại các khu vực vùng ven.
Sức cầu được DKRA kỳ vọng cải thiện nhờ nhu cầu nhà ở gia tăng vào dịp cuối năm, song khó ghi nhận đột biến trong ngắn hạn. Mặt bằng giá sơ cấp dự kiến duy trì ổn định, đi kèm các chính sách bán hàng linh hoạt nhằm kích cầu. Thanh khoản và giá bán thứ cấp có thể phục hồi nhất định nhưng vẫn chịu áp lực từ mặt bằng lãi suất và động thái kiểm soát tín dụng bất động sản.