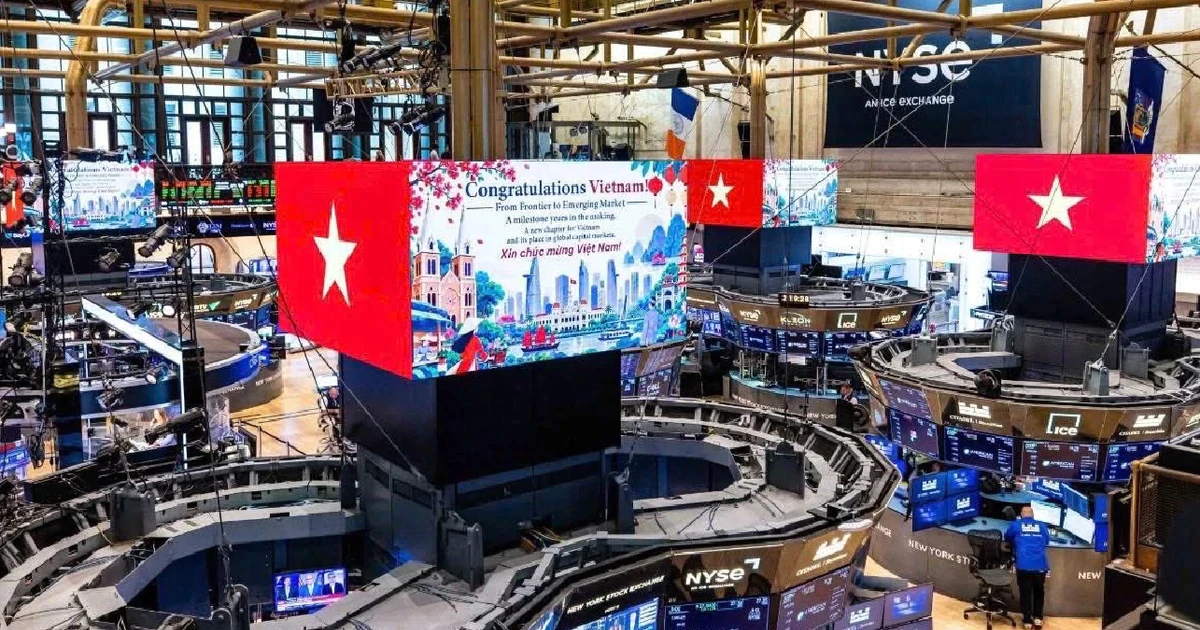
Từ ngày 21/9, Việt Nam chính thức chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell. Cột mốc này diễn ra khi VN-Index đóng cửa tuần trước tại 1.815,66 điểm, tăng 1,14% trong tuần.
Điểm số đã trở lại vùng cao, song các thống kê gần đây cho thấy mặt bằng định giá vẫn thấp hơn đáng kể so với trung bình lịch sử, trong khi lợi nhuận doanh nghiệp niêm yết tiếp tục tăng.
Điều đó mở ra một câu chuyện dài hơn sau nâng hạng: thay vì chỉ tập trung vào lượng vốn ETF có thể chảy vào trong các đợt cơ cấu đầu tiên, thị trường bắt đầu đặt câu hỏi liệu dòng vốn quốc tế kết hợp với tăng trưởng lợi nhuận có đủ để hình thành một mặt bằng định giá mới.
VN-Index trên 1.800 điểm nhưng định giá vẫn ở vùng thấp
Trong báo cáo chiến lược tuần 21–25/9, Chứng khoán Mirae Asset (Việt Nam) (MASVN) ghi nhận VN-Index đang giao dịch với P/E khoảng 13,8 lần. Theo cách tính của MASVN, mức này quanh vùng trung bình dài hạn trừ một độ lệch chuẩn và thấp hơn khoảng 21% so với trung bình dài hạn.
Riêng VN30 có P/E khoảng 11,6 lần, thấp hơn mức 13,8 lần của VN-Index.

Chứng khoán MB (MBS), trong báo cáo chiến lược thị trường cùng tuần, cũng đặt P/E dự phóng của Việt Nam trong khung 5 năm và so sánh với nhóm thị trường mới nổi. Dữ liệu của MBS cho thấy định giá chứng khoán Việt Nam chưa ở vùng cao so với lịch sử gần đây.
Các cách tính không hoàn toàn giống nhau, nhưng cùng cho thấy việc VN-Index trở lại trên 1.800 điểm chưa đồng nghĩa mặt bằng định giá đã trở về vùng cao.
Tại sự kiện “Viet Nam Becoming” do SSI tổ chức ngày 18/9, ông Lê Anh Tuấn, Tổng Giám đốc Dragon Capital, cho biết P/E của VN-Index khoảng 13,7 lần. Nếu loại VIC, VHM, VPL, STB và LPB, P/E của phần còn lại thị trường chỉ khoảng 11,3 lần.
Khoảng cách này phần nào phản ánh sự phân hóa bên dưới VN-Index. Chỉ số có thể đứng ở vùng cao nhờ đóng góp của một số cổ phiếu vốn hóa lớn, trong khi mặt bằng giá ở nhiều nhóm khác chưa phục hồi tương ứng.
Vì vậy, câu chuyện định giá sau nâng hạng không chỉ nằm ở việc VN-Index đang ở bao nhiêu điểm, mà còn ở mức định giá của phần còn lại thị trường và khả năng lợi nhuận doanh nghiệp tiếp tục cải thiện.
Lợi nhuận doanh nghiệp là nền tảng cho câu chuyện tái định giá
Một vòng tái định giá bền vững khó chỉ dựa trên thay đổi phân loại thị trường.
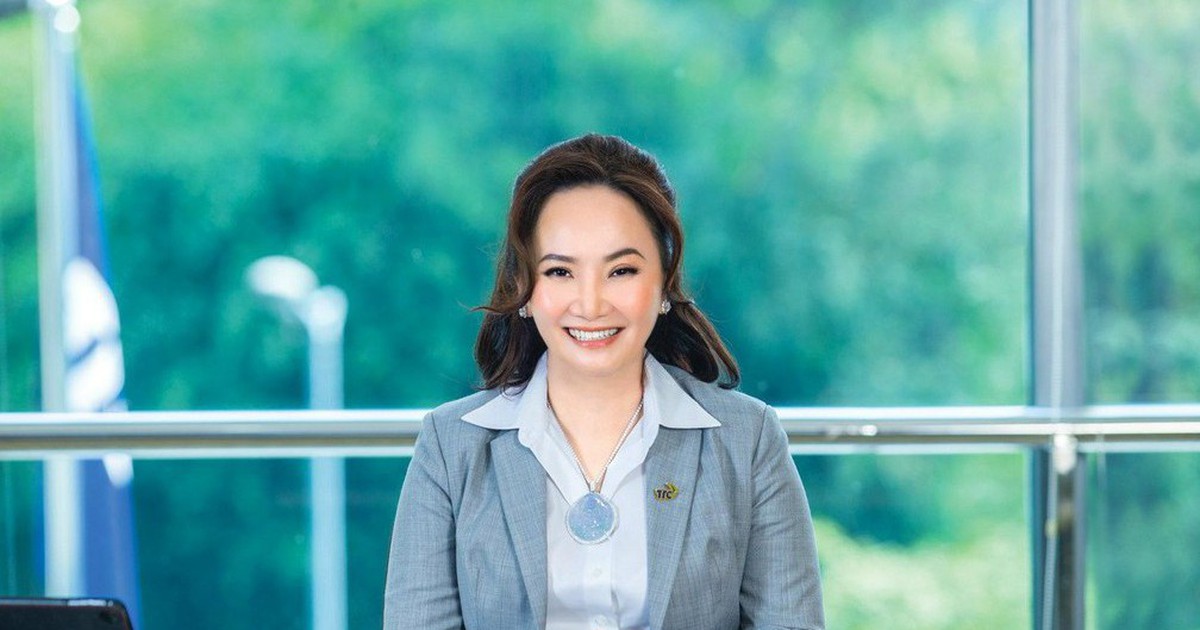
Tại “Đối thoại cùng Chuyên gia Kinh tế UOB” ngày 18/9, bà Thiều Thị Nhật Lệ, Tổng Giám đốc UOBAM Việt Nam, cho rằng khi kỳ vọng nâng hạng dần được phản ánh, sức khỏe và lợi nhuận doanh nghiệp sẽ trở thành nền tảng quan trọng hơn.
Theo số liệu được bà Lệ chia sẻ, lợi nhuận sau thuế quý II/2026 của doanh nghiệp niêm yết tăng khoảng 48% so với cùng kỳ, trong khi sự cải thiện này chưa phản ánh tương xứng vào giá cổ phiếu của nhiều doanh nghiệp đầu ngành.

Bà Thiều Thị Nhật Lệ, Tổng Giám đốc UOBAM Việt Nam. (Ảnh: UOBAM).
Đây là điểm quan trọng hơn bản thân hiệu ứng nâng hạng. Nếu tăng trưởng lợi nhuận tiếp tục được duy trì, mức P/E hiện tại có thể được hấp thụ một phần bằng sự gia tăng của lợi nhuận doanh nghiệp, thay vì thị trường phải phụ thuộc hoàn toàn vào việc giá cổ phiếu tăng.
Ngược lại, nếu đà tăng lợi nhuận chậm lại, việc được nâng hạng cũng khó tự tạo ra quá trình tái định giá trên diện rộng.
MASVN cho rằng các cổ phiếu có nền tảng cơ bản tốt có thể thu hút dòng tiền dài hạn tốt hơn trong bối cảnh định giá hiện tại. Công ty chứng khoán này đồng thời lưu ý các biến số cần theo dõi gồm rủi ro địa chính trị, chính sách tiền tệ của các ngân hàng trung ương lớn, hiệu quả chính sách thúc đẩy tăng trưởng trong nước và khả năng tiếp cận nguồn vốn ngoại.
Nói cách khác, nâng hạng có thể tạo thêm chất xúc tác, nhưng lợi nhuận vẫn là phần nền quyết định mức định giá mới có được duy trì hay không.
Nâng hạng mở cửa, nhưng không tự động kéo định giá lên
Việc gia nhập nhóm thị trường mới nổi thứ cấp giúp Việt Nam xuất hiện trong phạm vi đầu tư của nhiều tổ chức quốc tế hơn. Tuy nhiên, được đưa vào phạm vi có thể đầu tư và thực sự thu hút được dòng vốn dài hạn là hai bước khác nhau.
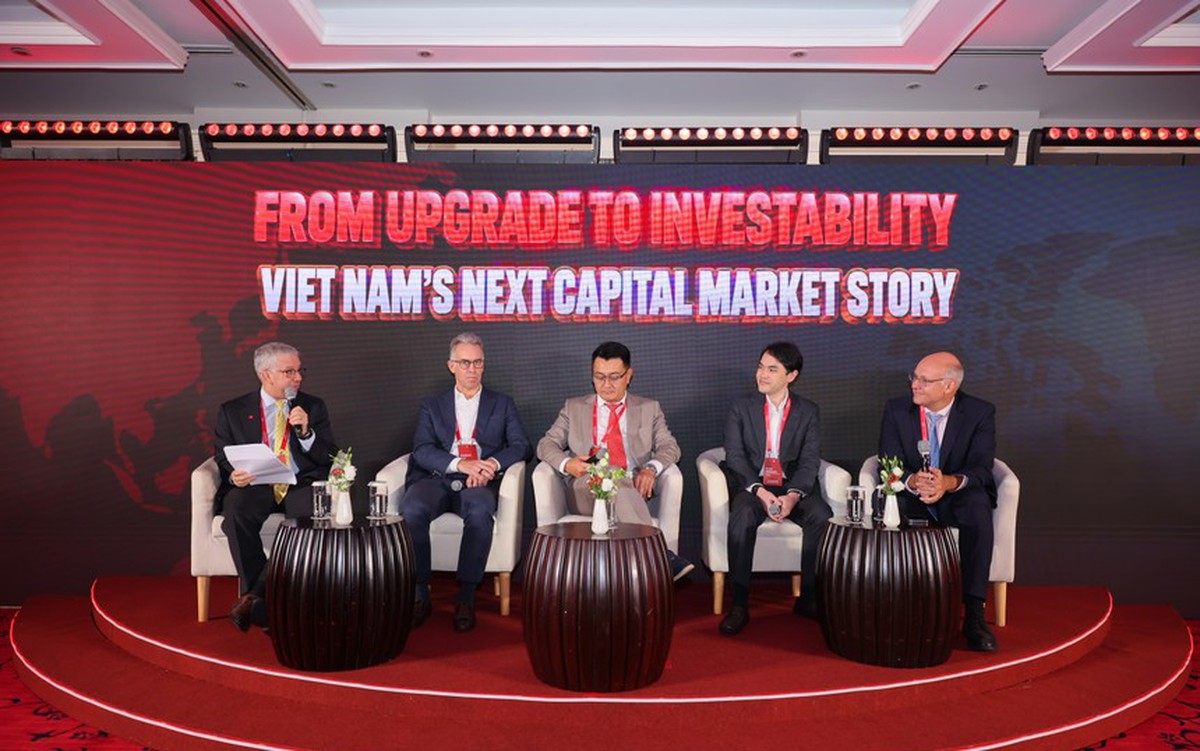
Tại sự kiện do SSI tổ chức ngày 18/9, đại diện BlackRock, Mekong Capital và VinaCapital cùng đề cập tới các điều kiện để Việt Nam duy trì sức hút với nhà đầu tư quốc tế sau nâng hạng, gồm thanh khoản, free-float, nguồn cung doanh nghiệp đủ chất lượng, minh bạch và quản trị.

Ông Chad Ovel, Thành viên Hợp danh Mekong Capital (cầm mic). (Ảnh: SSI)
Đây cũng là lý do nâng hạng chưa thể đồng nghĩa ngay với một mức P/E cao hơn. Dòng vốn mới có thể làm tăng nhu cầu đối với cổ phiếu Việt Nam, nhưng mức độ tái định giá còn phụ thuộc vào việc thị trường có cung cấp đủ doanh nghiệp lớn, thanh khoản cao và khả năng tiếp cận thuận lợi hay không.
Nếu nguồn cung cổ phiếu đáp ứng tiêu chuẩn của các quỹ tổ chức còn hạn chế, dòng vốn có thể tiếp tục tập trung vào một nhóm hẹp thay vì lan tỏa trên toàn thị trường.
Ở chiều ngược lại, việc tiếp tục hoàn thiện hạ tầng, mở rộng nguồn cung hàng hóa và cải thiện khả năng tiếp cận có thể giúp câu chuyện nâng hạng đi xa hơn hiệu ứng dòng tiền trong những kỳ cơ cấu đầu tiên.
Vì vậy, ngày 21/9 có thể mở thêm điều kiện cho quá trình tái định giá chứng khoán Việt Nam, nhưng chưa phải yếu tố đủ để tạo ra một mặt bằng giá mới.
Ở thời điểm VN-Index đứng trên 1.800 điểm trong khi nhiều thước đo định giá vẫn dưới vùng trung bình dài hạn, câu hỏi tiếp theo không chỉ là dòng vốn ngoại sẽ vào bao nhiêu. Quan trọng hơn là lợi nhuận doanh nghiệp có tiếp tục tăng, nguồn cung cổ phiếu chất lượng có được mở rộng và thị trường có giữ được dòng vốn dài hạn đủ lâu để khoảng cách định giá dần thu hẹp hay không.

Thời gian: 8h00 ngày 22/09/2026
Địa điểm: L7 West Lake Hanoi by Lotte Hotels, Ballroom tầng 4, 683 Lạc Long Quân, Tây Hồ, Hà Nội
Sự kiện quy tụ đại diện cơ quan quản lý, Đại biểu Quốc hội, chuyên gia bất động sản, chuyên gia kinh tế độc lập, doanh nghiệp… Các diễn giả sẽ cùng thảo luận, phân tích những nội dung quan trọng của Nghị quyết 21 và những chính sách mới; từ đó đánh giá tác động, gợi mở chiến lược phát triển và đầu tư bất động sản trong thời gian tới.
Hai phiên thảo luận chính:
Phiên 1: Nghị quyết 21 và các thay đổi pháp lý
Phiên 2: Những tác động đến tương lai phát triển và đầu tư bất động sản
Thảo luận - Hỏi đáp cùng chuyên gia