Hoang mang
Mới đây, chị Đ.M.D (Hà Nội) chia sẻ về trường hợp anh trai của mình là ông Đ.T.K (sống tại Úc) về VN thăm mẹ; khi quay trở lại Úc thì bất ngờ bị tạm hoãn xuất cảnh do chưa hoàn tất thủ tục chấm dứt mã số thuế của hộ kinh doanh đã ngừng hoạt động khoảng 10 năm.
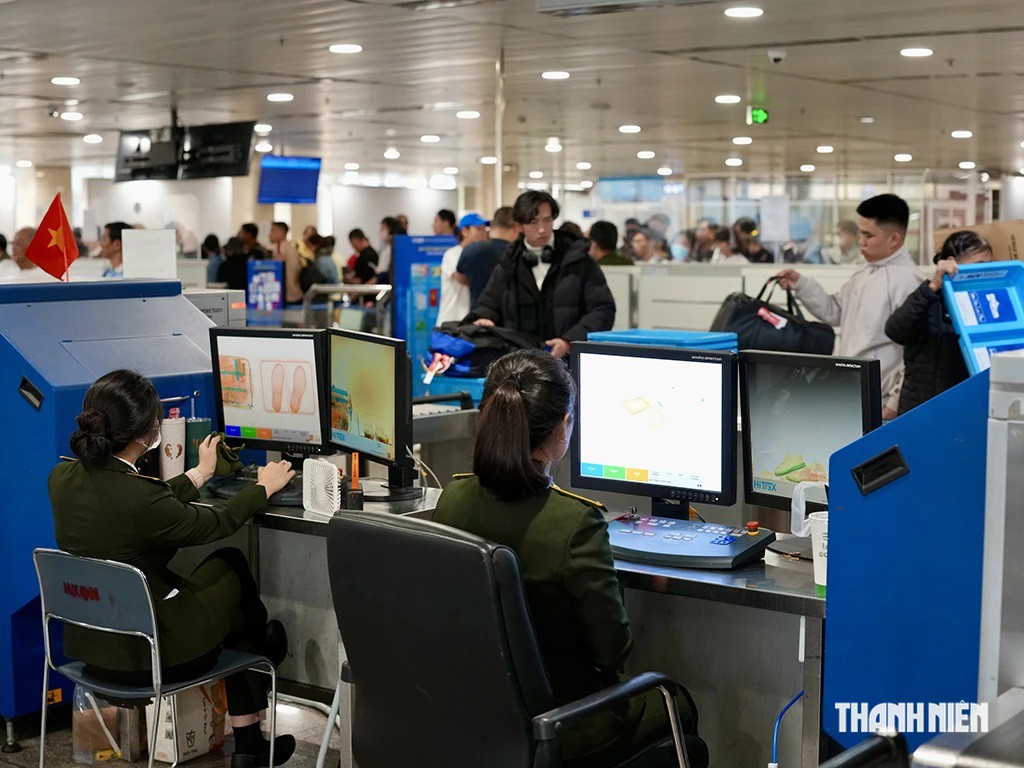
Không nợ thuế vẫn có thể bị tạm hoãn xuất cảnh
ẢNH: ĐỘC LẬP
Trước đó, vào tháng 6, khi ông Đ.T.K về nước, chị Đ.M.D thực hiện kiểm tra thông tin thuế thì thấy khoản thuế thừa 707.000 đồng. Ông Đ.T.K đã làm thủ tục từ chối nhận lại khoản này và gia đình không nghĩ sẽ gặp vấn đề về xuất cảnh sau đó. Thế nhưng tại cửa khẩu, ông Đ.T.K nhận được thông báo tạm hoãn xuất cảnh do chưa hoàn tất chấm dứt mã số thuế liên quan hộ kinh doanh trước đây. Trước đây, ông K. có mở cơ sở kinh doanh dịch vụ lưu trú, nhà nghỉ, nhưng đã dừng hoạt động khoảng 10 năm. Gia đình cứ nghĩ trả giấy kinh doanh là xong nên không rõ quy định hoàn tất thủ tục đóng mã số thuế. Quá trình đóng mã số thuế thì phát sinh số thuế nộp thừa 40.000 đồng. Cơ quan thuế TP.Hà Nội sau đó đã giải quyết tình trạng của ông Đ.T.K nên gia đình có thể làm thủ tục để ông xuất cảnh trở lại Úc.
Việc tạm hoãn xuất cảnh liên quan đến thuế là vấn đề chưa bao giờ hết nóng thời gian qua. Trên các diễn đàn về thuế, nhiều người hoang mang không biết phải xử lý như thế nào cho đúng và nhanh. Ông V.Q.H (TP.HCM) cho biết vào eTax kiểm tra thuế thì không biết "lòi" đâu ra công ty "lạ" có địa chỉ tận Hà Nội đang nợ tiền thuế gần 7,5 triệu đồng. Tình trạng là "Người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký" (trạng thái 06). Người đại diện pháp luật bị tạm hoãn xuất cảnh. "Liên hệ thuế thì thuế bảo qua công an, ra công an thì bảo qua thuế. Rồi giờ tôi chẳng biết phải đi hướng nào", ông V.Q.H chia sẻ.
Trường hợp của ông V.Q.H không phải ngoại lệ, một số trường hợp khác cũng chia sẻ thông tin cá nhân bị lấy cắp để thành lập doanh nghiệp và doanh nghiệp này đang nợ thuế, tạm hoãn xuất cảnh người đại diện.
Một số trường hợp ở trạng thái 06 thông tin rằng họ nhận được thông báo từ cơ quan thuế sẽ bị tạm hoãn xuất cảnh, vậy trong vòng 30 ngày có xuất cảnh được không. Hay doanh nghiệp thành lập hơn 10 năm nhưng không phát sinh doanh thu gì, đang ở mã số thuế trạng thái 06, vậy có tạm hoãn xuất cảnh hay không… Ông N.M.T (TP.HCM) cho biết cách đây hơn 20 năm, anh trai ông có mượn thông tin để thành lập doanh nghiệp. Vì là anh em trong nhà nên không lo về hoạt động kinh doanh có vi phạm hay không. Thế nhưng mấy năm sau thì kinh doanh không thuận lợi, người anh ngưng kinh doanh nhưng lại không thực hiện thủ tục đóng cửa, bỏ trôi hơn 20 năm nay, nay cơ quan thuế đang làm chiến dịch làm sạch mã số thuế nên ông T. cũng lo lắng. "Tôi hay đi nước ngoài công tác, mỗi năm vài lần. Nếu ra đến cửa khẩu mới phát hiện không được xuất cảnh thì lỡ hết công việc, cũng như tốn kém chi phí vé máy bay, đặt phòng khách sạn…", ông N.M.T cho hay.
Không nợ thuế vẫn có thể bị tạm hoãn xuất cảnh
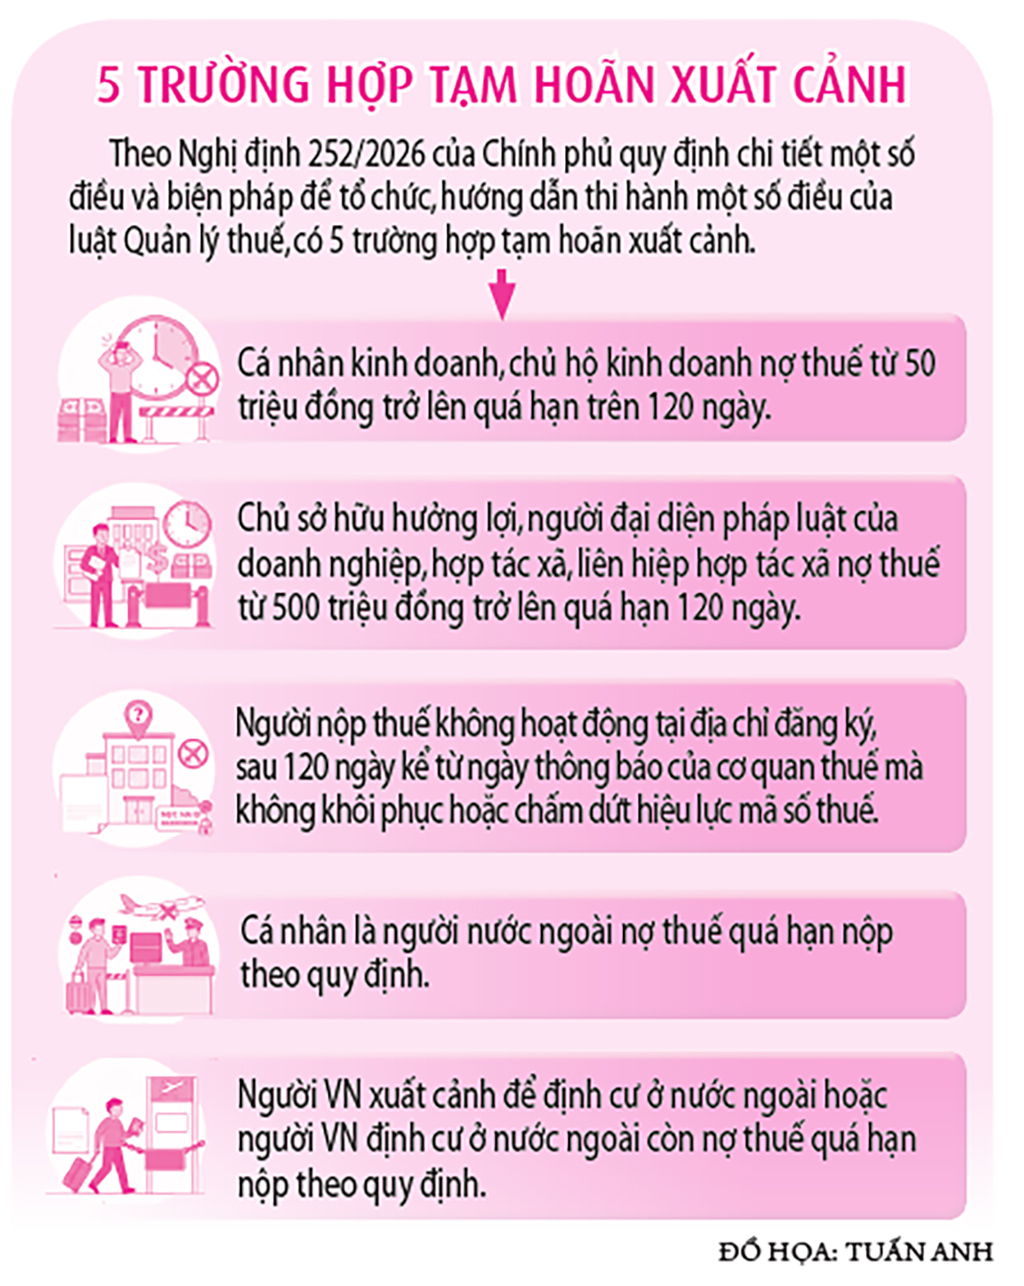
Luật sư Trần Xoa, Giám đốc Công ty Luật Minh Đăng Quang, cho biết trước đây quy định về tạm hoãn xuất cảnh áp dụng đối với cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký và có số tiền thuế nợ quá thời hạn nộp theo quy định. Trường hợp này, sau 30 ngày kể từ ngày cơ quan quản lý thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà người nộp thuế vẫn chưa hoàn thành nghĩa vụ thuế thì có thể bị áp dụng biện pháp này.
Tạm hoãn xuất cảnh đối với doanh nghiệp, cá nhân kinh doanh nợ thuế lâu
ẢNH: NGỌC THẮNG
Tuy nhiên theo quy định mới, đối tượng thuộc diện tạm hoãn xuất cảnh đã có sự thay đổi. Cụ thể, cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là chủ sở hữu hưởng lợi của doanh nghiệp theo quy định của luật Doanh nghiệp, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp cơ quan quản lý thuế có đủ căn cứ xác định và đã ban hành thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà người nộp thuế không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định thì thuộc trường hợp bị tạm hoãn xuất cảnh.
Theo ông Trần Xoa, điểm đáng chú ý của quy định mới là không còn đặt điều kiện về việc người nộp thuế có nợ thuế hay không. Quy định tập trung vào tình trạng người nộp thuế không hoạt động tại địa chỉ đã đăng ký và không thực hiện các thủ tục liên quan đến mã số thuế trong thời hạn quy định.
Đối với trường hợp bị tạm hoãn xuất cảnh vì lý do này, ông Trần Xoa cho biết hiện chưa có quy định cho phép giải quyết ngay tại cửa khẩu khi người nộp thuế ra sân bay mới phát hiện mình thuộc diện tạm hoãn xuất cảnh. Người nộp thuế phải thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định. "Hiện cơ quan thuế đang triển khai chiến dịch làm sạch dữ liệu mã số thuế. Do đó, người nộp thuế cần hoàn tất các thủ tục liên quan, trong đó có việc chấm dứt hiệu lực mã số thuế nếu thuộc trường hợp phải thực hiện, để được xem xét giải quyết việc tạm hoãn xuất cảnh", ông Trần Xoa cho hay.
Thời gian gần đây, cơ quan thuế các tỉnh, thành liên tục cập nhật các trường hợp sẽ tạm hoãn xuất cảnh trong vòng 30 ngày. Hiện nay, số lượng trạng thái 06 lên đến vài trăm ngàn người nộp thuế. Do đó người nộp thuế có thể kiểm tra thông tin sớm trước khi xuất cảnh. Tại Sách trắng do Cục Thuế (Bộ Tài chính) ban hành mới đây, trong giai đoạn 2021 - 2025, cơ quan thuế các cấp đã ban hành 85.000 thông báo tạm hoãn xuất cảnh với người nộp thuế nợ gần 57.000 tỉ đồng tiền thuế. Trong đó 49.000 người nộp thuế không hoạt động tại địa chỉ đăng ký nhưng không thông báo đến cơ quan thuế với số nợ 5.900 tỉ đồng. Qua áp dụng các biện pháp tạm hoãn xuất cảnh, cơ quan thuế đã thu hồi 3.500 tỉ đồng của trên 10.000 người nộp thuế, riêng nhóm người nộp thuế không hoạt động tại địa chỉ đăng ký đã nộp gần 100 tỉ đồng từ 3.400 trường hợp.
//Chèn ads giữa bài (runinit = window.runinit || []).push(function () { //Nếu k chạy ads thì return if (typeof _chkPrLink != 'undefined' && _chkPrLink) return; var mutexAds = '<zone id="l2srqb41"></zone>'; var content = $('[data-role="content"]'); if (content.length > 0) { var childNodes = content[0].childNodes; for (i = 0; i < childNodes.length; i++) { var childNode = childNodes[i]; var isPhotoOrVideo = false; if (childNode.nodeName.toLowerCase() == 'div') { // kiem tra xem co la anh khong? var type = $(childNode).attr('class') + ''; if (type.indexOf('VCSortableInPreviewMode') >= 0) { isPhotoOrVideo = true; } } try { if ((i >= childNodes.length / 2 - 1) && (i < childNodes.length / 2) && !isPhotoOrVideo) { if (i <= childNodes.length - 3) { childNode.after(htmlToElement(mutexAds)); arfAsync.push("l2srqb41"); } break; } } catch (e) { } } } }); function htmlToElement(html) { var template = document.createElement('template'); template.innerHTML = html; return template.content.firstChild; } function tnDetailInsertMidArticleWidget(rootSelector, widgetId) { var root = document.querySelector(rootSelector); if (!root) return null; var contentRoot = root.querySelector('[data-role="content"]') || root; var blocks = Array.from(contentRoot.children).filter(function (el) { if (el.id === widgetId) return false; if (el.hasAttribute('data-check-position')) return false; if (el.hasAttribute('data-type')) return false; if (/^(SCRIPT|STYLE|TEMPLATE|LINK|NOSCRIPT)$/.test(el.tagName)) return false; if (el.tagName === 'P' && !el.textContent.trim()) return false; return el.getClientRects().length > 0; }); if (!blocks.length) return null; var rootRect = contentRoot.getBoundingClientRect(); var idx; if (rootRect.height > 0) { var midY = rootRect.top + rootRect.height / 2; for (idx = 0; idx < blocks.length; idx++) { if (blocks[idx].getBoundingClientRect().bottom >= midY) break; } if (idx >= blocks.length) idx = blocks.length - 1; } else { idx = Math.floor(blocks.length / 2); } var target = blocks[idx]; var isMedia = target.tagName === 'FIGURE' || target.classList.contains('VCSortableInPreviewMode'); var newDiv = document.createElement('div'); newDiv.id = widgetId; contentRoot.insertBefore(newDiv, isMedia ? target : target.nextSibling); return newDiv; } function tnOnReady(fn) { if (document.readyState !== 'loading') fn(); else document.addEventListener('DOMContentLoaded', fn, { once: true }); } (function () { if (!(window.pageSettings && pageSettings.allow3rd && (typeof window._isAdsHidden === 'undefined' || !window._isAdsHidden))) return; if (laNuocNgoai) return; tnOnReady(function () { var pernewDiv = tnDetailInsertMidArticleWidget('div.detail-cmain', 'tn_detail_foryou1_pc_per'); if (!pernewDiv) return; loadJsAsync('https://js.aiservice.vn/rec/tn_detail_foryou1_pc_per.js', function(){}, function() { window.boxTNRecs.err.push('rec/tn_detail_foryou1_pc_per.js'); }); }); })(); (function() { if (!(window.pageSettings && pageSettings.allow3rd && (typeof window._isAdsHidden === 'undefined' || !window._isAdsHidden))) return; if (typeof window.laNuocNgoai === 'undefined' || !window.laNuocNgoai) return; tnOnReady(function () { var newDiv = tnDetailInsertMidArticleWidget('div.detail-cmain', 'taboola-mid-article-widget'); if (!newDiv) return; window._taboola = window._taboola || []; window._taboola.push({ mode: 'thumbnails-4x1', container: 'taboola-mid-article-widget', placement: 'Mid Article Widget', target_type: 'mix' }); }); })();