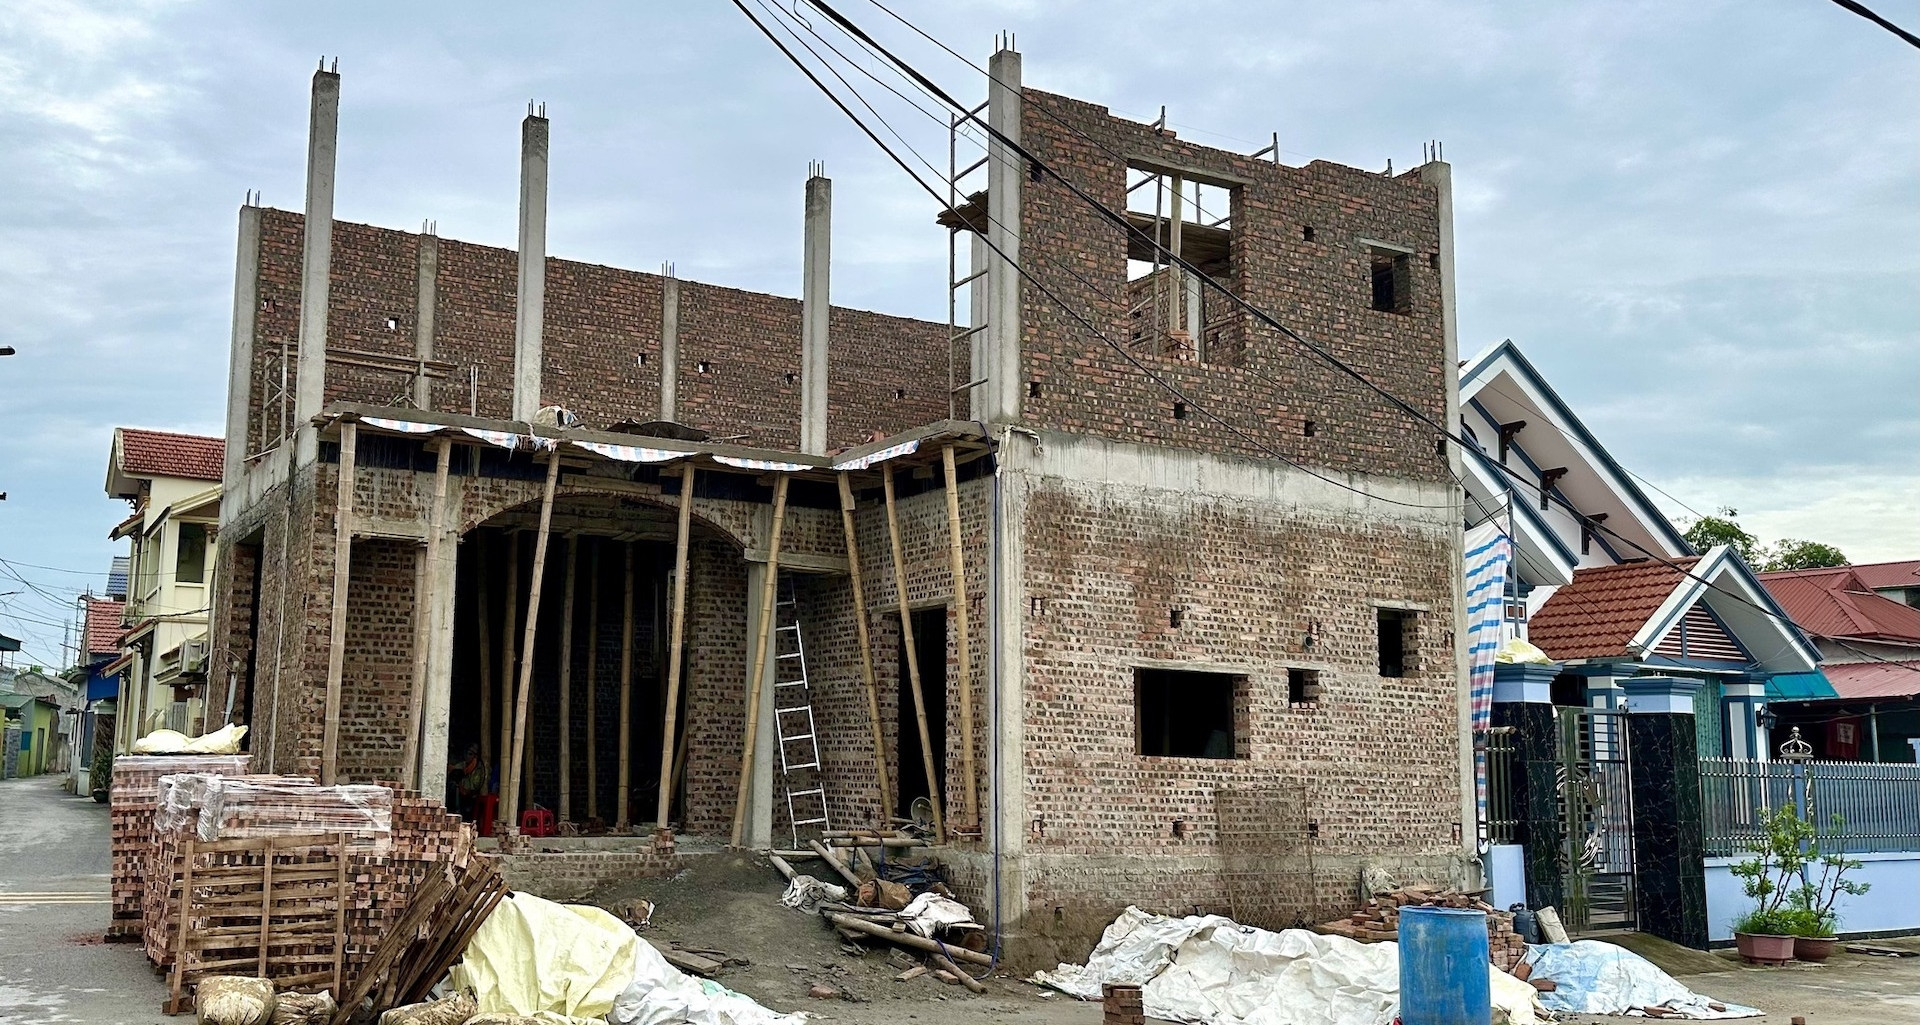
Ngày 30/6 Chính phủ ban hành Nghị định số 253/2026/NĐ-CP quy định chi tiết thi hành Luật Thuế thu nhập cá nhân, trong đó đáng chú ý nhất là các trường hợp miễn thuế khi chuyển nhượng, thừa kế, tặng cho bất động sản.
Theo đó, việc cho tặng, thừa kế nhà đất giữa vợ chồng, cha mẹ với con cái, ông bà với cháu, anh chị em ruột với nhau sẽ không phải nộp thuế thu nhập cá nhân.