Tài chính

SACOMBANK giảm lãi suất cho vay cá nhân từ 1,5-2% hỗ trợ kinh doanh

Ý chính

  • Từ ngày 20/10/2026, Sacombank đã giảm 0,5%/năm lãi suất huy động đối với các kỳ hạn từ 6 tháng trở lên.

  • Ngân hàng dành 10.000 tỷ đồng cho khách hàng cá nhân vay phục vụ sản xuất kinh doanh với mức giảm lãi suất từ 1,5%/năm.

  • Thêm 10.000 tỷ đồng được bố trí để giảm từ 1,5% đến 2%/năm lãi suất cho các khách hàng hiện hữu đủ điều kiện.

Việc liên tiếp giảm lãi suất huy động, triển khai các gói tín dụng ưu đãi và giảm lãi suất cho dư nợ hiện hữu thể hiện nỗ lực của SACOMBANK trong việc bám sát định hướng điều hành của Chính phủ và Ngân hàng Nhà nước, đưa nguồn vốn với chi phí hợp lý vào nền kinh tế…
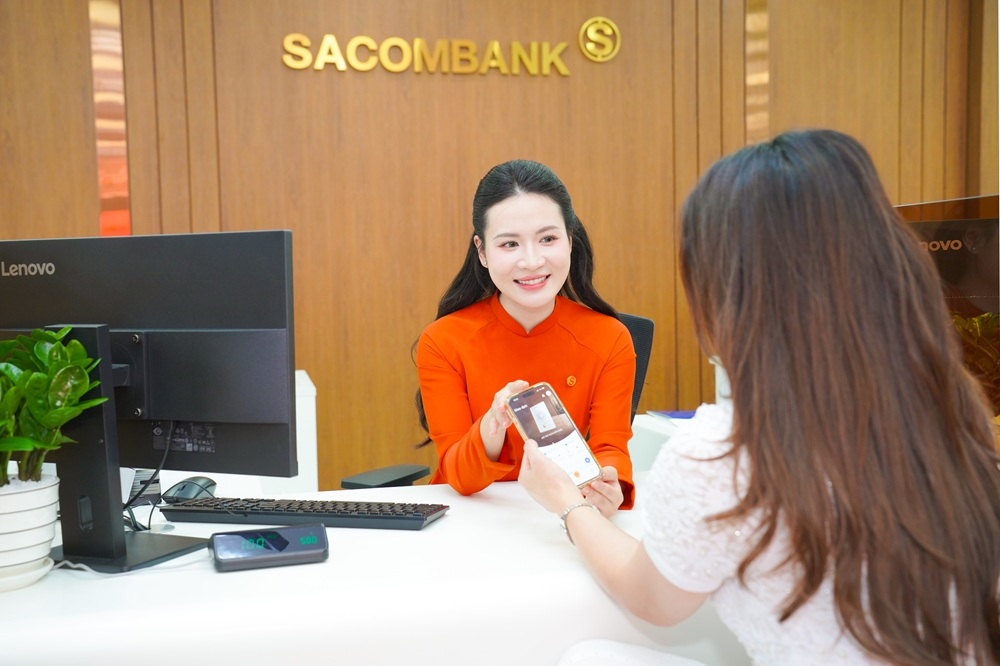
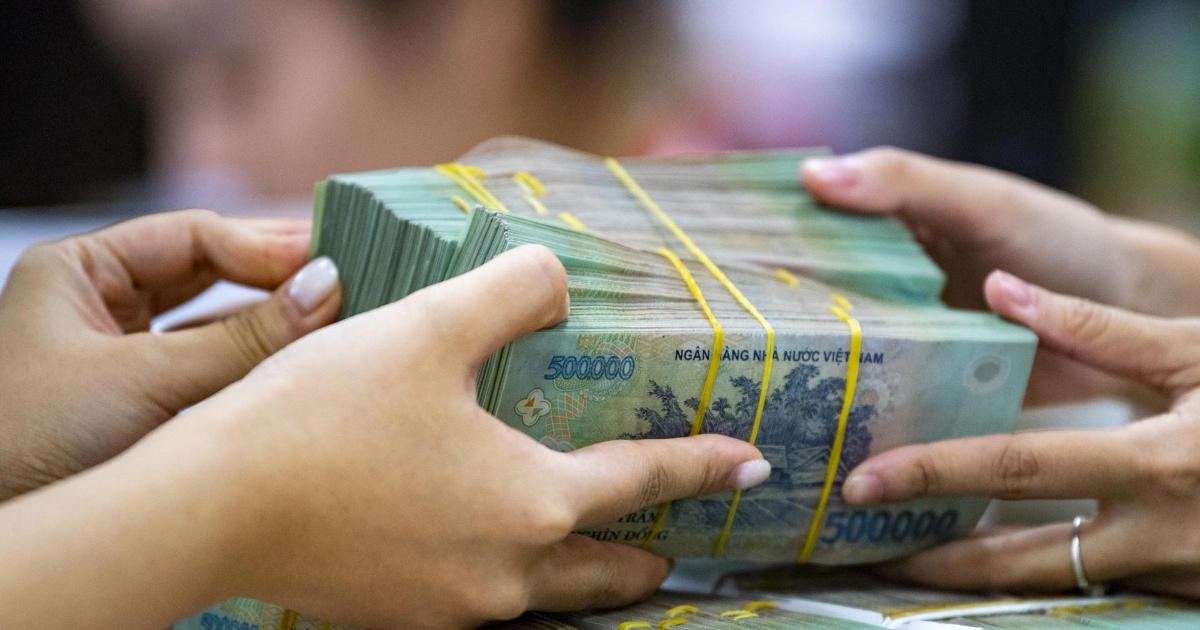
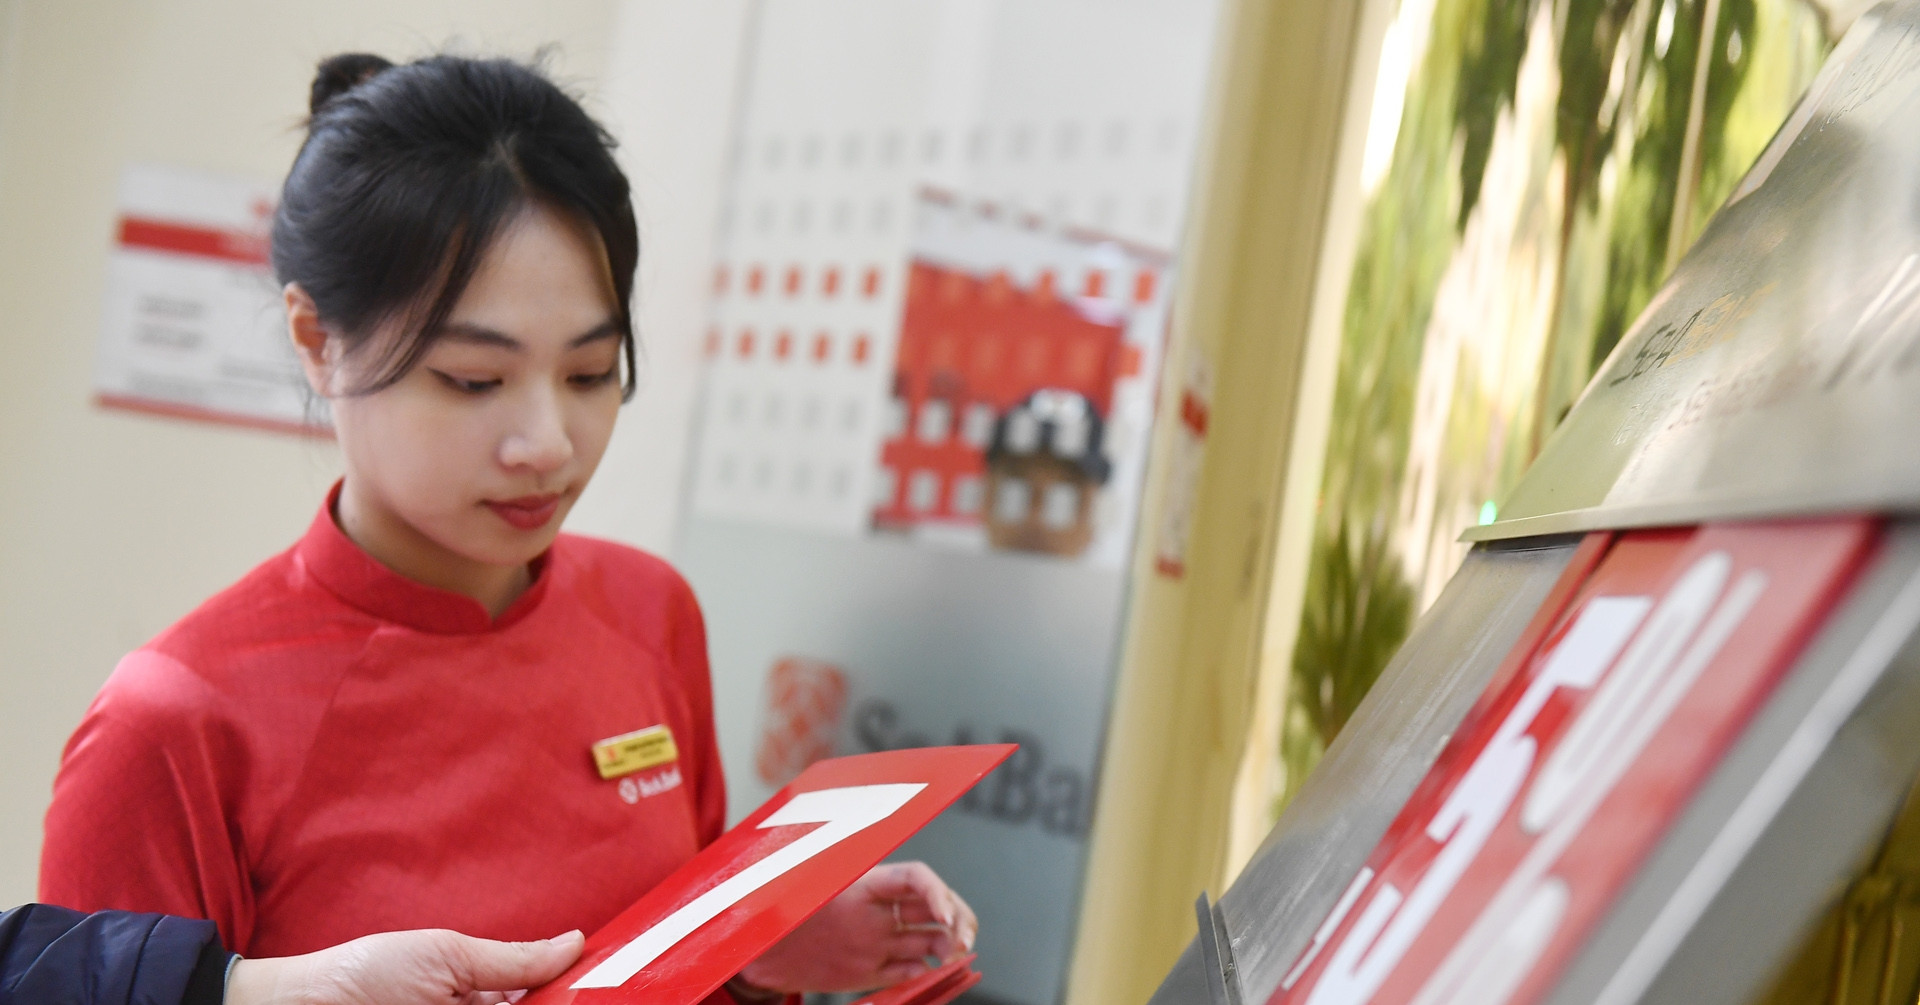
Sau khách hàng doanh nghiệp, SACOMBANK triển khai gói tín dụng ưu đãi với tổng quy mô 20.000 tỷ đồng cho khách hàng cá nhân. Ảnh: SACOMBANK.

Tiếp tục thực hiện chủ trương của Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm mặt bằng lãi suất, Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) triển khai thêm gói tín dụng ưu đãi với tổng quy mô 20.000 tỷ đồng, tập trung hỗ trợ nhóm khách hàng cá nhân với mức giảm lãi suất từ 1,5% đến 2%/năm.

Trước đó, từ ngày 20/10/2026, SACOMBANK đã điều chỉnh giảm 0,5%/năm lãi suất huy động đối với các kỳ hạn từ 6 tháng trở lên và triển khai chương trình tín dụng 40.000 tỷ đồng dành cho khách hàng doanh nghiệp, giảm 2%/năm lãi suất cho vay.

Theo kế hoạch, SACOMBANK dành 10.000 tỷ đồng cho khách hàng cá nhân vay phục vụ sản xuất kinh doanh, bao gồm hộ kinh doanh, với mức giảm lãi suất từ 1,5%/năm so với khung lãi suất cho vay hiện hành. Nguồn vốn ưu đãi đáp ứng các nhu cầu như bổ sung vốn lưu động, nhập hàng hóa, nguyên vật liệu và mở rộng hoạt động kinh doanh, qua đó giúp khách hàng giảm chi phí vốn và chủ động nguồn lực cho hoạt động sản xuất kinh doanh.

Bên cạnh các khoản vay mới, SACOMBANK dành thêm 10.000 tỷ đồng để giảm lãi suất cho khách hàng hiện hữu đủ điều kiện. Tùy theo nhóm khách hàng và khoản vay, mức lãi suất có thể giảm từ 1,5% đến 2%/năm, qua đó trực tiếp giảm áp lực chi phí tài chính và tạo điều kiện để khách hàng tiếp tục duy trì, mở rộng hoạt động.

Việc liên tiếp giảm lãi suất huy động, triển khai các gói tín dụng ưu đãi và giảm lãi suất cho dư nợ hiện hữu thể hiện nỗ lực của SACOMBANK trong việc bám sát định hướng điều hành của Chính phủ và Ngân hàng Nhà nước, đưa nguồn vốn với chi phí hợp lý vào nền kinh tế. Qua đó, Ngân hàng tiếp tục đồng hành cùng người dân, hộ kinh doanh và doanh nghiệp duy trì hoạt động, mở rộng sản xuất kinh doanh và đóng góp vào mục tiêu tăng trưởng kinh tế.
Nguồn: https://vneconomy.vn/sacombank-giam-lai-suat-cho-vay-ca-nhan-tu-15-2-ho-tro-kinh-doanh.htm

Các tin khác

Khi USD là tâm điểm quý IV/2026: Doanh nghiệp cần chuẩn bị gì cho các khoản thu chi ngoại tệ?

Khi USD là tâm điểm quý IV/2026: Doanh nghiệp cần chuẩn bị gì cho các khoản thu chi ngoại tệ?

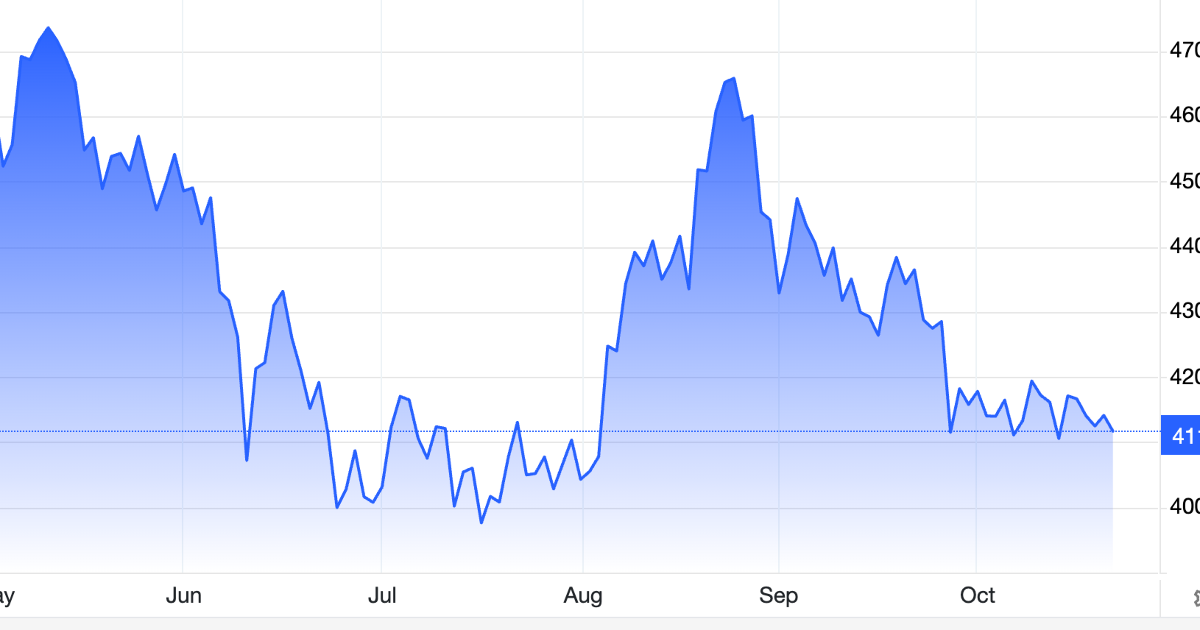
Quý IV/2026 được dự báo tiếp tục là giai đoạn nhiều biến động đối với tỷ giá USD/VND khi các yếu tố như chính sách tiền tệ của Mỹ, lạm phát, giá năng lượng và địa chính trị cùng tác động lên thị trường. Đây cũng là lúc doanh nghiệp cần chuẩn bị nhiều kịch bản tỷ giá thay vì phụ thuộc vào một dự báo duy nhất.
Ngân hàng trung ương Israel giữ nguyên lãi suất

Ngân hàng trung ương Israel giữ nguyên lãi suất

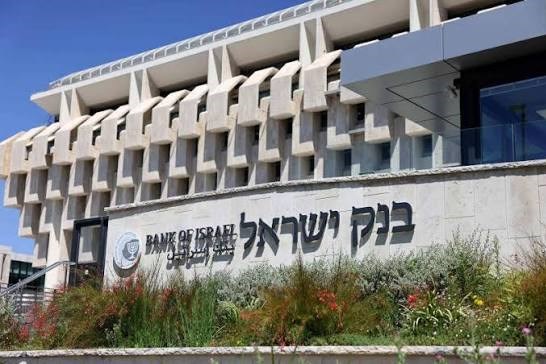
Theo phóng viên TTXVN tại Tel Aviv, Ngân hàng trung ương Israel quyết định giữ nguyên lãi suất ở mức 3,25%, đồng thời nâng dự báo tăng trưởng kinh tế trong các năm 2026 và 2027.
Giá vàng giảm liên tục

Giá vàng giảm liên tục

Giá vàng miếng SJC giảm 300.000 đồng/lượng trong bối cảnh giá vàng thế giới chịu sức ép từ triển vọng lãi suất Mỹ và những lo ngại về lạm phát.
Lãi suất thấp không thể chỉ dựa vào cam kết ngân hàng

Lãi suất thấp không thể chỉ dựa vào cam kết ngân hàng

Để duy trì mức lãi suất thấp, cần giảm được chi phí vốn, áp lực thanh khoản và rủi ro cho vay, đồng thời giữ ổn định kỳ vọng lạm phát và tỷ giá. Nếu không, lãi suất sẽ sớm chịu sức ép tăng trở lại.