SỐ LƯỢNG THUỘC NHÓM 03, 06 TĂNG
Trong 8 tháng năm 2026, ngành thuế đã hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp (DN), tổ chức, tăng 109% so với cùng kỳ 2025. Trong đó, có 23.017 trường hợp đề nghị xử lý trong năm 2026, còn gần 72.000 trường hợp tồn từ năm 2025 trở về trước.
Thế nhưng sau hơn 2 tháng triển khai chiến dịch "Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh", số người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06) trên địa bàn TP.HCM đã lên tới 665.356 trường hợp, cao hơn đáng kể so với con số gần 464.000 trường hợp được công bố giữa tháng 6. Trên cả nước theo số liệu của Bộ Tài chính công bố hồi tháng 7 có khoảng 1,1 triệu người nộp thuế thuộc trạng thái 03, 06.
Chiến dịch làm sạch mã số thuế chia thành 3 giai đoạn, trong đó 2 tháng cuối năm tập trung xử lý hồ sơ khó, kéo dài và có dấu hiệu rủi ro cao; chuyển hồ sơ vi phạm nghiêm trọng theo quy định. Kết thúc chiến dịch, các đơn vị tổng hợp, đánh giá và báo cáo toàn diện kết quả thực hiện. Ngành thuế đặt mục tiêu xử lý dứt điểm tối thiểu 35% hồ sơ tồn trạng thái 03 tại thời điểm 31.3.2026, ưu tiên hồ sơ không phát sinh doanh thu, hóa đơn hoặc tồn đọng trên 12 tháng. Đồng thời, 100% DN trạng thái 06 có dấu hiệu rủi ro được rà soát, phân loại và xử lý; những trường hợp không hợp tác hoặc có dấu hiệu hình sự được công khai, chuyển cơ quan chức năng theo quy định. Với hồ sơ giải thể, chấm dứt hoạt động phát sinh từ quý 2/2026, tỷ lệ DN hoàn tất thủ tục chấm dứt mã số thuế đạt tối thiểu 40%, trong khi số DN mới không hoạt động tại địa chỉ đăng ký giảm ít nhất 20% so với năm 2025.
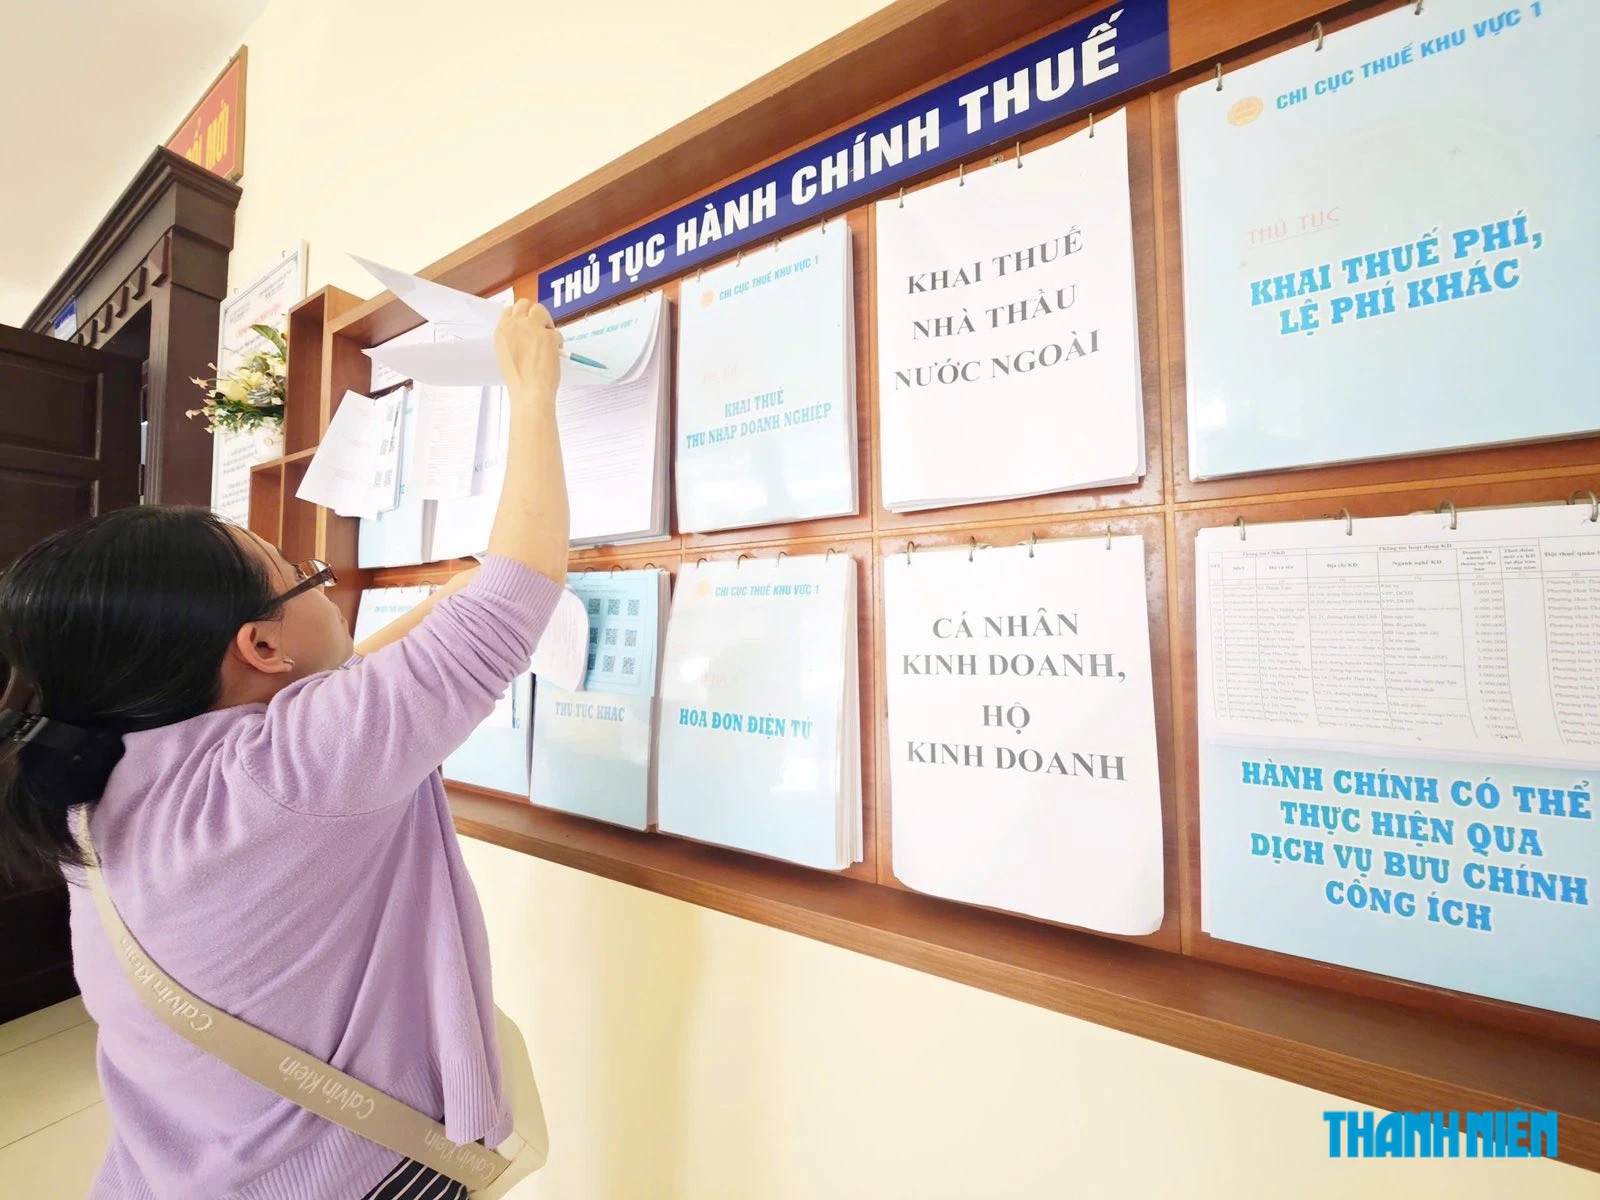
Cơ quan chức năng đang tiến hành rà soát, “làm sạch” mã số thuế DN, hộ kinh doanh
Ảnh: Đào Ngọc Thạch
Tuy nhiên, với thực trạng nói trên, để đạt mục tiêu không phải là việc đơn giản. Ông Nguyễn Đức Nghĩa - Phó giám đốc Trung tâm Tư vấn, hỗ trợ pháp luật thuộc Hiệp hội DN TP.HCM (HUBA) - nói thẳng đặt mục tiêu làm sạch hoàn toàn là điều không thực tế. Bởi có rất nhiều nguyên nhân dẫn đến trạng thái 03, 06 và cần phải phân loại từng trường hợp để có cách xử lý phù hợp. "DN mở cửa hoạt động có thắng có thua. Vì vậy, quyền tự do rời khỏi thị trường của DN cũng cần được quan tâm. Nếu DN không còn khả năng hoạt động nhưng mất nhiều năm vẫn không thể hoàn tất thủ tục đóng cửa, trách nhiệm pháp lý kéo dài sẽ gây tâm lý ngại thành lập DN mới. Kinh doanh phải chấp nhận có thành công và thất bại nên phải xây dựng chính sách để người dân cảm thấy tự do khi tham gia, hoạt động và rời khỏi thị trường. Mở DN dễ nhưng đóng lại quá khó thì người ta sẽ ngại khởi nghiệp lần tiếp theo", ông Nghĩa nhấn mạnh.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, thì cho rằng lộ trình hiện nay chủ yếu là đưa các đối tượng vào diện quản lý, rà soát và từng bước xử lý, chứ không có nghĩa là có thể giải quyết hết tất cả hồ sơ. Sau khi thống kê được số lượng, cần tiếp tục phân loại. Theo ông Xoa, điều quan trọng là phải xác định vì sao người nộp thuế không xuất hiện: họ không còn hoạt động, không nhận được thông tin, không biết nghĩa vụ của mình hay cố tình không phối hợp. Bởi cũng có trường hợp biết nghĩa vụ thuế, lệ phí lên hàng chục, hàng trăm triệu đồng, vượt khả năng tài chính nên "mặc kệ", cũng có những trường hợp chây ì… Phải xác định được nguyên nhân thì mới có cách xử lý tương ứng.
ÁP DỤNG BIỆN PHÁP PHÁ SẢN
Theo ông Nguyễn Đức Nghĩa, để đẩy nhanh làm sạch dữ liệu thuế, trước hết phải phân loại từng trường hợp để có cách xử lý phù hợp. Với DN, hộ kinh doanh đăng ký nhưng chưa hoạt động, chưa mua hóa đơn, chưa phát sinh nghĩa vụ thuế nếu có yêu cầu thì nên đóng mã số thuế. Với những DN ở trạng thái 03, 06 nhưng không phát sinh nghĩa vụ thuế, đã ở trạng thái này từ 5 năm trở lên, cũng nên có hướng xử lý phù hợp, có thể miễn phần tiền chậm nộp hay phạt cho họ.
Luật sư Trần Xoa cũng đề nghị có thể bắt đầu từ những trường hợp đơn giản nhất, đó là DN mới thành lập nhưng chưa hoạt động, chưa mua hóa đơn, chưa phát sinh hoạt động kinh doanh, chưa thực hiện nghĩa vụ thuế. Nhóm này tương đối dễ rà soát và xử lý. Sau đó là nhóm DN đã từng hoạt động nhưng hiện nay không còn hoạt động, có phát sinh nợ thuế. Trong nhóm này cũng phải tiếp tục phân loại theo quy mô và tình trạng nợ.
Dù vậy, ông Trần Xoa thừa nhận cơ quan thuế không có quyền tự ý xóa nợ thuế. Nếu DN thực sự không còn khả năng hoạt động và thuộc trường hợp phá sản thì phải thực hiện theo pháp luật về phá sản. Khi tòa án tuyên bố phá sản theo quy định, các nghĩa vụ liên quan sẽ được xử lý theo trình tự pháp luật. Luật Quản lý thuế và Nghị định 252/2026 của Chính phủ cũng đã có quy định cơ quan thuế cưỡng chế bằng biện pháp nộp đơn yêu cầu áp dụng thủ tục phá sản. Đối với nhóm DN không hoạt động tại địa chỉ đăng ký trong thời gian trên 3 năm, đã được cơ quan thuế thông báo nhưng vẫn không khôi phục hoạt động hoặc không thực hiện thủ tục theo quy định, số lượng thực tế có thể rất lớn và tương đối dễ nhận diện trên dữ liệu của cơ quan thuế. Nhóm thứ hai là DN vẫn còn tồn tại nhưng đã bị áp dụng các biện pháp cưỡng chế trong thời gian từ 3 năm trở lên mà vẫn không thu được nợ thuế. Nhóm này phức tạp hơn, vì có thể DN còn hoạt động, còn tài sản nhưng không thực hiện nghĩa vụ. Hai nhóm này đều cần được rà soát và xử lý. Nếu làm được một số vụ điển hình, công khai thông tin theo đúng quy định thì cũng có tác dụng cảnh báo, giúp những DN khác chủ động thực hiện nghĩa vụ thay vì tiếp tục chây ì. "Số lượng ở 2 nhóm thuộc trạng thái 03, 06 rất lớn. Tuy nhiên quy định phá sản không đề cập đối tượng này. Do đó cần có cơ chế riêng giải quyết, ví dụ như một nghị quyết riêng để có thể xóa nợ thuế như trước đây", ông Trần Xoa đề xuất.
Vị luật sư này cảnh báo nếu chỉ trông chờ sự tự giác mà không đưa ra biện pháp xử lý thì khó có thể "làm sạch" được. Hệ lụy của việc này không chỉ làm cho cơ quan quản lý tốn chi phí theo dõi mà thuế "ảo" phát sinh ngày càng lớn. Người nộp thuế không còn hoạt động nhưng ghi nhận nợ thuế, lệ phí môn bài, kèm theo đó là tiền chậm nộp vẫn tiếp tục. Vì vậy, làm sạch dữ liệu DN không chỉ là chuyện quản lý dữ liệu mà còn liên quan đến quản lý nợ thuế và đánh giá chính xác tình hình của nền kinh tế.
Với người nộp thuế "treo lơ lửng" tình trạng mã số thuế ở trạng thái 03, 06 có thể sẽ bị áp dụng biện pháp cưỡng chế tạm hoãn xuất cảnh, có thể ảnh hưởng đến việc thành lập DN sau này. Bởi khi thành lập DN mới, thông tin về người tham gia DN được cơ quan đăng ký kinh doanh và cơ quan thuế đối chiếu theo quy định. Nếu một cá nhân thuộc trường hợp không được cấp mã số thuế hoặc không đáp ứng điều kiện theo quy định thì DN mới có thể bị ảnh hưởng. Do đó, người thành lập DN cần tuân thủ thực hiện đầy đủ nghĩa vụ thuế và các nghĩa vụ pháp lý khác. Không thể nghĩ rằng thành lập xong, hoạt động không hiệu quả rồi bỏ đó là hết trách nhiệm.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang