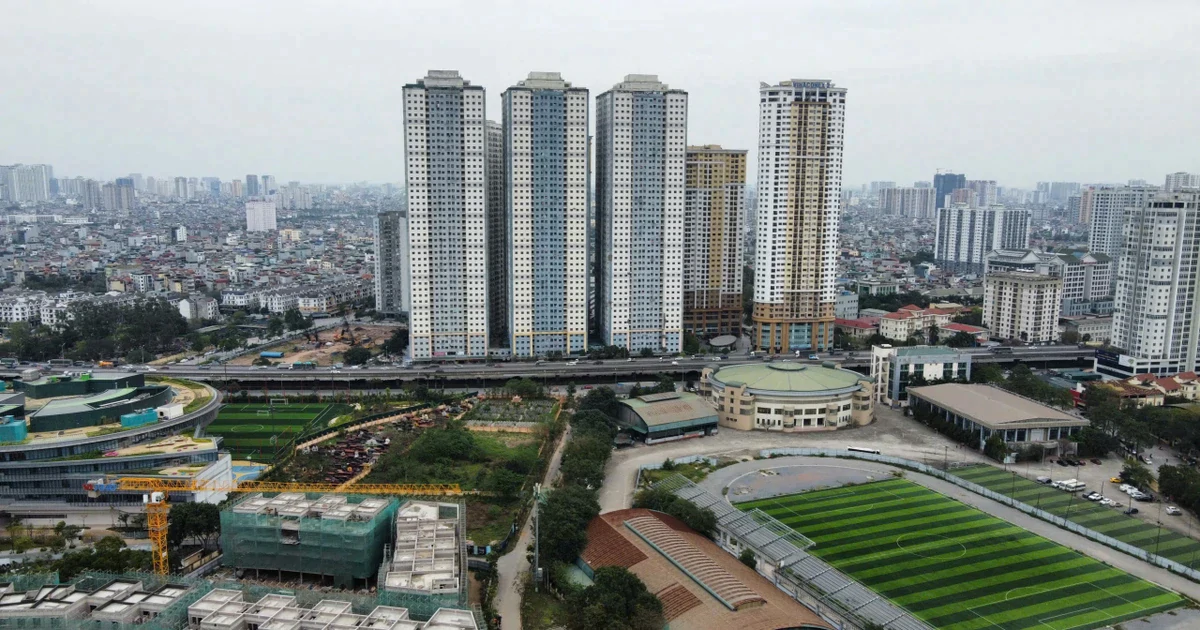
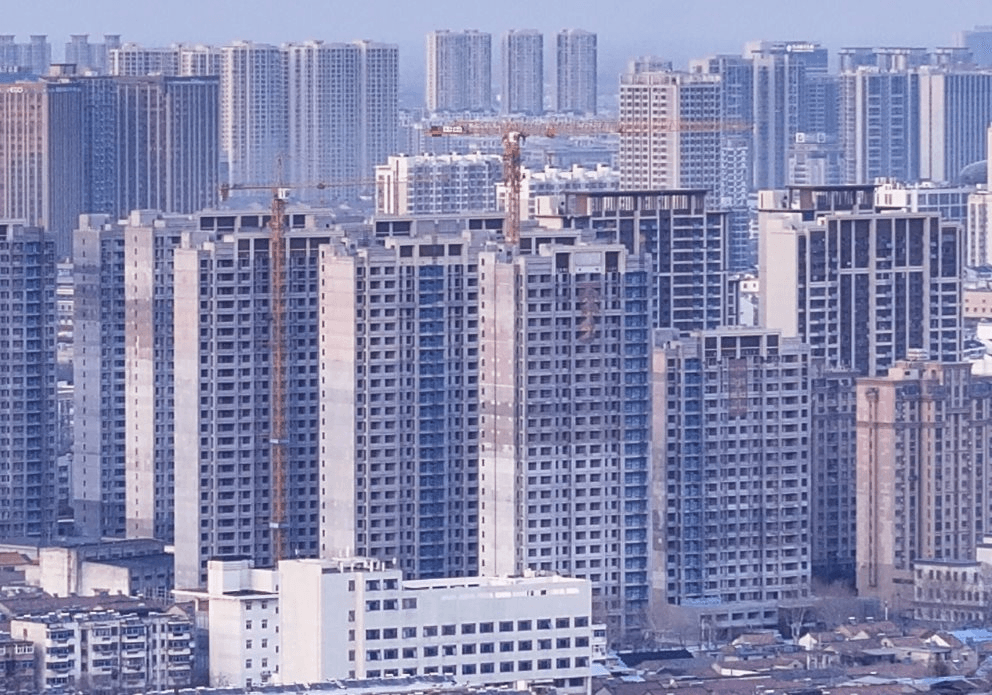
Trong suốt nhiều thập kỷ, sở hữu nhà gần như là một trong những mục tiêu tài chính quan trọng nhất của các hộ gia đình châu Á. Một căn nhà không chỉ là nơi để ở mà còn được xem như tài sản tích lũy dài hạn, thậm chí là phương tiện chuyển giao của cải giữa các thế hệ.
Nhưng khoảng cách ngày càng lớn giữa giá nhà và thu nhập đang làm thay đổi cách thế hệ trẻ tiếp cận mục tiêu này.
Theo phân tích của The Business Times, khi giá bất động sản tăng nhanh hơn tốc độ tăng thu nhập, nhiều lao động trẻ và các cặp vợ chồng mới cưới ngày càng khó bước ngay vào thị trường sở hữu nhà. Hệ quả là thời gian thuê nhà kéo dài hơn, trong khi nhu cầu đối với các hình thức nhà ở cho thuê ngày càng tăng.
Điều đáng chú ý là đây không phải hiện tượng chỉ xuất hiện tại một thị trường.
Nghiên cứu của Savills cho thấy tại Hàn Quốc và các thành phố hạng nhất của Trung Quốc, những hộ gia đình trẻ cũng có xu hướng thuê nhà trong thời gian dài hơn khi giá bất động sản vượt xa tốc độ tăng thu nhập. Trong khi đó, Nhật Bản được xem là thị trường nhà cho thuê trưởng thành nhất khu vực.
Nhìn từ góc độ này, việc người trẻ thuê nhà lâu hơn chưa chắc phản ánh sự biến mất của nhu cầu sở hữu nhà. Nó có thể đơn giản cho thấy khoảng thời gian từ lúc một người bắt đầu sống độc lập đến lúc đủ khả năng mua căn nhà đầu tiên đang ngày càng kéo dài.
Khi sở hữu nhà không còn là con đường duy nhất để tích lũy tài sản
Một thay đổi khác cũng đang diễn ra.
Trong quá khứ, tại nhiều nền kinh tế châu Á, các hộ gia đình có tương đối ít lựa chọn để tích lũy tài sản. Bất động sản, cùng với vàng và tiền gửi, thường giữ vai trò đặc biệt quan trọng.
Ngày nay, thế hệ trẻ có nhiều công cụ tài chính hơn. Trên thực tế, các hộ gia đình trẻ hiện có thể tiếp cận cổ phiếu, trái phiếu, quỹ đầu tư và các loại tài sản khác. Điều đó làm giảm áp lực phải coi bất động sản là con đường duy nhất để xây dựng tài sản.
Cùng với quá trình đô thị hóa và mức độ dịch chuyển việc làm cao hơn, thay đổi này đang khiến việc thuê nhà trở nên dễ chấp nhận hơn về mặt xã hội.
Một người trẻ chuyển việc giữa các thành phố hoặc chưa xác định nơi sinh sống lâu dài có thể ưu tiên tính linh hoạt của việc thuê nhà thay vì gánh ngay một khoản vay mua nhà kéo dài hàng chục năm.
Nhưng “chấp nhận thuê nhà” và “không muốn sở hữu nhà” là hai khái niệm khác nhau.
Dĩ nhiên, với một số nhà đầu tư và chuyên gia vẫn coi sở hữu nhà là một mắt xích quan trọng trong quá trình tích lũy tài sản của các hộ gia đình.
Nói cách khác, điều đang thay đổi có thể không phải là đích đến, mà là con đường đi đến đích.
Một thế hệ thuê nhà lâu hơn
Thực tế này đang tạo nên một cấu trúc thị trường mới: Khoảng thời gian thuê nhà trước khi mua nhà đầu tiên ngày càng dài.
Tại những thị trường mà giá nhà tăng nhanh hơn thu nhập, việc mua ngay một căn nhà tương đương với thế hệ cha mẹ trở nên khó khăn hơn. Người trẻ buộc phải điều chỉnh kỳ vọng về thời điểm mua, vị trí, diện tích hoặc loại hình nhà ở.
Trong bối cảnh đó, thuê nhà trở thành một giai đoạn dài hơn trong vòng đời nhà ở thay vì chỉ là một giải pháp tạm thời trong vài năm đầu đi làm.
Đây cũng là lý do mô hình “build-to-rent” – xây dựng bất động sản ngay từ đầu để cho thuê thay vì bán ngày càng được thảo luận nhiều hơn.
Tuy nhiên, The Business Times lưu ý rằng bài toán kinh tế của mô hình này không đơn giản.
Xây để bán cho phép nhà phát triển thu hồi vốn nhanh hơn, trong khi xây để cho thuê đòi hỏi nguồn vốn dài hạn và phải mất nhiều năm mới có thể thu hồi khoản đầu tư thông qua dòng tiền thuê.
Vì vậy, nhà cho thuê muốn trở thành một phân khúc lớn cần một loạt điều kiện đi kèm, từ nguồn vốn dài hạn, khung pháp lý rõ ràng đến một thị trường người thuê đủ lớn và ổn định.
Giá nhà tăng, nhưng nhu cầu nhà ở chưa biến mất
Một điểm đáng chú ý khác trong phân tích của The Business Times là sự khác biệt giữa khả năng mua nhà ở thời điểm hiện tại và nhu cầu nhà ở trong dài hạn.
Giá nhà quá cao có thể khiến giao dịch giảm hoặc khiến người trẻ trì hoãn quyết định mua. Nhưng điều đó không đồng nghĩa nhu cầu cơ bản đối với nhà ở biến mất.
Các yếu tố như dân số trong độ tuổi hình thành gia đình, quá trình đô thị hóa, sự mở rộng của tầng lớp trung lưu và xu hướng quy mô hộ gia đình nhỏ lại đều có thể tiếp tục tạo ra nhu cầu nhà ở mới.
Đặc biệt, việc quy mô hộ gia đình thu hẹp có một tác động dễ bị bỏ qua.
Nếu trước đây một căn nhà có thể là nơi sinh sống của một gia đình nhiều thế hệ hoặc một hộ gia đình đông thành viên, việc ngày càng xuất hiện nhiều hộ nhỏ đồng nghĩa cùng một số lượng dân cư có thể cần nhiều đơn vị nhà ở hơn.
Đây là lý do các nhà phân tích vẫn phân biệt giữa khó khăn về khả năng chi trả trong ngắn hạn và triển vọng nhu cầu nhà ở trong dài hạn.
Một thị trường có thể đồng thời xuất hiện hai thực tế: Người trẻ ngày càng khó mua nhà, nhưng nhu cầu đối với nhà ở vẫn tiếp tục gia tăng.
Thuê không nhất thiết là đích đến cuối cùng
Trong cuộc tranh luận giữa thuê và mua nhà, rất dễ rơi vào hai thái cực. Một bên coi thuê nhà là “ném tiền qua cửa sổ”, trong khi bên kia cho rằng sở hữu nhà không còn cần thiết và thuê dài hạn là lựa chọn tối ưu.
Những gì đang diễn ra tại nhiều thị trường châu Á cho thấy thực tế phức tạp hơn.
Thuê nhà có thể mang lại sự linh hoạt trong giai đoạn đầu sự nghiệp, khi thu nhập chưa ổn định hoặc công việc còn thay đổi. Nhưng khi một hộ gia đình bước sang giai đoạn ổn định hơn, nhu cầu sở hữu một tài sản dài hạn vẫn có thể quay trở lại.
Bởi vậy, nhà cho thuê và nhà để sở hữu không nhất thiết phải cạnh tranh theo kiểu một mất một còn.
Một số nhà đầu tư khi được hỏi nêu quan điểm rằng thị trường cần những “nấc thang” ở giữa: Từ thuê nhà, tới các loại hình nhà ở vừa túi tiền hơn, rồi mới tiến tới thị trường nhà ở thương mại.
Singapore thường được nhắc tới trong bối cảnh này, với mô hình nhà ở công cộng HDB đóng vai trò tạo ra một con đường tương đối rõ ràng để các hộ gia đình tiến tới sở hữu nhà.
Ông Raymond Lim, nhà sáng lập kiêm CEO Vanguard Financial Group tại Singapore, cho rằng điều quan trọng không đơn thuần là tạo thêm nguồn cung nhà thuê, mà là xây dựng một con đường thực tế để thế hệ trẻ có thể tiến tới sở hữu tài sản.
Theo cách nhìn này, vấn đề không nằm ở việc ép người trẻ phải mua nhà càng sớm càng tốt.
Bài toán lớn hơn là liệu thị trường có tạo được đủ các bước trung gian để một người trẻ có thể đi từ thuê nhà, tích lũy tài chính cho tới sở hữu căn nhà đầu tiên hay không.
Và đó có lẽ cũng là thay đổi lớn nhất đang diễn ra: giấc mơ sở hữu nhà chưa biến mất, nhưng con đường để đi tới đó đang dài hơn, nhiều bước hơn và khác đáng kể so với thế hệ trước.