Thời gian qua, lãi suất tăng cao khiến thanh khoản thị trường BĐS gặp khó, đặc biệt với nhóm đầu cơ, lướt sóng và phụ thuộc đòn bẩy tài chính.
Đúng lúc này, một lời rao bán bất động sản giá 130 tỷ đồng , với dòng tiền cho thuê ước chỉ khoảng 2 tỷ đồng/năm , gây tranh luận.
Cư dân mạng lập tức làm phép tính: nếu 130 tỷ đồng được gửi ngân hàng với mức tiền lãi có thể lên tới hơn 12,2 tỷ đồng/năm – gấp hơn 6 lần dòng tiền cho thuê thì bỏ 130 tỷ đồng mua BĐS để làm gì? “Ngồi im” gửi ngân hàng có thực sự là lựa chọn tốt hơn? Và phải tính thế nào mới đúng khi đặt hai kênh đầu tư này lên bàn cân?
Xoay quanh bài toán này, chúng tôi trao đổi với chuyên gia tài chính - BĐS Tô Anh Hùng, CEO REFI, cố vấn tài chính thuộc Cộng đồng Cố vấn Tài chính Việt Nam (VWA).
“12,2 tỷ với 2 tỷ: Phép so sánh tưởng đúng mà chưa đúng”
Theo chuyên gia Tô Anh Hùng, trong trạng thái Risk-Off (phòng thủ) của nền kinh tế, nếu chỉ xét dòng tiền một năm, 12,2 tỷ đồng từ tiền gửi, tương đương 9,38% trên số vốn 130 tỷ đồng, rõ ràng vượt xa 2 tỷ đồng tiền thuê BĐS, tương đương 1,54%.
Nhưng hai con số này chưa phản ánh đầy đủ hiệu quả của hai khoản đầu tư. Tiền gửi tạo ra lãi trên số vốn danh nghĩa cố định (đến khi hết kỳ hạn mới thực nhận), trong khi lợi nhuận từ BĐS gồm hai phần: dòng tiền khai thác và phần tăng/giảm giá trị tài sản (capital gain).
“Nếu bỏ qua khả năng tăng giá của tài sản theo thời gian để kết luận gửi ngân hàng hiệu quả hơn thì đó là một phép so sánh phiến diện.”
Ngay con số 2 tỷ đồng/năm cũng cần được xem xét kỹ. Theo ông Hùng, nếu 130 tỷ đồng là giá trị đất và chủ sở hữu chỉ cho thuê đất mà thu được 2 tỷ đồng/năm thì đây đã là một dòng tiền đáng kể. Nếu trên đất có công trình được đầu tư và khai thác phù hợp, tỷ suất cho thuê có thể cao hơn tùy loại hình, vị trí và cách vận hành.
Ông lấy giả định lợi suất cho thuê đạt 5,6% tổng giá trị đầu tư, thì tài sản BĐS 130 tỷ đồng có thể tạo khoảng 7,28 tỷ đồng tiền thuê mỗi năm, thay vì 2 tỷ đồng.
“Con số 2 tỷ đồng/năm trong lời rao chuyển nhượng biệt thự trên thị trường thứ cấp không nên mặc nhiên coi là mức dòng tiền cố định của tài sản. Muốn đánh giá hiệu quả đầu tư phải xem tài sản thực tế được khai thác như thế nào”, ông Hùng nói.
BĐS phải tăng bao nhiêu mới thắng tiền gửi?
Theo ông Hùng, lãi suất tiền gửi cao làm tăng chi phí vốn và hút một phần dòng tiền khỏi các tài sản rủi ro về tiền gửi, khiến thanh khoản BĐS chịu áp lực trong ngắn hạn.
Nhưng thanh khoản giảm không đồng nghĩa giá BĐS chắc chắn tiếp tục giảm.
“Nếu một BĐS dù đã giảm giá nhưng vẫn cao hơn giá trị thực, tình trạng mất thanh khoản có thể tiếp tục. Ngược lại, nếu tài sản đã xuống dưới giá trị hợp lý, nhà đầu tư vẫn có thể mua vào bất chấp lãi suất cao . Đây là khác biệt giữa nhà đầu tư phổ thông và nhà đầu tư chuyên nghiệp”, ông Hùng nói.
Theo ông, muốn biết một BĐS thực sự sinh lời bao nhiêu, không thể chỉ nhìn vào tiền thuê, mà phải tính toán theo công thức: Lợi suất thực = Lợi suất cho thuê + Mức tăng/giảm giá trị tài sản – Lạm phát – Chi phí vận hành.
Ví dụ, với BĐS 130 tỷ đồng có nguồn thu 2 tỷ đồng tiền thuê mỗi năm, lợi suất cho thuê chính là khoảng 1,54%. Nhưng lợi nhuận thực sẽ phụ thuộc rất lớn vào tài sản gốc tăng hay giảm giá.
“Mức tăng giá vốn là yếu tố cốt lõi có thể thay đổi cả cuộc chơi. Đây cũng là một trong những lý do BĐS thường được xem như tài sản có khả năng chống lại sự mất giá của đồng tiền trong dài hạn”, ông Hùng phân tích.
Điểm quan trọng khác khi tính lợi nhuận thực: Nhà đầu tư phải trừ đi chi phí bảo trì, thuế, phí môi giới/quản lý, khấu hao phần công trình và cả rủi ro thanh khoản.
Tiền gửi cũng có một biến số tương tự. 12,2 tỷ đồng không phải dòng thu nhập có thể mặc định kéo dài mãi mãi. Mức 9,38% là lãi suất danh nghĩa tại một thời điểm và điều kiện nhất định.
Người gửi tiền đối mặt với hai rủi ro. Một là lạm phát bào mòn sức mua của cả tiền gốc lẫn lãi. Hai là rủi ro tái đầu tư: khi kỳ hạn kết thúc, nếu nền kinh tế chuyển sang pha Risk-On (ưa rủi ro hơn) và lãi suất giảm, khoản tiền đó sẽ phải tái tục với mức sinh lời thấp hơn.
“Tiền gửi là một bến đỗ phòng thủ trong những giai đoạn nhất định, không nên mặc định là cỗ máy tăng trưởng tài sản dài hạn ”, ông Hùng nói.
Vậy BĐS phải tăng bao nhiêu mới đuổi kịp?
Từ chính phép tính 130 tỷ đồng, ông Hùng đưa ra một con số đáng chú ý:
9,38% (lãi suất ngân hàng) – 1,54% (lợi suất cho thuê BĐS) = 7,84%/năm.
Theo phép so sánh đơn giản này, nếu tiền gửi mang lại 9,38%/năm còn BĐS tạo lợi suất cho thuê 1,54%, BĐS phải tăng giá khoảng 7,84%/năm, tương đương hơn 10 tỷ đồng, thì tổng lợi suất danh nghĩa mới ngang tiền gửi.
Nếu tính thêm khoảng 0,5–1% chi phí bảo trì, thuế phí theo giả định của chuyên gia, mức tăng giá cần thiết sẽ lên khoảng 8,34–8,84%/năm.
Ngưỡng 7,84% mà ông Hùng đưa ra không phải mức tăng chưa từng xuất hiện trên thị trường BĐS Hà Nội. Theo CBRE Việt Nam, đến giữa năm 2026, dù giá chung cư thứ cấp đã bắt đầu điều chỉnh, mặt bằng giá vẫn cao hơn khoảng 13% so với cùng kỳ. Và trước đó, tốc độ tăng từng đạt 24–26% giai đoạn 2024–2025.
CBRE dự báo đến cuối năm 2026, giá chung cư thứ cấp tăng khoảng 3–5% theo năm, trong khi sơ cấp có thể tăng 7–8%.
Dữ liệu trên chỉ phản ánh phân khúc chung cư, không thể dùng để suy ra mức tăng của biệt thự cao cấp. Tuy vậy, nó cho thấy xét trên mặt bằng thị trường Hà Nội, ngưỡng tăng 7,84% để BĐS “đuổi kịp” tiền gửi không phải một giả định phi thực tế, nhưng khả năng đạt được sẽ phụ thuộc rất lớn vào từng phân khúc và từng tài sản cụ thể.
“Có 130 tỷ, nhà đầu tư chuyên nghiệp sẽ “all-in” vào đâu?”
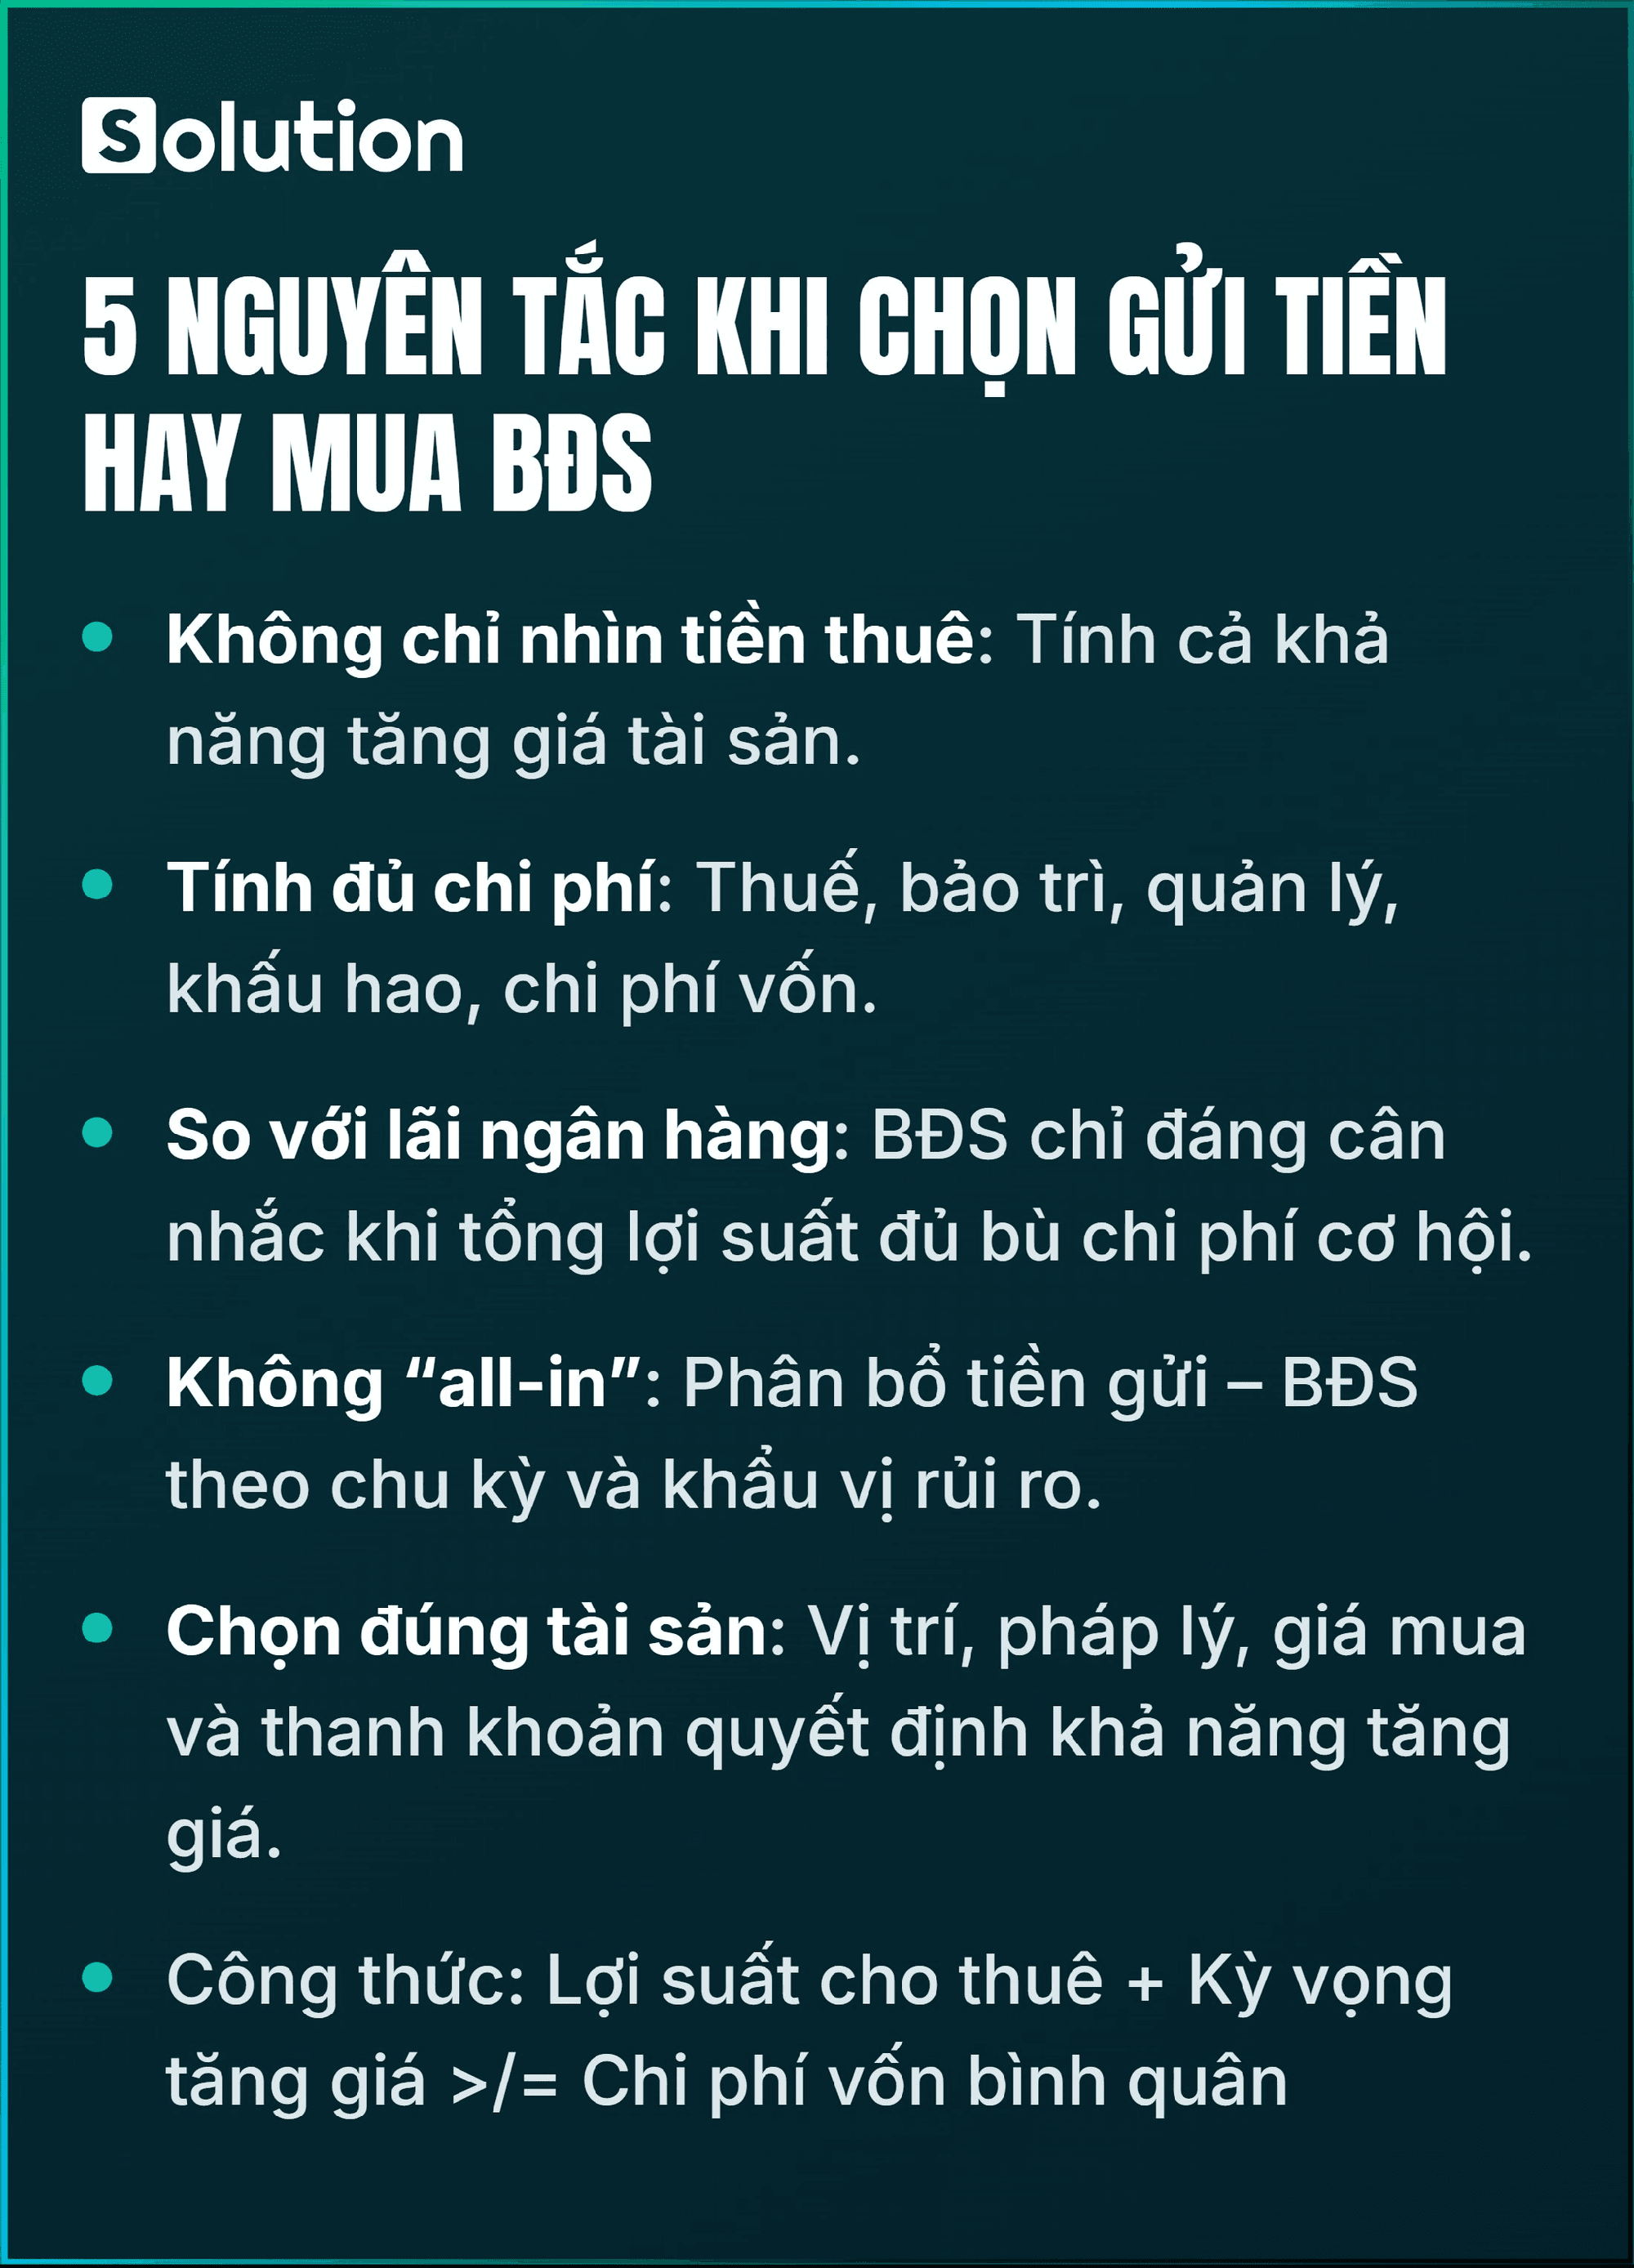
Theo ông Hùng, chính vì lợi thế giữa tiền gửi và BĐS có thể đảo chiều theo lãi suất và chu kỳ thị trường, sai lầm là cố tìm một kênh thắng tuyệt đối rồi “all-in” toàn bộ tài sản.
Với dòng vốn lớn, nhà đầu tư chuyên nghiệp thường quan tâm tới phân bổ tài sản động (Dynamic Asset Allocation) – thay đổi tỷ trọng tài sản theo mức độ rủi ro và chu kỳ của thị trường.
Nếu chỉ đặt tiền gửi và BĐS lên bàn cân, ông đưa ra một ví dụ:
- - Trong pha Risk-Off , có thể dành 60–70% cho tiền gửi để tận dụng lãi suất cao và duy trì thanh khoản; 30–40% cho BĐS có khả năng tạo dòng tiền thực.
- - Khi chuyển sang Risk-On , tỷ trọng có thể đảo chiều: 70–80% cho BĐS có dư địa tăng giá, 20–30% duy trì ở tiền gửi.
Đây không phải tỷ lệ cố định áp dụng cho mọi nhà đầu tư, mà là cách ông Hùng minh họa nguyên tắc dịch chuyển tài sản theo chu kỳ thay vì cược "tất cả trứng vào một giỏ".
Công thức cốt lõi mà ông đưa ra là: Lợi suất cho thuê + Kỳ vọng tăng giá > Chi phí vốn bình quân.
“Tiền mất giá, đất tăng giá”: Có phải cứ ôm BĐS đủ lâu là sẽ thắng?”
Niềm tin “tiền mất giá, đất tăng giá” không phải không có cơ sở. Theo ông Hùng, trong dài hạn, cung tiền có xu hướng gia tăng trong khi quỹ đất tại những khu vực có nhu cầu cao là hữu hạn. Khi lượng tiền lớn hơn cùng tìm đến một nguồn tài sản giới hạn, giá tài sản có xu hướng được đẩy lên.
Nhưng điều đó đúng với xu hướng dài hạn của thị trường, không đồng nghĩa mọi BĐS đều tăng giá.
“Cứ nghĩ ôm đất đủ lâu là chắc chắn thắng thì lầm to. Chọn sai vị trí, mua ở đỉnh của một cơn sốt, vướng pháp lý hoặc mua tài sản bị định giá quá cao, nhà đầu tư hoàn toàn có thể bị chôn vốn nhiều năm”, ông Hùng cảnh báo.
Thậm chí, trong giai đoạn lãi suất cao trong khi BĐS đi ngang hoặc giảm giá, lợi thế có thể nghiêng hẳn về tiền gửi. Người sở hữu BĐS vừa mất khoản lãi ngân hàng đáng kể – tức chi phí cơ hội – vừa phải chịu chi phí duy tu, vận hành trong khi thanh khoản thấp và nguy cơ tài sản giảm giá.
Cán cân chỉ bắt đầu đảo chiều khi lãi suất hạ nhiệt.
Theo ông Hùng, khi lãi suất huy động giảm về khoảng 5–6%/năm, trong giả định lạm phát quanh 4%, lợi suất thực của tiền gửi chỉ còn khoảng 1–2%. Khi ấy, chi phí cơ hội của việc đứng ngoài các tài sản có khả năng tăng giá trở nên đáng kể hơn. Dù người gửi ngân hàng thấy số dư vẫn tăng, nhưng sức mua của khối tiền đó đối với tài sản lại giảm sút.
Vì thế, với một khối tài sản 130 tỷ đồng, ông Hùng cho rằng không thể chỉ đặt 12,2 tỷ đồng tiền lãi cạnh 2 tỷ đồng tiền thuê rồi kết luận kênh nào thắng. Nhà đầu tư còn phải đặt lên bàn cân khả năng tăng giá, thanh khoản, pháp lý, chi phí nắm giữ và chu kỳ lãi suất .
Cuối cùng, câu hỏi với người có 130 tỷ đồng không phải “gửi ngân hàng hay mua BĐS?”, mà là: với mức giá mua hôm nay, tài sản nào có khả năng tạo ra tổng lợi suất tốt hơn sau khi đã tính đủ chi phí và rủi ro. 12,2 tỷ đồng tiền lãi là con số nhìn thấy ngay; còn phần quyết định thắng – thua của BĐS nằm ở thứ khó nhìn thấy hơn nhiều: mình đã mua đúng tài sản và đúng giá hay chưa?