
Thị trường bất động sản đang đối mặt với nhiều sức ép khi giao dịch chững lại, lượng hàng tồn kho tăng và lãi suất vay duy trì ở mức cao.
Theo HoREA, cả nước ghi nhận 331.876 giao dịch thành công trong 9 tháng, riêng quý III giảm 8% so với quý II.
Báo cáo của Bộ Xây dựng cho thấy tồn kho bất động sản tại 27/34 địa phương được báo cáo khoảng 51.950 căn và lô đất nền trong quý III, gồm 15.319 căn hộ chung cư, 17.089 căn nhà ở riêng lẻ và 19.542 nền đất.
So với quý trước, tồn kho đất nền tăng 75,3%, căn hộ tăng 19,5% và nhà ở riêng lẻ tăng 11,6%.
Trong khi đó, lãi suất cho vay bất động sản hiện phổ biến ở mức 12-14%/năm đối với các khoản vay thương mại thông thường, thậm chí lãi suất thả nổi có thể lên tới 15-16%/năm.
Nhiều người đặt câu hỏi thời điểm này có nên xuống tiền đầu tư bất động sản hay không?
Chia sẻ về vấn đề này trong talkshow Kinh tế, tài chính và đầu tư bất động sản: Chuẩn bị gì cho một chu kỳ mới?, ông Phan Lê Thành Long, Chủ tịch AFA Group, Chủ tịch sáng lập Cộng đồng Cố vấn Tài chính Việt Nam (VWA) cho biết nhìn lại lịch sử thị trường, người dân thường mua nhà, mua bất động sản nhiều nhất vào những giai đoạn thị trường nóng sốt, giá cao và tâm lý hưng phấn. Khi đó, nỗi sợ bỏ lỡ cơ hội khiến họ đẩy mạnh giao dịch.
Ngược lại, khi thị trường bước vào giai đoạn dễ mua hơn, hay còn gọi là buyer market – thị trường thuộc về người mua, với nhiều lợi thế hơn dành cho người mua thì người dân lại không xuống tiền.
Tuy nhiên, ông Long cho biết ở thời điểm hiện tại, quyết định đầu tư hay mua nhà không còn dễ dàng như trước. Có thể khẳng định rằng thời kỳ cứ mua bất động sản là thắng đã qua.
“Rất nhiều người mua bất động sản, đặc biệt là đất nền không có nhiều giá trị sử dụng, từ giai đoạn 2020–2021 đến nay vẫn mắc kẹt. Ngay cả trong năm ngoái, tôi nhớ vẫn có nhiều người được khuyên mua đất nền và đến nay chưa thể thoát hàng”, ông nói và nhấn mạnh thực tế nhiều người chưa có đủ kiến thức và sự chuẩn bị cần thiết, trong khi bất động sản là thị trường khó và tiềm ẩn nhiều rủi ro.
Ông Tô Anh Hùng, CEO REFI, Chuyên gia của Cộng đồng Cố vấn tài chính Việt Nam (VWA) cho biết trong khoảng 20 năm qua, thị trường đã trải qua nhiều chu kỳ khác nhau. Trước đây, một chu kỳ thường kéo dài khoảng 7-8 năm, nhưng giai đoạn từ năm 2022 đến năm 2026 cho thấy một chu kỳ có thể kết thúc chỉ sau khoảng 3-4 năm, khi các biến cố và yếu tố tác động thay đổi.
Điều đó càng cho thấy nhà đầu tư cần hiểu chu kỳ thị trường và chuẩn bị chiến lược phù hợp, thay vì dựa vào giả định rằng bất động sản sẽ luôn tăng giá.
Theo ông, hiện nay, nguồn cung sản phẩm lớn trong khi lãi suất cao khiến mỗi quyết định mua bất động sản trở nên tốn kém hơn trước. Vì vậy nhà đầu tư càng phải thận trọng và có năng lực định giá dựa trên những phương pháp phù hợp.
Tại Việt Nam, chuyên gia cho biết phương pháp định giá phổ biến lâu nay, kể cả trong hoạt động của các ngân hàng, là phương pháp so sánh. Theo cách này, người định giá đối chiếu bất động sản cần định giá với những sản phẩm tương tự trong khu vực.
Phương pháp này tương đối dễ áp dụng, nhưng cũng bộc lộ nhiều hạn chế. Ngay cả các ngân hàng cũng thường phải định giá lại sau 3-6 tháng để cập nhật diễn biến thị trường, nhất là khi giá tăng nóng hoặc giảm mạnh.
Ngoài ra, theo ông Hùng, một phương pháp định giá rất quan trọng là chiết khấu dòng tiền. Trong phương pháp này, tỷ lệ tăng giá thuê dài hạn là một yếu tố đáng chú ý, phụ thuộc nhiều vào hạ tầng.
“Một bất động sản nằm ở khu vực có tiềm năng phát triển hạ tầng, đặc biệt khi tốc độ triển khai hạ tầng ngày càng nhanh, có thể thu hút thêm người dân đến sinh sống. Khi dân cư tăng lên, giá thuê cũng có khả năng tăng trong dài hạn. Tuy nhiên, cần nhấn mạnh rằng đây là khả năng kỳ vọng, không phải điều chắc chắn sẽ xảy ra”, ông Hùng nói.
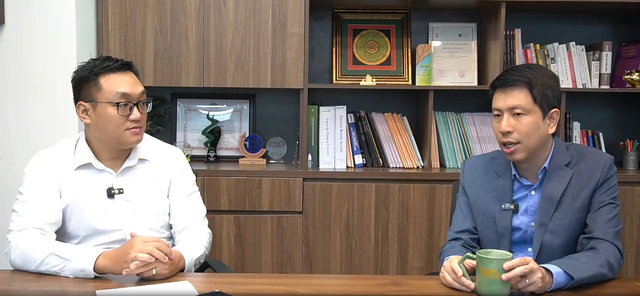
Chuyên gia Tô Anh Hùng (bên trái) và chuyên gia Long Phan.
Theo chuyên gia, có nhiều yếu tố cần xem xét khi lựa chọn một sản phẩm bất động sản, và những yếu tố này cần được đánh giá dựa trên định lượng. Trước đây, việc định giá thường dựa nhiều vào cảm nhận, nhưng hiện nay, nhà đầu tư cần sử dụng các phương pháp định lượng nhiều hơn để đưa ra quyết định có cơ sở.
Ngoài ra, vị này cho biết một số nhà đầu tư chia sẻ rằng năm ngoái họ vay với lãi suất cố định 6,5% trong một năm, nhưng hiện nay, khi chuyển sang lãi suất thả nổi, mức lãi suất ưu đãi tại một số ngân hàng, kể cả ngân hàng lớn, đã lên khoảng 10%.
Sự chênh lệch này tạo ra áp lực đáng kể, khiến nhiều nhà đầu tư và người mua nhà lần đầu lo ngại, thậm chí sợ sử dụng đòn bẩy tài chính. Tuy nhiên, theo góc nhìn của ông Hùng, sử dụng đòn bẩy cũng giống như người đầu bếp sử dụng dao, điều quan trọng là cách chúng ta sử dụng nó, tức phải trang trang bị kiến thức để tối ưu hóa đòn bẩy tài chính.
Đồng quan điểm, ông Long cho biết dù sử dụng vốn vay hay vốn tự thân thì cũng phải đảm bảo an toàn tài chính.
Trước hết, người mua phải tính toán chi phí lãi vay. Nếu khoản vay có lãi suất thả nổi, cần dự tính mức lãi suất có thể tăng lên bao nhiêu. Chẳng hạn, lãi suất ban đầu được cố định ở mức 6%, nhưng sau đó tăng lên 17-18%, người vay sẽ phải xử lý áp lực trả lãi như thế nào?
Theo ông Long, không phải ai cũng có khả năng trả khoản lãi tương đương gần 1/5 số tiền gốc vay trong một năm. Do đó, an toàn tài chính còn đòi hỏi người mua xác định mức vay phù hợp. Đây là bài toán về cấu trúc vốn tối ưu, tức xác định tỷ lệ vốn vay tối đa có thể sử dụng mà vẫn bảo đảm khả năng chi trả.
“Không có một đáp án chung cho tất cả mọi người. Cần xem xét từng tình huống, từng gia đình, khả năng tài chính và mức độ chấp nhận rủi ro của mỗi người”, ông nói.
Các chuyên gia cho biết, trong khoảng 20 năm qua, thị trường đã trải qua nhiều chu kỳ khác nhau. Trước đây, một chu kỳ thường kéo dài khoảng 7-8 năm, nhưng giai đoạn từ năm 2022 đến năm 2026 cho thấy một chu kỳ có thể kết thúc chỉ sau khoảng 3-4 năm, khi các biến cố và yếu tố tác động thay đổi. Điều đó càng cho thấy nhà đầu tư cần hiểu chu kỳ thị trường và chuẩn bị chiến lược phù hợp, thay vì dựa vào giả định rằng bất động sản sẽ luôn tăng giá.