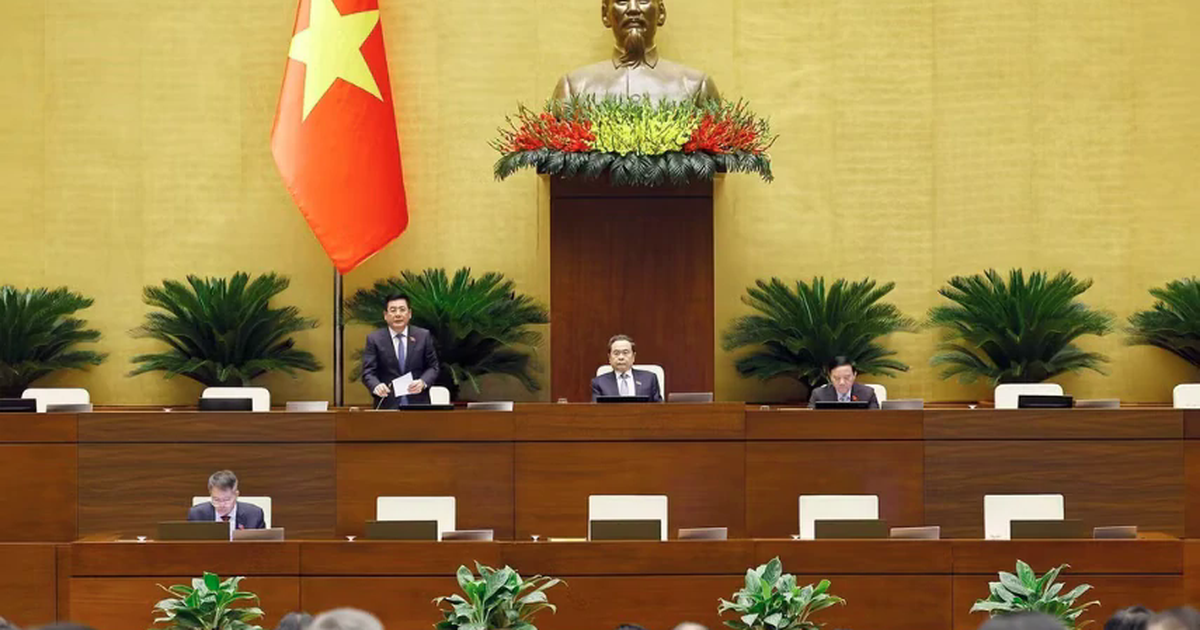
Sáng 23/10, thừa ủy quyền của Thủ tướng, Bộ trưởng Tài chính Ngô Văn Tuấn đã trình Quốc hội dự thảo Luật sửa đổi, bổ sung một số điều của ba luật về thuế, gồm Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.Đáng chú ý, tại Luật Thuế sử dụng đất phi nông nghiệp, Chính phủ đề xuất bổ sung quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Mức thuế này không áp dụng hạn mức, đồng nghĩa toàn bộ diện tích đất thuộc nhóm trên đều chịu cùng một thuế suất, thay vì được áp dụng các ngưỡng thuế khác nhau theo diện tích.
Theo cơ quan soạn thảo, đề xuất nhằm cụ thể hóa Nghị quyết số 21-NQ/TW của Trung ương về nghiên cứu chính sách tài chính, thuế theo lộ trình phù hợp, qua đó khắc phục tình trạng đất bị bỏ hoang, sử dụng kém hiệu quả và hạn chế đầu cơ.Nếu được thông qua, đây sẽ là một thay đổi đáng chú ý trong chính sách thuế sử dụng đất phi nông nghiệp. Theo quy định hiện hành, đất ở trong hạn mức chịu thuế suất 0,03%; phần diện tích vượt không quá 3 lần hạn mức chịu thuế 0,07%, còn phần vượt trên 3 lần hạn mức chịu thuế 0,15%. Đất sử dụng không đúng mục đích cũng áp dụng mức 0,15%, trong khi đất lấn, chiếm chịu thuế suất 0,2%.Như vậy, mức thuế suất đề xuất đối với đất bỏ hoang cao gần 7 lần mức thuế cơ sở áp dụng cho đất ở trong hạn mức và tương đương mức đang áp dụng với đất lấn, chiếm.Làm rõ tiêu chí xác định đất bỏ hoangMột vấn đề quan trọng khi triển khai chính sách là xác định chính xác trường hợp nào được xem là đất bỏ hoang, chậm hoặc không đưa vào sử dụng. Nếu thiếu tiêu chí rõ ràng, việc áp thuế có thể gặp khó khăn trong thực tế, nhất là với các khu đất đang vướng thủ tục pháp lý, giải phóng mặt bằng hoặc điều chỉnh quy hoạch.