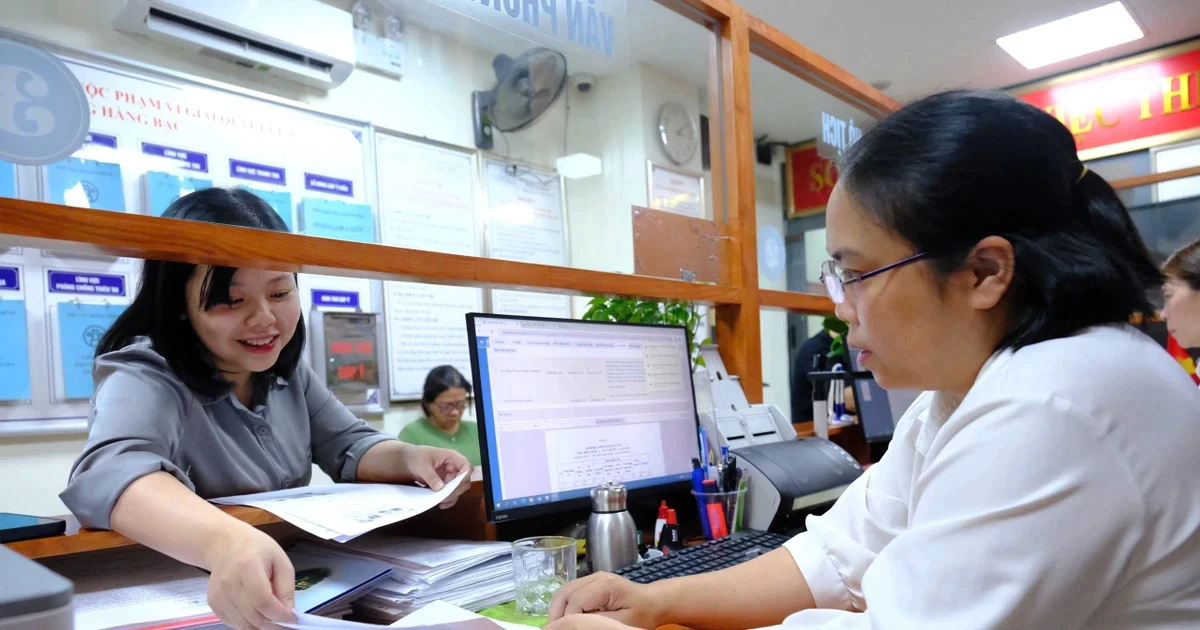
Trong bối cảnh Luật Thuế thu nhập cá nhân (TNCN) 2025 sắp có hiệu lực, Bộ Tài chính đề xuất nâng ngưỡng thu nhập vãng lai phải khấu trừ thuế tại nguồn từ 2 triệu đồng lên 5 triệu đồng/lần chi trả, cao hơn so với phương án 3 triệu đồng được đưa ra trước đó. Tuy nhiên, nhiều ý kiến cho rằng việc chỉ điều chỉnh con số vẫn chưa đủ, mà cần xem lại toàn bộ cơ chế khấu trừ 10%.
Theo quy định hiện hành, khi tổ chức, doanh nghiệp chi trả tiền công, thù lao cho cá nhân không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, nếu khoản chi trả từ 2 triệu đồng trở lên, đơn vị chi trả phải khấu trừ ngay 10% thuế TNCN trước khi thanh toán. Sau đó, bên chi trả cấp chứng từ khấu trừ cho người nhận để làm cơ sở quyết toán thuế cuối năm.