Trong buổi báo cáo kết quả hoạt động quỹ mở quý III/2026 và triển vọng thị trường cuối năm do Công ty TNHH Quản lý Quỹ Vietcombank (VCBF) phối hợp với CTCP Chứng khoán VNDirect (Mã: VND) tổ chức vào ngày 15/10 vừa qua, đại diện VCBF đã đưa ra những đánh giá về triển vọng kinh tế, diễn biến lãi suất và tác động của việc nâng hạng thị trường chứng khoán Việt Nam.
Lãi suất khó giảm khi nhu cầu vốn còn lớn
Ông Nguyễn Hoàng Linh, Kinh tế trưởng VCBF, dự báo lãi suất trong nước sẽ tiếp tục duy trì ở mặt bằng hiện tại, trong khi dư địa giảm trong ngắn hạn tương đối thấp.
Theo ông, nguyên nhân đầu tiên đến từ nhu cầu vốn của nền kinh tế. Để hướng tới mục tiêu tăng trưởng hai con số trong bối cảnh thương mại quốc tế biến động, Việt Nam cần duy trì hoạt động đầu tư ở mức cao. Trong khi đó, hệ thống ngân hàng vẫn là kênh cung ứng vốn chủ yếu, khiến nhu cầu huy động vốn khó giảm.

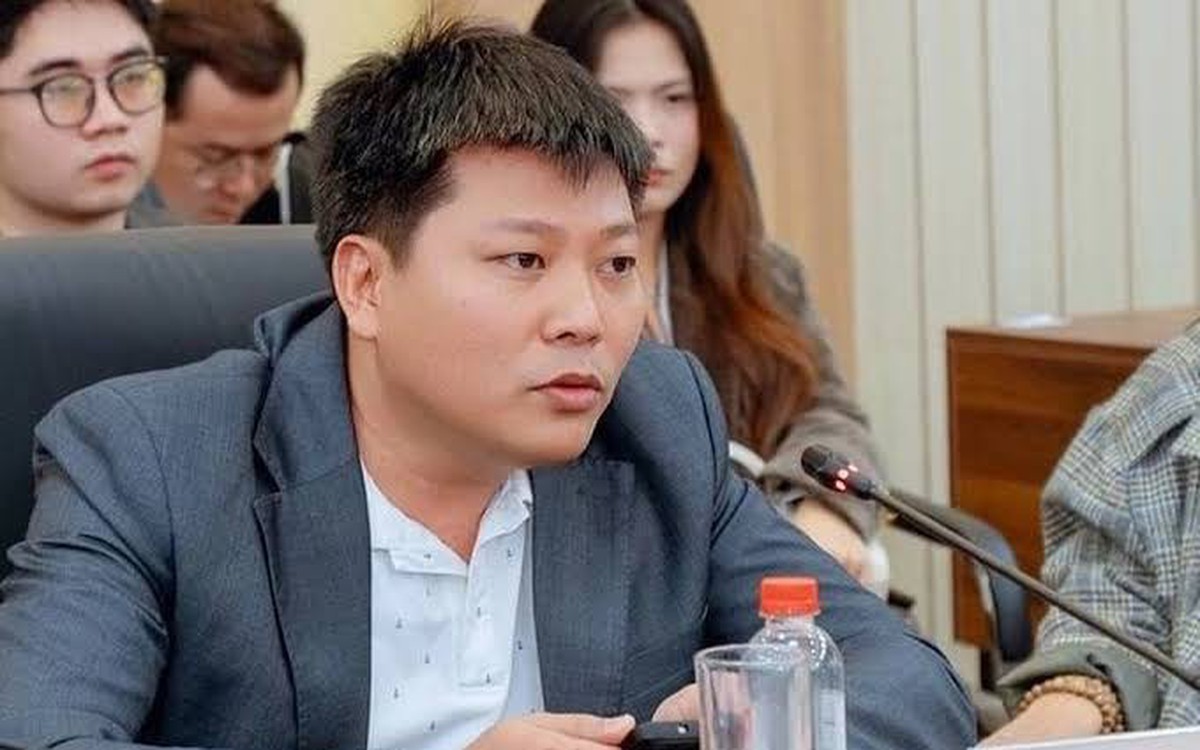
Ông Nguyễn Hoàng Linh, Kinh tế trưởng VCBF. (Ảnh chụp màn hình).
Yếu tố thứ hai là áp lực tỷ giá. Việc duy trì lãi suất huy động ở mức hợp lý giúp tạo chênh lệch với lãi suất USD, hạn chế tâm lý găm giữ ngoại tệ và góp phần ổn định tỷ giá. Do đó, ông Linh cho rằng Ngân hàng Nhà nước sẽ tiếp tục thận trọng trong điều hành thanh khoản.
Dựa trên tài liệu cập nhật kinh tế vĩ mô quý III và 9 tháng đầu năm 2026 của VCBF, nền kinh tế vẫn duy trì đà tăng trưởng, với GDP quý III tăng 10% so với cùng kỳ. Sản xuất công nghiệp tăng 14,8%, trong khi hoạt động đầu tư tiếp tục cải thiện ở cả khu vực Nhà nước, tư nhân và FDI.
VCBF đánh giá sản xuất công nghiệp và đầu tư sẽ tiếp tục là động lực của tăng trưởng kinh tế trong quý IV và năm 2027. Tuy nhiên, môi trường lãi suất cao và áp lực lạm phát có thể hạn chế đà phục hồi tiêu dùng, trong khi xuất khẩu vẫn phụ thuộc đáng kể vào khu vực FDI và nhóm hàng điện tử.
Về điều kiện để lãi suất giảm, ông Linh cho rằng trước hết cần có sự hạ nhiệt của các yếu tố vĩ mô bên ngoài. Nếu xung đột tại Trung Đông lắng dịu, giá năng lượng và áp lực lạm phát toàn cầu có thể giảm, qua đó tạo thêm dư địa cho các ngân hàng trung ương nới lỏng chính sách tiền tệ.
Nguồn cung ngoại tệ trong nước cũng cần cải thiện thông qua xuất nhập khẩu, FDI, kiều hối và du lịch, qua đó giảm sức ép lên tỷ giá.
Trong trung và dài hạn, việc phát triển thêm các kênh huy động vốn ngoài hệ thống ngân hàng cũng được kỳ vọng giảm áp lực cung ứng vốn lên các tổ chức tín dụng, từ đó tạo điều kiện để mặt bằng lãi suất giảm bền vững hơn.
Theo kịch bản của VCBF, lãi suất có thể ổn định quanh mặt bằng hiện tại và giảm nhẹ khi căng thẳng địa chính trị hạ nhiệt, đồng thời dòng vốn vào Việt Nam cải thiện. Ngược lại, rủi ro lạm phát vẫn hiện hữu nếu xung đột Trung Đông kéo dài hoặc giá lương thực, thực phẩm tăng mạnh do hiện tượng El Niño.
Quỹ cũng lưu ý tỷ giá dù tương đối ổn định vẫn có thể chịu thêm sức ép nếu Cục Dự trữ Liên bang Mỹ (Fed) quay lại tăng lãi suất.
Quỹ chủ động cần 6 - 9 tháng để nghiên cứu và phân bổ vốn
Đề cập đến triển vọng thị trường chứng khoán, ông Nguyễn Duy Anh, Giám đốc Quản lý Danh mục Đầu tư VCBF, cho rằng tác động từ việc FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp cần được nhìn nhận trong trung và dài hạn.
Theo ông, kinh nghiệm từ các thị trường từng được nâng hạng cho thấy giai đoạn giao dịch sôi động thường xuất hiện từ 1 - 2 năm trước thời điểm nâng hạng và kéo dài thêm khoảng 6 - 9 tháng sau đó.

Ông Nguyễn Duy Anh, Giám đốc Quản lý Danh mục Đầu tư VCBF. (Ảnh chụp màn hình).
Đối với Việt Nam, việc đưa cổ phiếu vào các bộ chỉ số của FTSE Russell được triển khai qua bốn giai đoạn, bắt đầu từ tháng 9/2026 và kết thúc vào tháng 9/2027.
Theo lộ trình, tỷ trọng có thể đầu tư được bổ sung lần lượt 10% trong tháng 9/2026, 20% vào tháng 3/2027, 35% vào tháng 6/2027 và 35% còn lại vào tháng 9/2027.
Ông Duy Anh ước tính tổng quy mô dòng vốn thụ động từ các ETF liên quan đến quá trình nâng hạng vào khoảng 2 - 3 tỷ USD. Dù không quá lớn so với thanh khoản toàn thị trường, nguồn vốn này được kỳ vọng góp phần cải thiện tâm lý sau giai đoạn nhà đầu tư nước ngoài liên tục bán ròng.
Tuy nhiên, theo ông Duy Anh, dòng vốn từ các quỹ chủ động mới là yếu tố quan trọng trong dài hạn. Khác với các ETF bám theo chỉ số tham chiếu, nhóm quỹ này thường cần 6 - 9 tháng để nghiên cứu, đánh giá thị trường và phân bổ vốn.
Do đó, ông kỳ vọng tác động tích cực của việc nâng hạng sẽ rõ nét hơn trong thời gian tới, thông qua khả năng thu hút dòng vốn tổ chức dài hạn và cải thiện tâm lý nhà đầu tư trong nước.
Không nên đặt cược quá nhiều vào biến động ngắn hạn
Về diễn biến thị trường từ nay đến cuối năm, ông Nguyễn Triệu Vinh, Phó Giám đốc Đầu tư kiêm Giám đốc Đầu tư Cổ phiếu VCBF, cho rằng các yếu tố cần theo dõi sát gồm tình hình Trung Đông, giá dầu và biến động lãi suất trong nước.
Theo đó, nếu xung đột Trung Đông tiếp tục kéo dài, áp lực lạm phát và tâm lý thận trọng của nhà đầu tư có thể gia tăng. Ngược lại, nếu căng thẳng được giải quyết, sức ép lên nền kinh tế và thị trường chứng khoán có thể giảm bớt.
Tuy nhiên, ông Vinh nhấn mạnh diễn biến thị trường trong ngắn hạn rất khó dự báo chính xác. Thực tế có những thời điểm dữ liệu vĩ mô hoặc diễn biến giá hàng hóa không tạo ra phản ứng của thị trường theo hướng nhà đầu tư thường kỳ vọng.
Từ đó, VCBF cho rằng nhà đầu tư không nên quá tập trung vào biến động trong những tháng cuối năm mà cần đánh giá chất lượng doanh nghiệp đang nắm giữ.
Với các doanh nghiệp có nền tảng cơ bản tốt và ban lãnh đạo có năng lực, khi những rủi ro ngắn hạn qua đi, thị trường có thể dần phản ánh lại giá trị nội tại của cổ phiếu. Ông Vinh cho rằng nhà đầu tư có thể duy trì tầm nhìn 2 - 3 năm thay vì quá tập trung vào những biến động ngắn hạn.