Những e ngại thường thấy về vay tiêu dùng liệu có hoàn toàn chính xác?
Theo Phó Giám đốc Ngân hàng Nhà nước chi nhánh Thành phố Hồ Chí Minh cho biết, tính đến cuối năm 2024, dư nợ cho vay tiêu dùng trên địa bàn đạt 1.111,3 nghìn tỷ đồng (tăng 10,4% so với năm trước), chiếm 28,2% tổng dư nợ tín dụng. Điều này cho thấy nhu cầu tài chính cá nhân của người dân ngày càng tăng cao.
Dù vậy, nhiều người vẫn e ngại vì định kiến “lãi cao” hay “khó kiểm soát”,do chưa hiểu rõ điều khoản, tổng chi phí và thiếu kế hoạch trả nợ. Do đó, trước khi đăng ký vay nhanh, việc trang bị góc nhìn đúng đắn là vô cùng cần thiết và dưới đây là 5 hiểu lầm phổ biến bạn cần giải mã ngay.
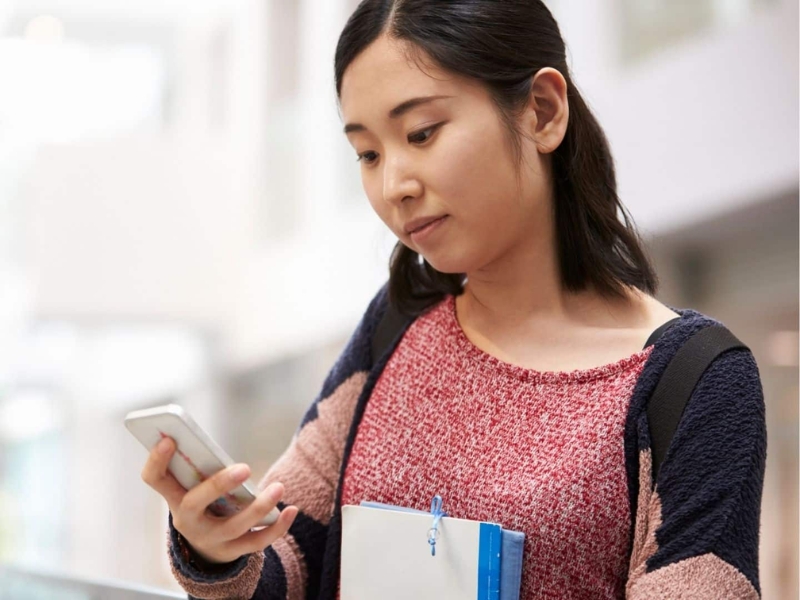
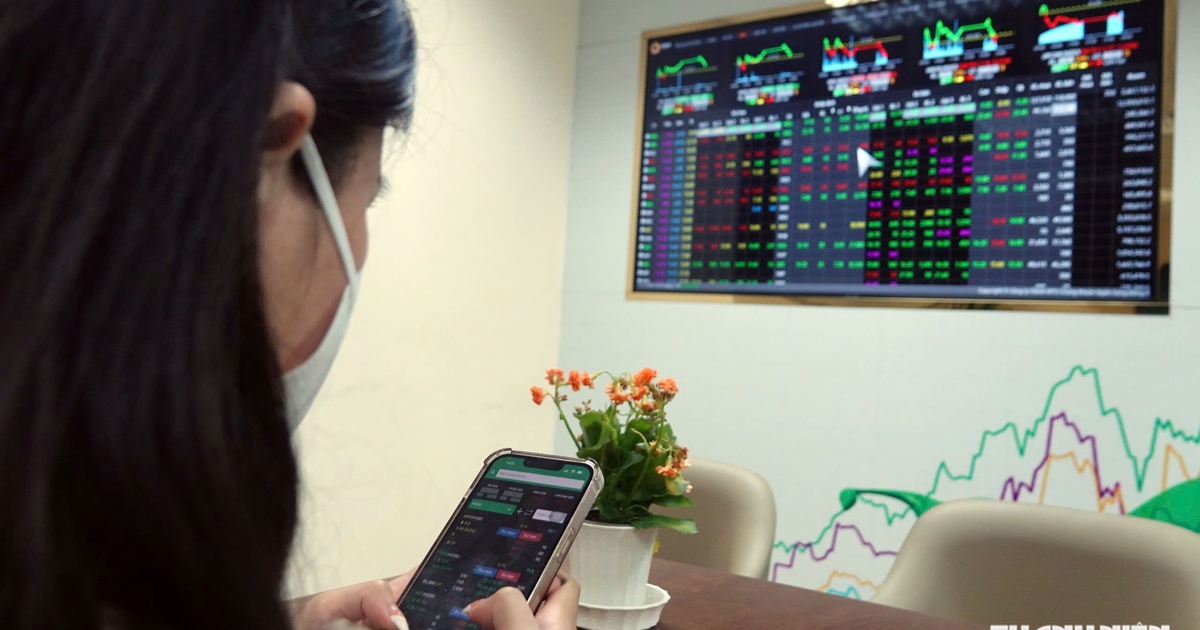
Nhiều người vẫn còn e ngại khi tiếp cận vay tiêu dùng
Hiểu lầm 1: Chỉ nhìn vào lãi suất công bố khi vay tiêu dùng
Lãi suất không phải yếu tố duy nhất quyết định khoản vay có “đắt” hay không. Bạn cần tính tổng nghĩa vụ thanh toán, gồm tiền gốc, lãi và các khoản phí đi kèm (tư vấn, hồ sơ, bảo hiểm khoản vay, phạt trả chậm, tất toán trước hạn).
Ví dụ: Với khoản vay nhanh 20 triệu đồng trong 12 tháng, mỗi tháng bạn cần trả khoảng 1,95 triệu đồng. Tổng lãi và phí khoảng 3,4 triệu đồng, tương đương 23,4 triệu đồng cho toàn bộ khoản vay.
Hiểu lầm 2: Chỉ người quản lý tài chính kém mới phải đi vay
Vay không đồng nghĩa với quản lý tài chính kém. Khi được tính toán đúng, khoản vay có thể là đòn bẩy giúp bạn sử dụng dòng tiền hiệu quả hơn, đáp ứng nhu cầu cần thiết mà không phải sử dụng đến tiền tích lũy.
Ví dụ: Vay mua laptop làm việc ngay giúp bạn tạo ra thu nhập trong tháng, thay vì bỏ lỡ cơ hội chỉ để đợi tích góp đủ tiền.
Hiểu lầm 3: Đăng ký vay lúc nào cũng phức tạp và mất nhiều thời gian
Hiện nay, các đơn vị tài chính đã đơn giản hóa thủ tục nhờ công nghệ số, hỗ trợ đăng ký ngay tại nhà qua app/website và nhận giải ngân qua tài khoản ngân hàng.
Home Credit là một trong những đơn vị tiên phong chuyển đổi quy trình giấy tờ phức tạp thành giao dịch 100% online chỉ cần CCCD/Căn cước. Người dùng chỉ cần nhập thông tin và xác thực trên hệ thống Home Credit là có thể nhận kết quả và giải ngân chỉ trong vài phút. Nhờ đó, việc đăng ký vay nhanh hiện nay trở nên nhẹ nhàng, không còn áp lực hồ sơ rườm rà.
Hiểu lầm 4: Chỉ cần nhớ số tiền trả hàng tháng là có thể kiểm soát khoản vay
Kiểm soát khoản vay đòi hỏi bạn theo dõi cả ngày đến hạn, dư nợ còn lại, phí phát sinh và điều kiện tất toán. Thanh toán trễ không chỉ phát sinh chi phí mà còn ảnh hưởng đến lịch sử tín dụng. Đặt lịch nhắc và chủ động theo dõi qua kênh chính thức sẽ giúp bạn quản lý dòng tiền an toàn.
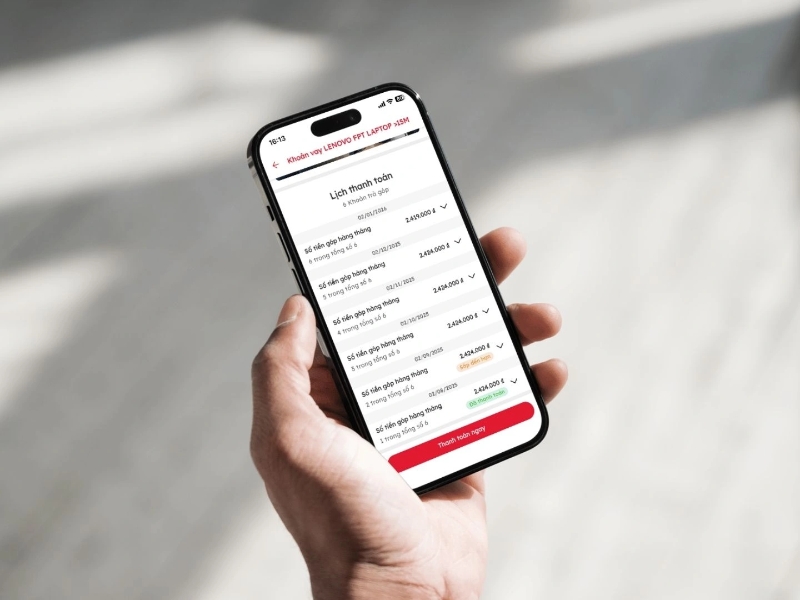
Người vay cần theo dõi thời gian thanh toán để tránh phát sinh chi phí
Hiểu lầm 5: Cứ đăng ký vay là sẽ bị gọi điện làm phiền hoặc ép vay
Đăng ký qua kênh chính thức giúp bạn hoàn toàn chủ động. Các cuộc liên hệ từ đơn vị uy tín chỉ nhằm xác minh thông tin hoặc hỗ trợ hoàn tất hồ sơ; bạn hoàn toàn có quyền từ chối nếu gói vay không phù hợp.
Người dùng cần cảnh giác với bên yêu cầu chuyển phí để “giải ngân”, gửi link lạ hoặc xin mã OTP. Đây có thể là dấu hiệu mạo danh, lừa đảo.
Sau cùng, một khoản vay không tốt hay xấu một cách tuyệt đối. Giá trị của vay tiêu dùng phụ thuộc vào ba yếu tố: mục đích vay, tổng chi phí và khả năng thanh toán. Người vay càng hiểu rõ hợp đồng và kiểm soát tốt dòng tiền, khả năng đưa ra quyết định tài chính an toàn càng cao.