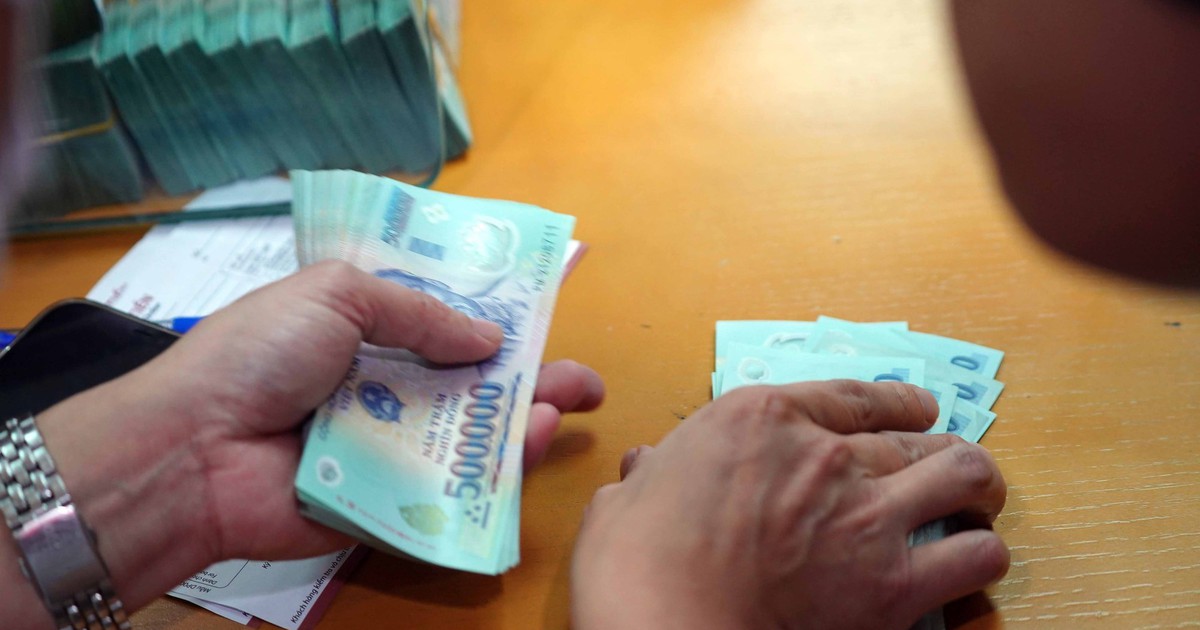
Theo dự thảo, khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng mới tính vào thu nhập chịu thuế TNCN của cá nhân. Trường hợp người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn thì không tính vào thu nhập chịu thuế của cá nhân.
Khoản tiền ăn trưa không vượt quá 1,2 triệu đồng/tháng được trừ khi xác định thu nhập chịu thuế