Thuận lợi hơn cho người nộp thuế
Bộ Tài chính đề xuất nâng mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản từ 3 tỉ đồng lên 10 tỉ đồng/năm. Nội dung này dự kiến được đưa vào dự án luật Hỗ trợ doanh nghiệp (DN) nhỏ và vừa (sửa đổi) để sửa đổi, bổ sung một số quy định tại luật Thuế thu nhập DN và luật Thuế thu nhập cá nhân (TNCN), trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2, dự kiến vào tháng 10.2026.
Cụ thể, DN, hộ kinh doanh (HKD) có doanh thu đến 10 tỉ đồng/năm được lựa chọn một trong 2 phương pháp tính thuế, gồm tính theo tỷ lệ trên doanh thu hoặc tính trên lợi nhuận. Theo Bộ Tài chính, ngưỡng doanh thu 10 tỉ đồng sẽ bao phủ phần lớn đối tượng kinh doanh. Hiện có 2.696.863 HKD, tương đương 99,98% tổng số hộ và 865.115 DN, tương đương 81,1%, có doanh thu không quá 10 tỉ đồng/năm.
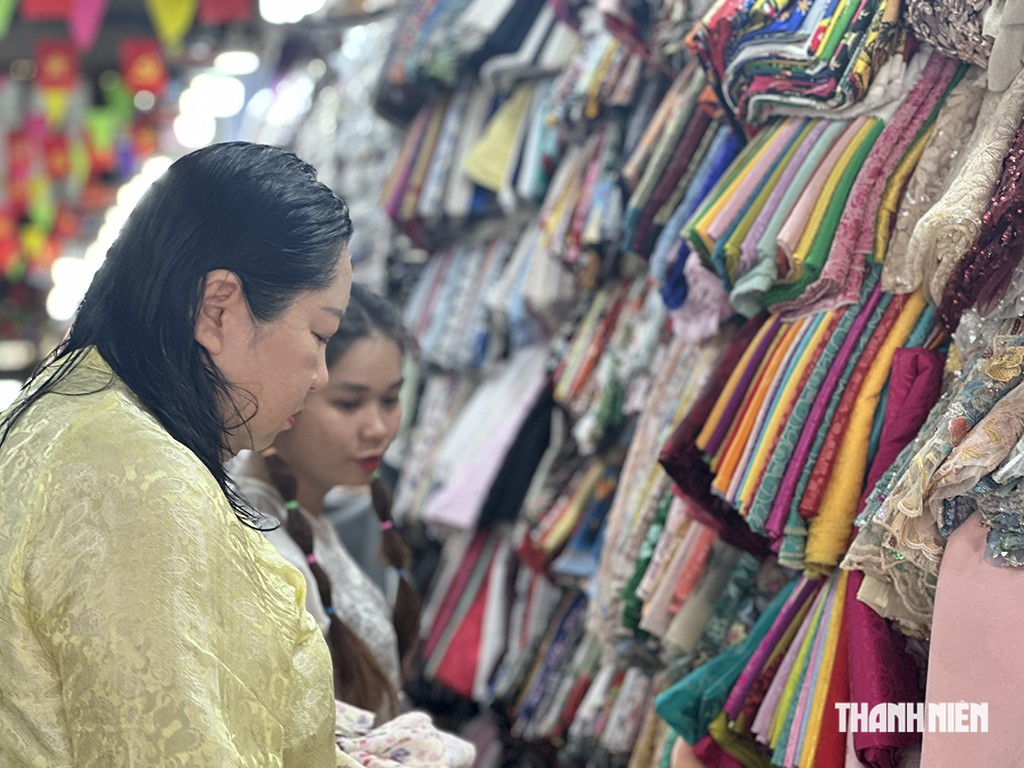
Doanh nghiệp, hộ kinh doanh có doanh thu đến 10 tỉ đồng/năm được lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc lợi nhuận
ẢNH: NGUYÊN NGA
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, nhận xét đề xuất này rất tốt cho người nộp thuế. Hiện nay, người nộp thuế có doanh thu dưới 3 tỉ đồng/năm được lựa chọn một trong 2 phương pháp tính thuế là tỷ lệ trên doanh thu hay kê khai (doanh thu trừ chi phí, nhân với thuế suất). Thế nhưng khi áp dụng thường xảy ra tình trạng lúng túng vì có người có đầy đủ hóa đơn đầu vào, đầu ra; nhưng cũng có người không thể đáp ứng."Ví dụ kinh doanh nhà hàng, mua chanh, ớt, tỏi, hành lá… thì làm sao có hóa đơn đầu vào để thực hiện theo phương pháp kê khai? Việc nâng ngưỡng doanh thu lên đến 10 tỉ đồng để người nộp thuế lựa chọn sẽ thuận lợi hơn cho họ rất nhiều trong giai đoạn đầu loại bỏ thuế khoán", ông Xoa dẫn chứng.
Chuyên gia thuế Nguyễn Ngọc Tú cũng cho rằng việc cho DN, HKD lựa chọn phương pháp tính thuế là hợp lý bởi sau khi bỏ thuế khoán, nhiều hộ còn khó khăn trong khâu sổ sách kế toán, chưa thể thực hiện tách bạch giữa chi phí kinh doanh và tiêu dùng. Ông Tú ví dụ, một HKD có thể sử dụng chính căn nhà của mình đang ở làm địa chỉ kinh doanh, buôn bán. Họ không xử lý chi phí sử dụng nhà, chi phí điện, nước, xe cộ… cho hoạt động kinh doanh; không thể lấy hóa đơn để có chi phí đầu vào ở đâu cho phương pháp kê khai. Do vậy, người nộp thuế có doanh thu trên 3 tỉ đồng thực hiện theo phương pháp kê khai không khả thi. Vì thế, việc cho họ lựa chọn hình thức tính thuế là phù hợp trong bối cảnh hiện nay, nhất là không phát sinh các chi phí về kế toán, chứng từ.
Trước đó, Phó tổng thư ký kiêm Trưởng ban Pháp chế VCCI Đậu Anh Tuấn cũng đề xuất cho DN siêu nhỏ và HKD có doanh thu dưới 10 tỉ đồng/năm được nộp thuế theo doanh thu. Bởi theo ông Tuấn, đối tượng này phải thực hiện 4 loại sổ sách và tính thuế trên phần doanh thu trừ chi phí. Quy định này có thể phù hợp với những DN có hệ thống kế toán tương đối đầy đủ, nhưng lại tạo gánh nặng đáng kể cho DN siêu nhỏ và HKD vì việc xác định, chứng minh từng khoản chi phí không hề đơn giản. Nếu chuyển sang phương thức nộp thuế trên doanh thu, chính sách sẽ tác động tới khoảng 5 - 6 triệu HKD và DN siêu nhỏ. Đây không chỉ là câu chuyện kỹ thuật thuế mà còn có thể tạo ra hiệu ứng xã hội rất lớn.
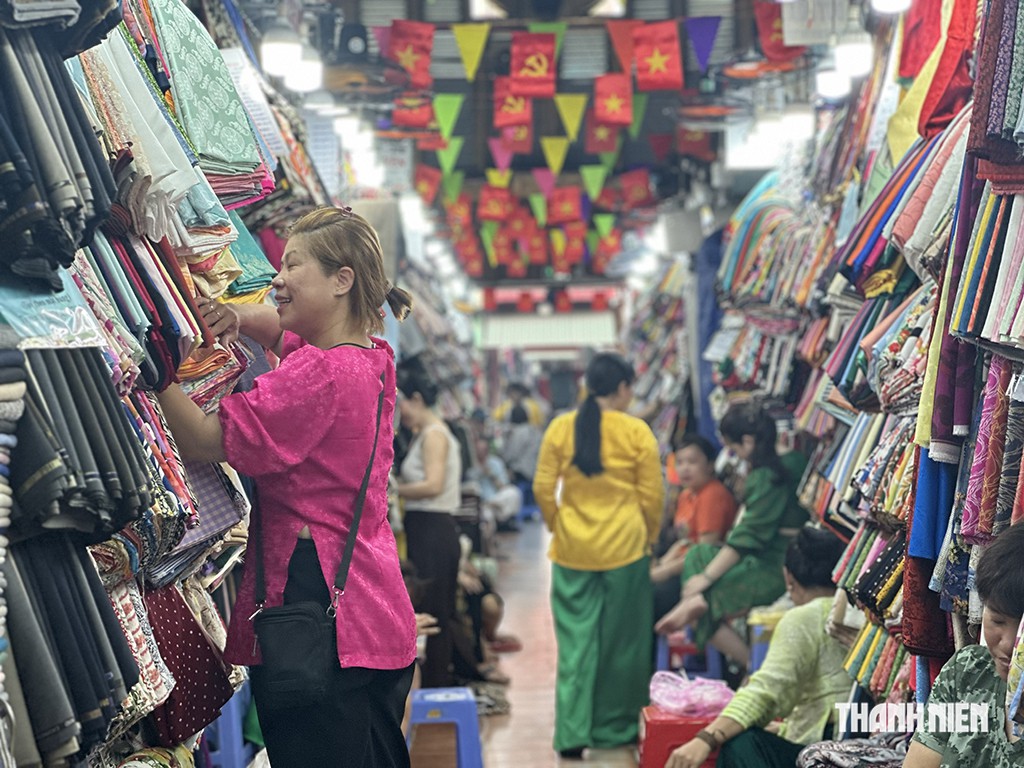
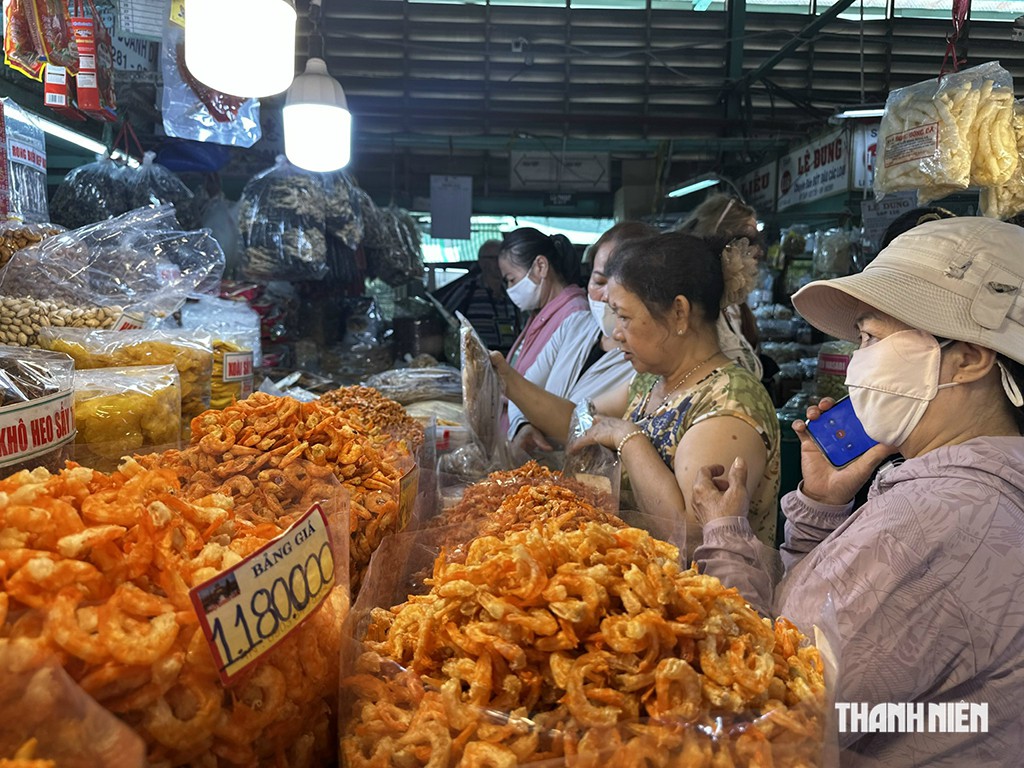
Doanh nghiệp, hộ kinh doanh có doanh thu đến 10 tỉ đồng/năm được lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc lợi nhuận
ẢNH: NGUYÊN NGA
Cần lộ trình tiến tới minh bạch
Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Keytas, cũng đồng quan điểm việc nâng ngưỡng doanh thu lựa chọn phương pháp tính thuế lên 10 tỉ đồng sẽ tạo ra bước đệm cần thiết để HKD thích nghi, trước khi thực hiện đầy đủ toàn bộ nghĩa vụ liên quan sổ sách, hóa đơn, chứng từ, hợp đồng, kê khai, quyết toán thuế... Ông Tuấn phân tích, khoảng cách ngưỡng doanh thu của nhóm 3 quá dài, từ 3 - 50 tỉ đồng; trong khi doanh thu 3 tỉ đồng chưa tạo ra lợi nhuận đủ lớn đến mức phải giám sát chặt chẽ nghĩa vụ thuế. Nói một cách dễ hiểu hơn, khi doanh thu của HKD chỉ đạt quanh 3 tỉ đồng, 5 tỉ đồng hay 7 tỉ đồng/năm, chi phí tuân thủ cao sẽ ăn mòn lợi nhuận của HKD. Trong khi HKD đạt doanh thu 40 tỉ đồng hay gần 50 tỉ đồng/năm, chi phí tuân thủ cao hơn một chút, nhưng lợi nhuận tạo ra lớn hơn, đủ để bù đắp chi phí tuân thủ. Điều này tạo ra cảm giác bất bình đẳng ngay cả khi so sánh trong cùng một nhóm doanh thu.
Ngoài ra, ông Tuấn thừa nhận, HKD nhóm 3 chưa được trang bị đầy đủ kiến thức và kỹ năng để chuẩn bị hóa đơn, chứng từ, hợp đồng, thanh toán…để đáp ứng các điều kiện cần thiết khi tính thuế. Như vậy, chính bản thân HKD nhóm 3 sẽ bị thiệt thòi vì nhiều chi phí thực tế sẽ không được cơ quan thuế chấp nhận, dẫn đến phát sinh nộp thêm thuế khi thanh kiểm tra thuế định kỳ.
"Việc nâng ngưỡng doanh thu lựa chọn phương pháp tính thuế lên 10 tỉ đồng, giúp HKD dưới ngưỡng có thêm bước đệm thích nghi về mặt chính sách thuế, trước khi thực hiện đầy đủ hồ sơ, sổ sách, hóa đơn, hợp đồng... theo quy định. Điều này cũng giúp cơ sở xác định nghĩa vụ thuế chính xác hơn, nhà nước có thời gian tiếp nhận ý kiến để ban hành chính sách phù hợp hơn với thực tế…", ông Lê Văn Tuấn nhấn mạnh.
Dù ủng hộ đưa ra sự lựa chọn cho người nộp thuế nhưng ông Nguyễn Ngọc Tú cho rằng nguyên tắc tính thuế là trên lợi nhuận. Về lâu dài cũng nên đưa ra lộ trình để người nộp thuế tuân thủ chế độ hóa đơn, chứng từ đầy đủ. Bởi khi việc thanh toán không dùng tiền mặt phát triển, cơ quan thuế nắm được dòng tiền kinh doanh, DN, HKD cũng không thể giấu doanh thu được.
Cùng quan điểm, ông Trần Xoa cũng cho rằng cần có lộ trình cho phép DN nhỏ, HKD được phép lựa chọn việc tính thuế như thế nào cho phù hợp. Bởi vài ba năm nữa, khi việc thực thi hóa đơn, chứng từ đi vào nền nếp, cơ quan chức năng có thể kiểm soát được doanh thu hoạt động kinh doanh thì lúc này người nộp thuế sẽ thấy phương pháp kê khai có lợi hơn. Bởi với phương pháp kê khai thì người kinh doanh lỗ sẽ không phải nộp thuế, còn tính theo tỷ lệ trên doanh thu thì dù có lỗ cũng phải nộp thuế. "Nên quy định cho người nộp thuế lựa chọn một trong 2 cách tính thuế trong vòng 3 năm, sau 3 năm thực hiện rà soát toàn bộ doanh thu, cũng như điều chỉnh thực hiện hóa đơn, chứng từ cho phù hợp. Lúc này có thể thống nhất cách thực hiện phương pháp kê khai", ông Trần Xoa cho hay.
Việc tính thuế theo tỷ lệ phần trăm trên doanh thu sẽ tiện hơn cho người nộp thuế vì biết được số thuế phải đóng, không phải thực hiện quyết toán, thanh kiểm tra. Về phía nhà nước thì nguồn thu ổn định hơn, chi phí quản lý không cao. Chẳng hạn, HKD có doanh thu mỗi năm gần 10 tỉ đồng hoạt động trong lĩnh vực thương mại, mức thuế suất thuế giá trị gia tăng và thuế TNCN phải đóng là 1,5%, tương đương số thuế 150 triệu đồng/năm, bình quân 12,5 triệu đồng/tháng.
Chuyên gia thuế Nguyễn Ngọc Tú