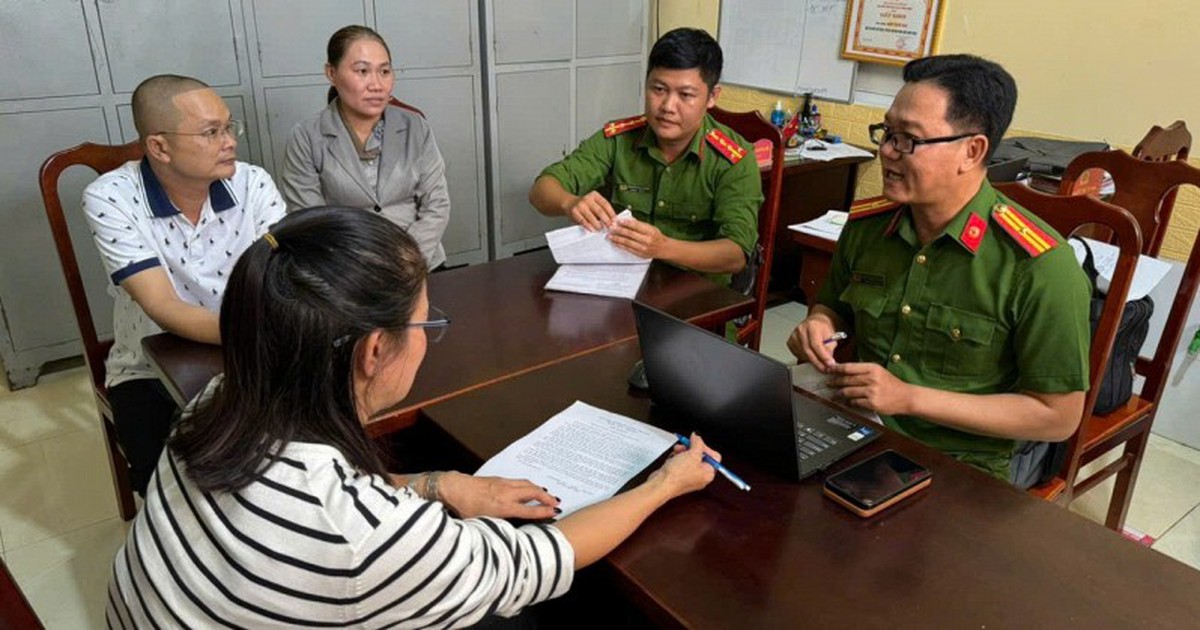
Đầu tháng 9/2026, Cơ quan Cảnh sát điều tra Công an thành phố Hà Nội đã khởi tố vụ án, khởi tố bị can đối với Tạ Thị Yến (SN 1979, HKTT: Hoa Thám, An Khánh ) về tội “Sản xuất, buôn bán hàng giả là lương thực, thực phẩm” ”, quy định tại khoản 1 Điều 193 Bộ luật Hình sự.
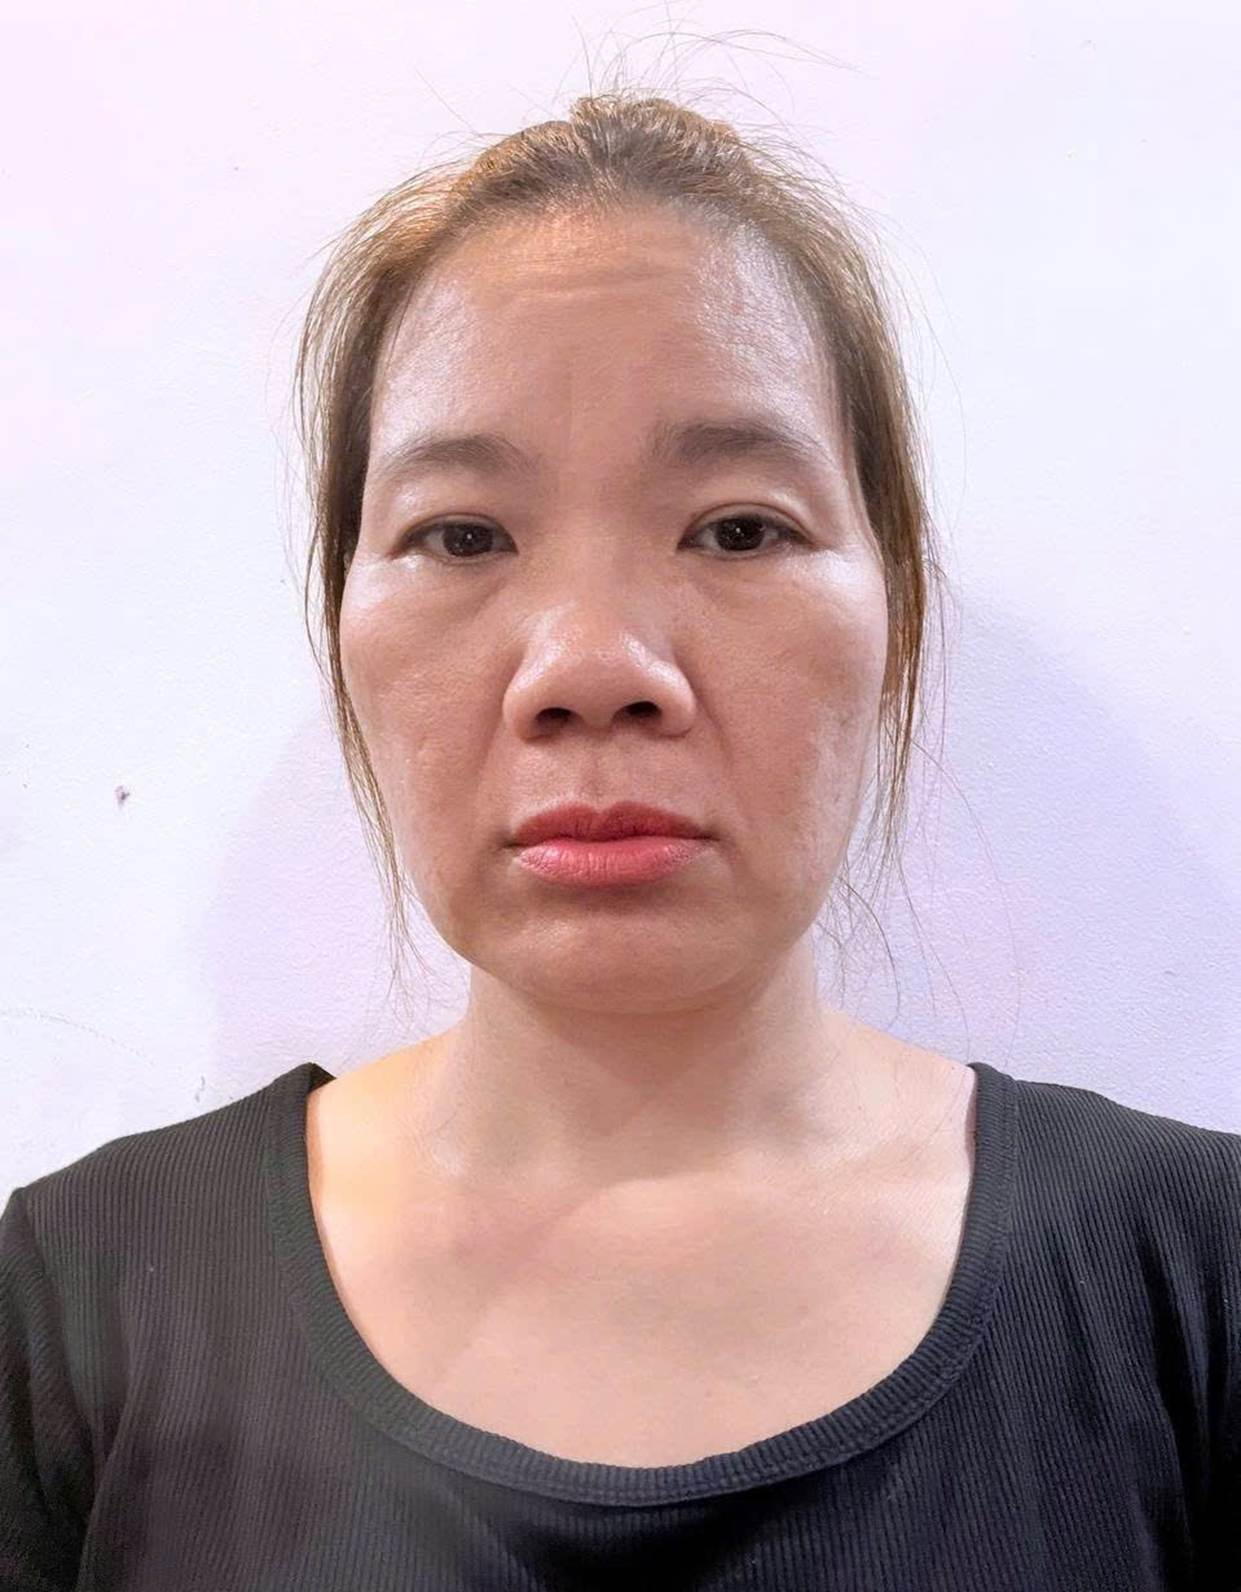
Bị can Tạ Thị Yến. Ảnh: CA Hà Nội
Trước đó, ngày 29/5/2026, Công an xã An Khánh phối hợp Đội Quản lý thị trường số 24 kiểm tra cơ sở sản xuất bột canh tại thôn Ngãi Cầu, xã An Khánh, thành phố Hà Nội do bà Tạ Thị Yến làm chủ, phát hiện sản xuất sản phẩm có bao bì ghi thông tin “ACECOOK”.
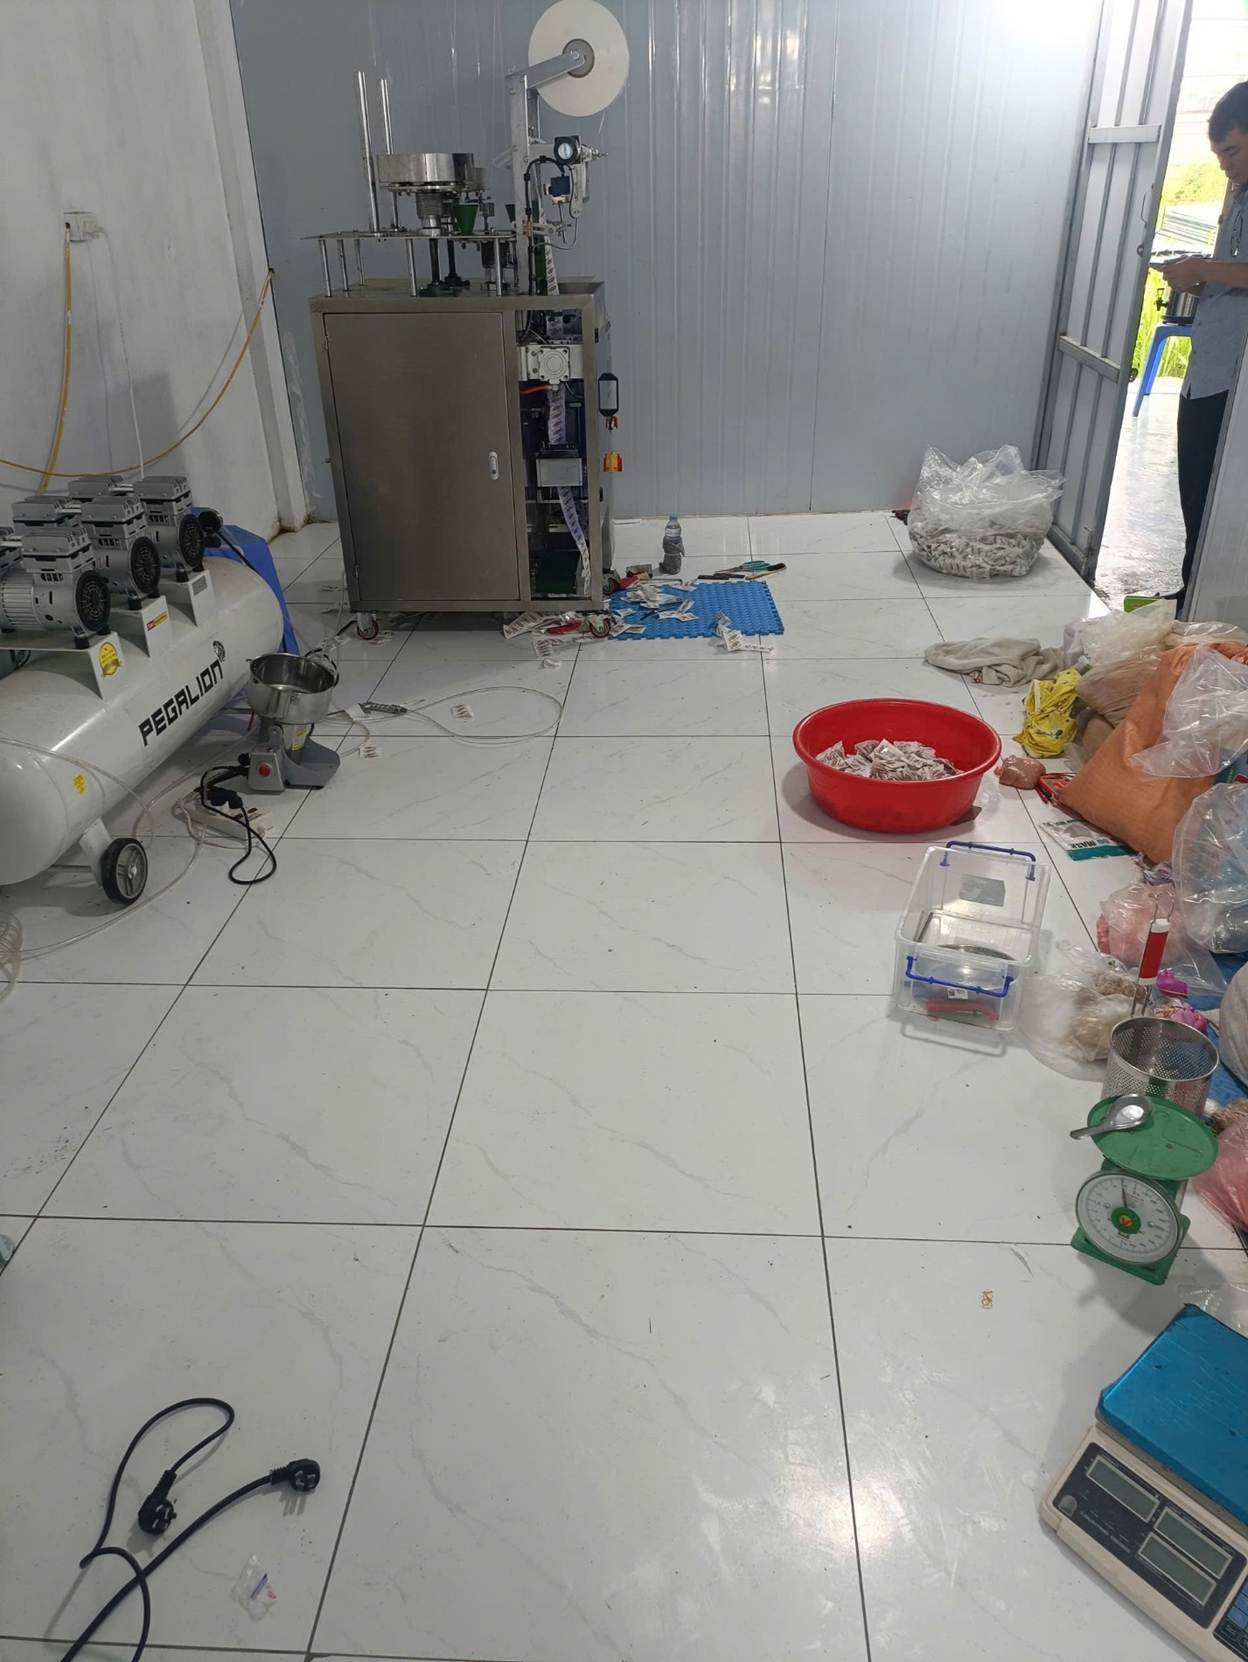
Hiện trường vụ việc. Ảnh: CA Hà Nội
Tại thời điểm kiểm tra, lực lượng chức năng phát hiện bà Yến đang sản xuất bột canh có nhãn ghi thông tin “SÚP BỘT/SOUP POWDER”, “cook happiness”, “ACECOOK”. Đoàn kiểm tra đã thu giữ 125 thùng súp bột thành phẩm loại 15kg/thùng (2.000 gói/thùng), 300 gói súp bột thành phẩm, cùng công cụ, nguyên liệu phục vụ việc sản xuất.
Quá trình điều tra và căn cứ tài liệu thu thập được, ngày 03/9/2026, Cơ quan Cảnh sát điều tra Công an thành phố Hà Nội đã ra Quyết định khởi tố vụ án, khởi tố bị can đối với Tạ Thị Yến về tội “Sản xuất, buôn bán hàng giả là lương thực, thực phẩm”, quy định tại khoản 1 Điều 193 Bộ luật Hình sự.