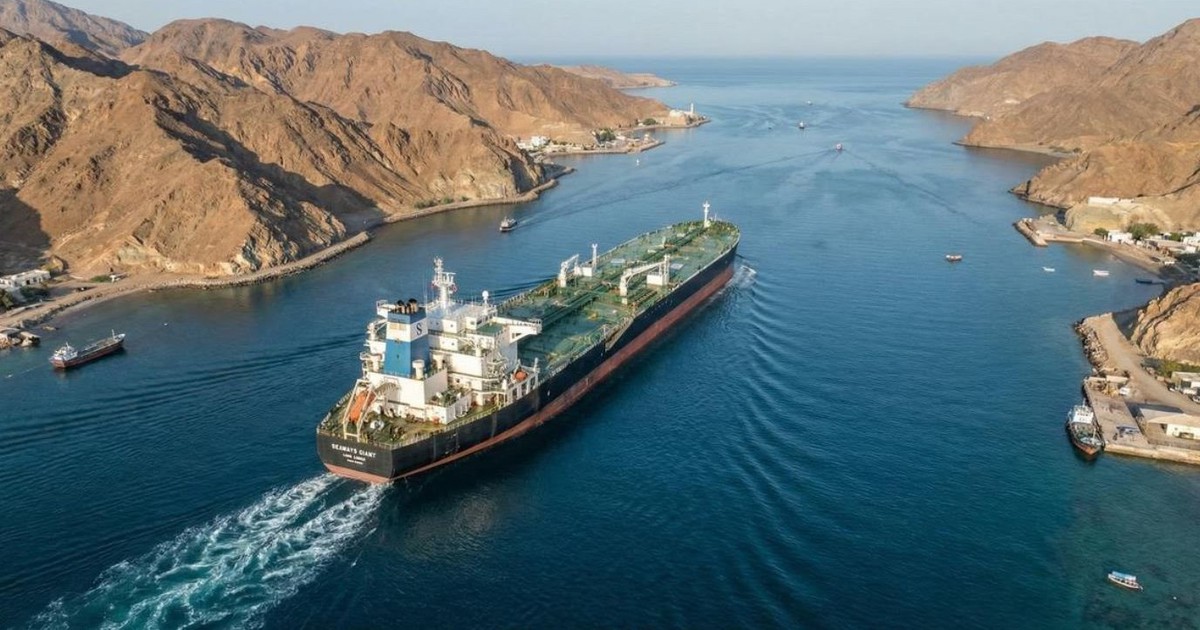
Trong báo cáo gặp gỡ doanh nghiệp của Chứng khoán Rồng Việt (VDSC) thông tin trong quý II, doanh thu của CTCP Vận tải Dầu khí Thái Bình Dương (Mã: PVP) - công ty con do Tổng CTCP Vận tải Dầu khí (PVTrans - Mã: PVT) nắm gần 64,5% vốn, vẫn duy trì ổn định do các tàu gần như được ký hợp đồng dài hạn với giá cước cố định.
Biến số của lợi nhuận quý II sẽ đến từ chi phí tài chính - chủ yếu là lãi lỗ chênh lệch tỷ giá. Với diễn biến gần đây của tỷ giá cùng với việc điều chỉnh lãi suất đầu vào thông qua việc đàm phán lại các điều khoản, VDSC cho rằng lợi nhuận sau thuế dự kiến sẽ tốt hơn so với quý đầu năm.