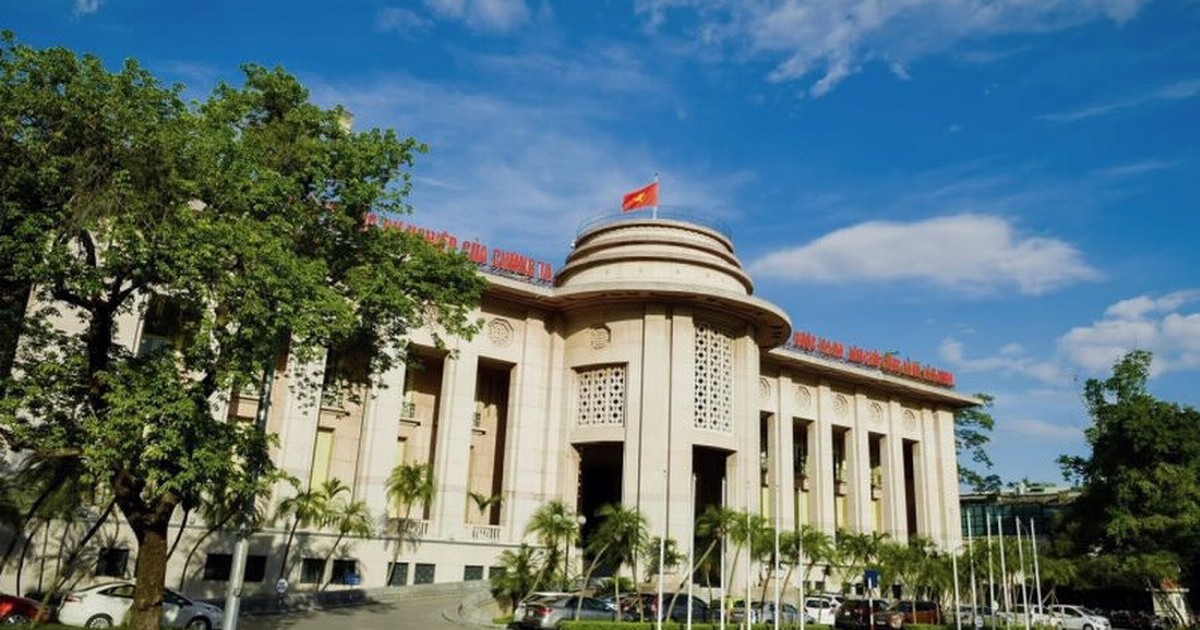

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành văn bản số 9608/NHNN-CSTT ngày 18/10/2026 về việc triển khai các giải pháp hoạt động của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài (TCTD). Bên cạnh yêu cầu giảm mặt bằng lãi suất, công văn đưa ra nhiều chỉ đạo về quản lý tài sản bảo đảm (TSBĐ), nợ xấu và chất lượng kết quả kinh doanh của các TCTD.
Mua hẳn miễn truy đòi bộ chứng từ bị trừ vào hạn mức tín dụng
Hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính TCTD phát hành (sau đây gọi tắt là mua hẳn miễn truy đòi bộ chứng từ) phải được kiểm soát rủi ro tương tự hoạt động cấp tín dụng khác; thực hiện đánh giá đầy đủ bản chất giao dịch, đối tác, nguồn thanh toán, dòng tiền và các yếu tố liên quan để nhận diện, đánh giá và kiểm soát rủi ro. TCTD kiểm soát tăng trưởng tín dụng không vượt quá mức dư nợ tín dụng tối đa năm 2026 đã được NHNN thông báo trừ đi số dư của các khoản mua hẳn miễn truy đòi bộ chứng từ phát sinh trong năm 2026.
Định giá tài sản bảo đảm sát giá thị trường
Tăng cường kiểm soát chất lượng thẩm định, phê duyệt tín dụng và quản lý TSBĐ, đặc biệt kiểm soát việc thẩm định, đánh giá lại làm tăng giá trị TSBĐ trong giai đoạn hiện nay, rà soát bảo đảm tuân thủ đầy đủ quy định pháp luật và quy định nội bộ về nhận, định giá, quản lý và xử lý TSBĐ. Thực hiện định giá TSBĐ sát với giá trị thị trường, thường xuyên cập nhật, đánh giá lại giá trị TSBĐ; xác định tỷ lệ cấp tín dụng trên giá trị TSBĐ phù hợp với mức độ rủi ro và đặc điểm, khả năng thanh khoản của từng loại TSBĐ. Theo dõi chặt chẽ tình trạng và giá trị TSBĐ trong quá trình quản lý khoản vay, kịp thời có biện pháp bổ sung, điều chỉnh hoặc xử lý khi giá trị TSBĐ suy giảm, bảo đảm khả năng thu hồi nợ và hạn chế tổn thất khi phát sinh rủi ro; chủ động phối hợp với các cơ quan có liên quan để tháo gỡ khó khăn, vướng mắc trong xử lý TSBĐ và thu hồi nợ.
Không để xảy ra tình trạng che giấu nợ xấu
Theo dõi sát diễn biến các nhóm nợ nhất là nợ nhóm 2 và nợ xấu; tăng cường theo dõi, quản lý các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và các khoản nợ đã cơ cấu, cơ cấu lại thời hạn trả nợ; thường xuyên đánh giá khả năng phục hồi của khách hàng, kịp thời cập nhật mức độ rủi ro và có biện pháp kiểm soát phù hợp nhằm kịp thời xử lý, thu hồi các khoản nợ đến hạn, nợ quá hạn, ngăn ngừa nguy cơ chuyển thành nợ xấu; đặc biệt lưu ý một số TCTD có quy mô và tốc độ gia tăng nợ xấu ở mức cao cần theo dõi, quản lý chặt chẽ các khoản cấp tín dụng, chủ động rà soát, đánh giá nguyên nhân nợ xấu tăng cao để có các giải pháp xử lý kịp thời nhằm kiểm soát rủi ro, bảo đảm an toàn hoạt động của TCTD.
Rà soát và tuân thủ đầy đủ các quy định của pháp luật cũng như quy định nội bộ liên quan đến công tác phân loại nợ, trích lập dự phòng, phản ánh trung thực chất lượng tín dụng, không để xảy ra tình trạng che giấu nợ xấu hoặc chậm ghi nhận rủi ro, bảo đảm việc trích lập dự phòng rủi ro đầy đủ, kịp thời theo quy định; xây dựng kế hoạch tăng cường năng lực tài chính, nâng cao tỷ lệ bao phủ nợ xấu nhằm củng cố khả năng chống chịu trước các biến động bất lợi của môi trường kinh doanh; đẩy mạnh công tác thu hồi, xử lý nợ xấu, đa dạng hóa các biện pháp xử lý thay vì phụ thuộc chủ yếu vào sử dụng dự phòng rủi ro.
Kiểm soát lãi dự thu và việc chia cổ tức
Kiểm soát chặt chẽ các khoản lãi dự thu, nhất là các khoản có giá trị lớn, kéo dài hoặc tiềm ẩn khó thu hồi; thực hiện ghi nhận, hoạch toán lãi dự thu, thoái các khoản lãi dự thu đúng quy định pháp luật và chỉ đạo của NHNN, đồng thời yêu cầu thực hiện kiểm soát việc chia cổ tức, phân chia lợi nhuận bảo đảm kết quả kinh doanh phản ánh thực chất tình hình hoạt động của TCTD. Kiểm soát hợp lý chi phí lãi phải trả, phù hợp với khả năng tạo thu nhập từ tín dụng; đồng thời đẩy mạnh đa dạng hóa cơ cấu nguồn thu, phát triển các hoạt động dịch vụ và phi tín dụng, giảm dần mức độ phụ thuộc vào thu nhập lãi thuần. Tăng cường quản lý, thu hồi các khoản nợ đến hạn, qua đó cải thiện hiệu quả kinh doanh, củng cố năng lực tài chính và hỗ trợ tăng trưởng bền vững.