Dòng vốn đầu tư trực tiếp nước ngoài (FDI) tiếp tục tăng mạnh, nhưng dòng vốn ngoại trên thị trường chứng khoán Việt Nam vẫn đang bị rút ròng. Sự phân hóa này phản ánh đặc thù của từng kênh đầu tư; đồng thời đặt ra vấn đề về khả năng chuyển hóa đà tăng trưởng kinh tế thành sức hút đối với dòng vốn tài chính thời gian tới.
FDI tăng tốc, FII chịu sức ép từ dòng vốn toàn cầu
Tại webinar “Gateway to Viet Nam” do Công ty cổ phần Chứng khoán SSI tổ chức, ông Barry Weisblatt, Giám đốc Khối Khách hàng tổ chức của SSI cho rằng, cần phân biệt đặc điểm vận động của vốn FDI và vốn đầu tư gián tiếp nước ngoài (FII) để đánh giá triển vọng thu hút vốn ngoại của Việt Nam.
Theo ông Barry Weisblatt, FII nhạy cảm hơn với biến động lãi suất và điều kiện tài chính quốc tế. Khi lợi suất trái phiếu Chính phủ Mỹ tăng, nhà đầu tư có thể điều chỉnh danh mục, chuyển vốn sang những tài sản có mức sinh lời hấp dẫn hơn.
Trong khi đó, FDI gắn với các quyết định đầu tư dài hạn, thường được hoạch định cho 20-30 năm, dựa trên triển vọng tăng trưởng và cơ hội kinh doanh tại nước tiếp nhận vốn.
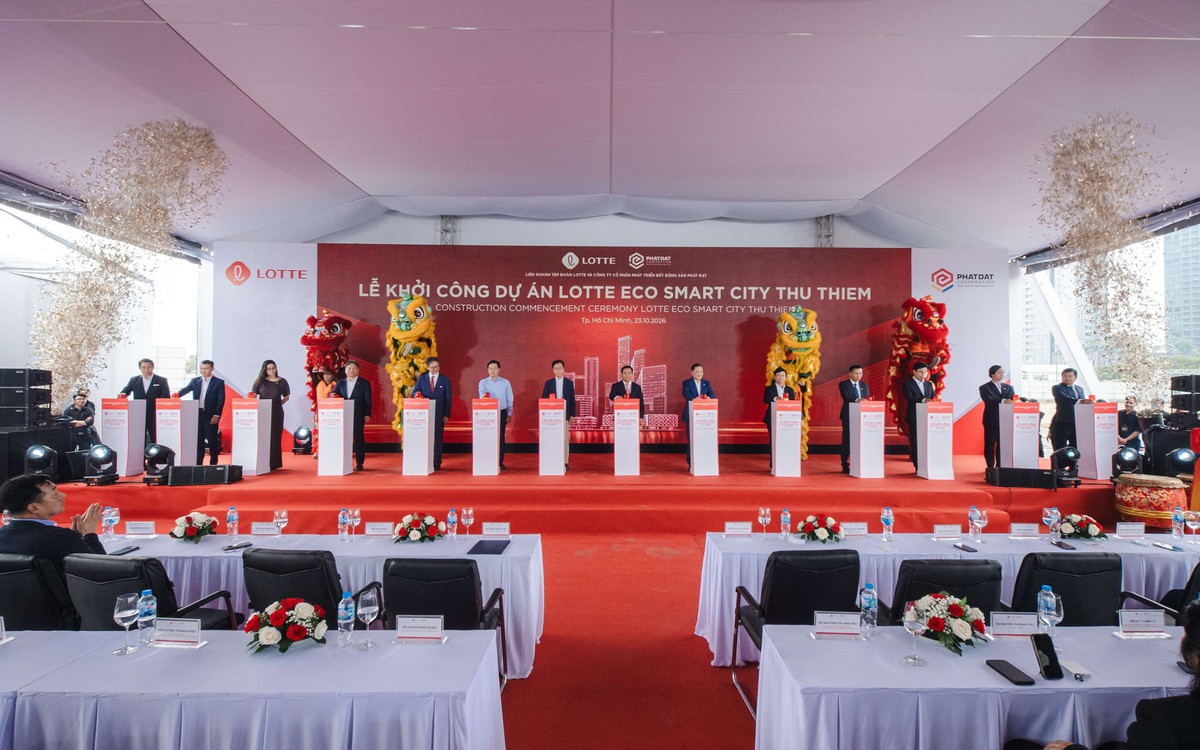
Diễn biến tại Việt Nam phần nào cho thấy sự khác biệt này. Theo số liệu của Bộ Tài chính, trong 9 tháng năm 2026, tổng vốn FDI đăng ký đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ năm trước. Vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1% và cao nhất trong 5 năm qua.
Đáng chú ý, dòng vốn FDI vẫn duy trì đà tăng trong bối cảnh chính sách thuế quan đối ứng của Mỹ từng làm dấy lên lo ngại về triển vọng xuất khẩu và sức hấp dẫn đầu tư của Việt Nam. Theo ông Barry Weisblatt, định hướng phát triển công nghệ, trí tuệ nhân tạo (AI), công nghiệp bán dẫn và nâng cao vị thế trong chuỗi giá trị toàn cầu đang thu hút sự quan tâm của nhà đầu tư quốc tế.
Tuy nhiên, diễn biến tích cực của FDI không đồng nghĩa thị trường chứng khoán sẽ nhận được dòng vốn tương ứng. Với FII, quyết định phân bổ vốn còn phụ thuộc vào lợi suất của các tài sản thay thế, triển vọng lợi nhuận doanh nghiệp, định giá cổ phiếu và khả năng tiếp cận thị trường.
Trên bình diện quốc tế, áp lực rút vốn gia tăng khi giá dầu quanh 100 USD/thùng, trong khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiến sát 5%. Các thị trường mới nổi ghi nhận dòng vốn ròng chảy ra khoảng 19 tỷ USD trong tháng 9 và 113 tỷ USD tính từ đầu năm 2026.
Những diễn biến này cho thấy áp lực đối với thị trường chứng khoán Việt Nam không chỉ xuất phát từ các yếu tố nội tại, mà còn nằm trong xu hướng điều chỉnh phân bổ vốn trên thị trường toàn cầu.
Thực tế, thị trường chứng khoán Việt Nam ghi nhận giảm hơn 5% kể từ khi được nâng hạng lên thị trường mới nổi, trong khi khối ngoại tiếp tục bán ròng. Theo ông Barry Weisblatt, còn quá sớm để đánh giá tác động của việc nâng hạng khi thời gian quan sát mới chỉ khoảng ba tuần.
Diễn biến này cần được đặt trong bối cảnh dòng vốn đang rút khỏi các thị trường mới nổi trên diện rộng, thay vì chỉ nhìn nhận như hệ quả của riêng thị trường Việt Nam.
Bên cạnh yếu tố bên ngoài, điều kiện thanh khoản trong nước cũng tạo thêm sức ép. Theo ông Barry Weisblatt, tăng trưởng tín dụng năm 2025 đạt khoảng 19%, trong khi tiền gửi không kỳ hạn tăng khoảng 14%, khiến khoảng cách giữa dư nợ tín dụng và tiền gửi mở rộng. Nhu cầu huy động vốn gia tăng tạo áp lực lên các ngân hàng, thúc đẩy mặt bằng lãi suất tiền gửi tăng lên.
Diễn biến này khiến việc gửi tiết kiệm trở nên hấp dẫn hơn so với nắm giữ cổ phiếu. Trong bối cảnh đó, thị trường chứng khoán chịu sức ép đồng thời từ hoạt động bán ròng của khối ngoại và khả năng suy yếu của lực cầu trong nước.
Như vậy, dù FDI tiếp tục tăng, dòng vốn trên thị trường chứng khoán vẫn chịu tác động từ những điều kiện phân bổ vốn khác biệt. Khả năng đảo chiều không chỉ phụ thuộc vào sức hấp dẫn dài hạn của nền kinh tế, mà còn gắn với diễn biến lãi suất, thanh khoản và kỳ vọng sinh lời của các tài sản tài chính.
Định giá thấp, chờ dòng tiền đảo chiều
Trong bối cảnh dòng vốn ngoại chịu sức ép, triển vọng của thị trường chứng khoán còn phụ thuộc vào khả năng cải thiện lợi nhuận doanh nghiệp và mức định giá của cổ phiếu. Dữ liệu của VinaCapital cho thấy đà tăng của VN-Index thời gian qua có sự phân hóa đáng kể giữa các nhóm cổ phiếu.
Bà Nguyễn Hoài Thu, Phó Tổng giám đốc VinaCapital cho rằng, năm 2026 là giai đoạn tương đối khó khăn đối với thị trường chứng khoán. Từ cuối năm 2024 đến tháng 9/2026, VN-Index tăng khoảng 39,6%. Tuy nhiên, nếu loại trừ cổ phiếu VIC, mức tăng chỉ còn khoảng 12%; khi loại thêm các cổ phiếu khác thuộc hệ sinh thái Vingroup, mức tăng thu hẹp xuống 4,6%.
Các số liệu này cho thấy diễn biến của một số cổ phiếu vốn hóa lớn ảnh hưởng đáng kể đến chỉ số chung. Trong khi đó, nhiều doanh nghiệp vẫn duy trì hoạt động kinh doanh tích cực, doanh thu tăng trưởng nhưng giá cổ phiếu đi ngang hoặc giảm. Theo bà Nguyễn Hoài Thu, sự phân hóa này mở ra cơ hội cho nhà đầu tư dài hạn tìm kiếm những doanh nghiệp có chất lượng tốt ở mức định giá hấp dẫn hơn.
Dữ liệu của VinaCapital cho thấy P/E (chỉ số đánh giá mối quan hệ giữa giá thị trường của cổ phiếu với thu nhập trên một cổ phiếu) của VN-Index sau khi loại trừ VIC ở khoảng 9,5 lần. Mức định giá này cho thấy một bộ phận cổ phiếu đang được giao dịch ở mức thấp so với mặt bằng chung lịch sử. Tuy nhiên, định giá thấp chưa đủ để kích thích dòng tiền quay trở lại ngay, nhất là khi lãi suất tiền gửi duy trì ở mức cao và nhà đầu tư còn có những lựa chọn khác để phân bổ vốn.
Triển vọng lợi nhuận là một yếu tố quan trọng để đánh giá khả năng cải thiện sức hấp dẫn của thị trường. VinaCapital dự báo lợi nhuận cốt lõi của nhóm cổ phiếu trong phạm vi theo dõi, không bao gồm VIC, tăng bình quân 17,8% mỗi năm trong giai đoạn 2027-2028. Tăng trưởng được kỳ vọng lan tỏa ở nhiều nhóm ngành, thay vì tập trung vào một số lĩnh vực.
Bên cạnh yếu tố định giá, tiến trình nâng hạng thị trường cũng mở ra cơ hội thu hút dòng vốn tổ chức quốc tế. Theo ông David Rabinowitz, Giám đốc Phân tích Chỉ số Toàn cầu và Cấu trúc Thị trường châu Á - Thái Bình Dương của Ngân hàng UBS, việc FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi giúp thị trường chứng khoán trong nước tiếp cận nhóm nhà đầu tư tổ chức rộng hơn. Tỷ trọng của Việt Nam trong các bộ chỉ số sẽ tăng dần qua từng giai đoạn, tạo điều kiện thu hút dòng vốn đầu tư theo chỉ số.
Tuy nhiên, cơ hội này không đồng nghĩa dòng vốn sẽ lập tức đảo chiều. Để tận dụng lợi thế từ việc nâng hạng, Việt Nam cần tiếp tục cải thiện hạ tầng giao dịch, cơ chế thanh toán bù trừ và khả năng tiếp cận thị trường của nhà đầu tư nước ngoài.
Đây là những điều kiện quan trọng để tăng khả năng tham gia của các tổ chức quốc tế và hỗ trợ dòng vốn vào thị trường trong dài hạn. Triển vọng tiến thêm một bước trong lộ trình nâng hạng theo tiêu chí MSCI trong khoảng 2-3 năm tới cũng cần gắn với tiến độ cải cách và đáp ứng các tiêu chí cụ thể.
Về khả năng đảo chiều dòng vốn ngoại trong ngắn hạn, ông Barry Weisblatt cho rằng cần theo dõi hai yếu tố chính: Xu hướng dịch chuyển dòng vốn toàn cầu khỏi các thị trường mới nổi và áp lực thanh khoản trong hệ thống ngân hàng Việt Nam.
Theo ông Barry Weisblatt, dòng vốn toàn cầu mang tính chu kỳ và có thể đảo chiều khi điều kiện tài chính thuận lợi hơn. Trong nước, khoảng cách giữa dư nợ tín dụng và tiền gửi đang thu hẹp khi lãi suất huy động tăng, dần bắt kịp tốc độ tăng trưởng tín dụng.
Thanh khoản được kỳ vọng sẽ cải thiện trong khoảng sáu tháng tới. Khi lãi suất tiền gửi hạ nhiệt, chứng khoán có thể gia tăng sức hấp dẫn tương đối, tạo động lực để nhà đầu tư trong nước tăng khẩu vị rủi ro và quay lại thị trường.
Theo các chuyên gia, FDI tăng trưởng phản ánh sức hấp dẫn dài hạn của nền kinh tế, nhưng để chuyển lợi thế này thành dòng vốn trên thị trường chứng khoán, Việt Nam cần đồng thời duy trì triển vọng lợi nhuận doanh nghiệp, cải thiện điều kiện giao dịch và nâng cao khả năng tiếp cận của nhà đầu tư quốc tế.
Trong ngắn hạn, khả năng đảo chiều của dòng vốn ngoại vẫn phụ thuộc vào mặt bằng lãi suất, thanh khoản trong nước và xu hướng phân bổ vốn toàn cầu./.
Việt Nam chuyển đổi nguồn lực FDI thành hệ sinh thái liên kết bền vững
Lấy chất lượng làm trọng tâm, Việt Nam đang chuyển hóa nguồn lực ngoại thành sức mạnh nội sinh, kiến tạo hệ sinh thái liên kết bền vững tiến sâu chuỗi cung ứng toàn cầu.