Đừng bắt đầu bằng câu hỏi “Bao giờ mình đủ tiền mua nhà?”
Nếu cứ nghĩ phải có vài tỷ trong tài khoản mới bắt đầu tính chuyện mua nhà, bạn rất dễ thấy mục tiêu này quá xa. Thay vào đó, hãy bắt đầu bằng một con số cụ thể hơn: Căn nhà mình muốn mua có giá khoảng bao nhiêu?
Ví dụ, nếu mục tiêu là một căn hộ 2,5 tỷ đồng, bạn có thể tính ngược xem mình cần bao nhiêu tiền ban đầu, có thể vay bao nhiêu và mỗi tháng phải dành bao nhiêu cho khoản trả nợ. Khi có những con số này, “mua nhà trước 35” sẽ bớt là một mong muốn chung chung và trở thành một kế hoạch có thể theo dõi.
Xác định căn nhà phù hợp với túi tiền trước khi đi tìm nhà
Rất dễ bắt đầu từ những căn nhà mình thích rồi mới nghĩ cách xoay tiền. Nhưng cách này có thể khiến mức giá bạn nhắm tới ngày càng cao.
Hãy xác định trước khoảng tiền mình có thể dành cho việc mua nhà. Sau đó mới tìm căn phù hợp trong khoảng đó. Căn đầu tiên không nhất thiết phải là căn nhà bạn sẽ ở cả đời. Có thể là một căn nhỏ hơn, xa trung tâm hơn hoặc ít tiện ích hơn so với hình dung ban đầu.
Quan trọng là đừng để căn nhà mình thích quyết định mức nợ mình phải gánh.
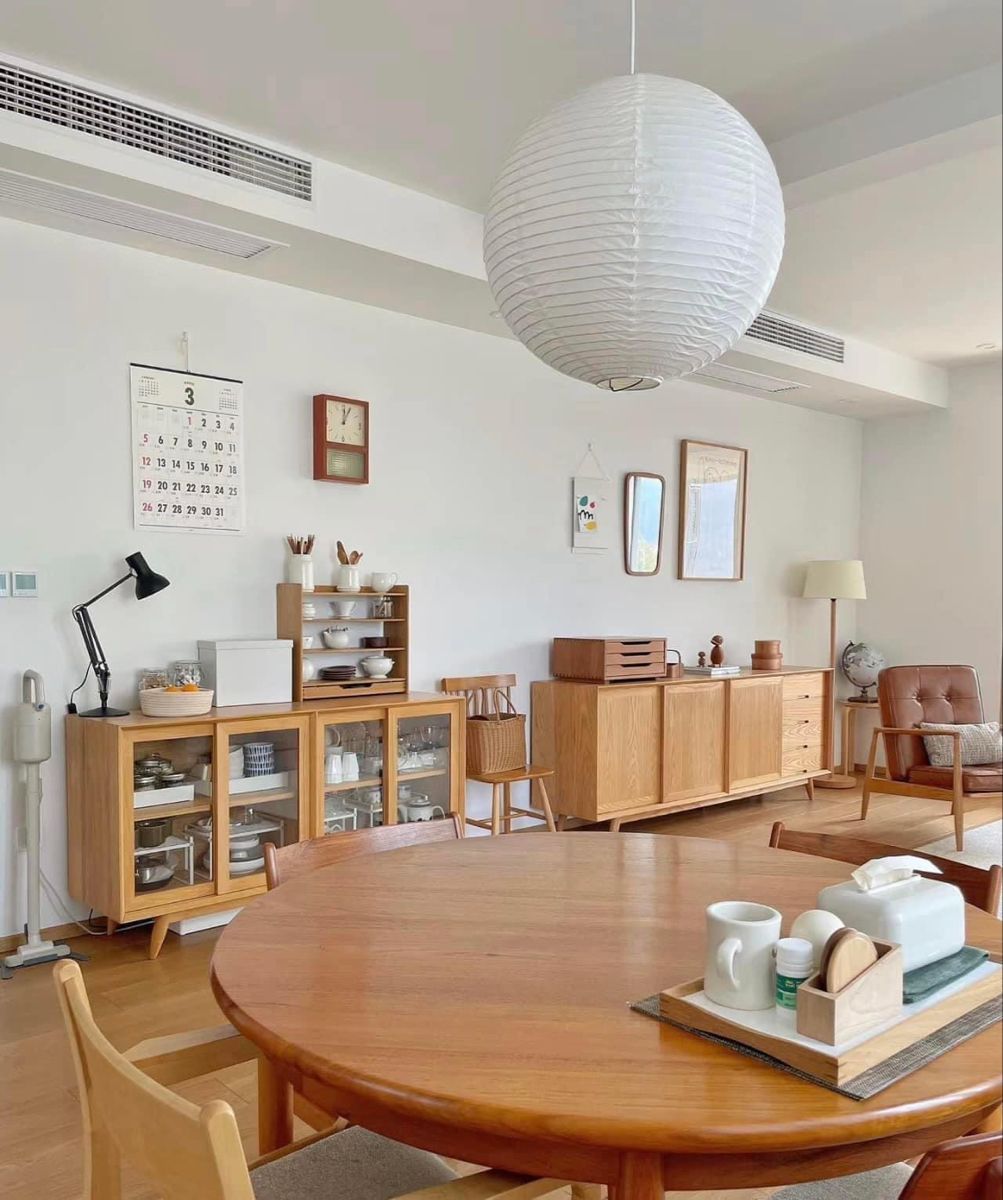
Ảnh minh họa Pinterest
Đừng chỉ chuẩn bị tiền trả trước
Có tiền trả trước không có nghĩa là đã đủ khả năng mua nhà.
Ngoài số tiền ban đầu, bạn còn có thể phải tính đến các khoản thuế, phí, nội thất, sửa chữa, phí quản lý hoặc những chi phí phát sinh khi chuyển vào nhà mới. Nếu mua nhà bằng khoản vay, mỗi tháng còn có tiền gốc và lãi cần thanh toán.
Vì vậy, khi tính số tiền cần có, đừng chỉ hỏi “mình cần bao nhiêu để đặt cọc?”. Hãy tính cả số tiền còn lại sau khi mua nhà và khoản phải trả mỗi tháng.
Đừng dùng hết tiền tiết kiệm để mua nhà
Có thể bạn sẽ muốn gom toàn bộ số tiền đang có để giảm khoản vay. Nhưng nếu sau khi mua nhà tài khoản gần như về 0, chỉ một khoản chi bất ngờ cũng có thể khiến bạn phải vay thêm.
Một khoản tiền dự phòng riêng sẽ giúp bạn có khoảng đệm cho những chuyện như mất việc, thu nhập giảm hoặc các chi phí lớn phát sinh. Số tiền này nên được tính riêng với khoản tiền dành cho việc mua nhà.
Khoản trả nhà mỗi tháng phải nằm trong khả năng của bạn
Một căn nhà có thể mua được về mặt thủ tục nhưng chưa chắc đã là căn nhà bạn có thể sống thoải mái với nó.
Trước khi vay, hãy thử tính khoản tiền phải trả mỗi tháng rồi đặt nó cạnh những chi phí cố định khác. Nếu chỉ cần thu nhập giảm một thời gian ngắn là bạn đã không thể trả nổi khoản vay, mức vay đó có thể đang quá cao so với khả năng tài chính hiện tại.
Đừng chỉ tính theo tháng đầu tiên. Hãy nghĩ cả những năm tiếp theo, khi bạn có thể có thêm những khoản chi khác.
Ảnh minh hoạ Pinterest
Nếu chưa đủ tiền, hãy xem lại mục tiêu thay vì chỉ cố kiếm thật nhiều
Khi khoảng cách giữa số tiền đang có và giá căn nhà quá lớn, có hai việc có thể điều chỉnh: khả năng tài chính và chính căn nhà bạn muốn mua.
Bạn có thể tìm cách tăng thu nhập, tiết kiệm nhiều hơn hoặc kéo dài thời gian chuẩn bị. Nhưng cũng có thể xem lại diện tích, khu vực, loại hình nhà ở hoặc thời điểm mua. Đôi khi để mua được căn nhà đầu tiên, điều cần thay đổi không phải là mục tiêu “mua nhà”, mà là hình dung ban đầu về căn nhà đó phải như thế nào.
Đừng biến “trước 35 tuổi” thành một cuộc chạy đua
35 tuổi chỉ là một mốc thời gian. Nó không phải thời điểm mà ai cũng bắt buộc phải sở hữu một căn nhà.
Nếu cố mua bằng mọi giá chỉ để kịp một cột mốc, bạn có thể phải chấp nhận một khoản vay quá lớn, căn nhà không phù hợp hoặc giảm quá nhiều tiền dành cho những nhu cầu khác.
Nếu 35 tuổi vẫn chưa đủ điều kiện, việc lùi mục tiêu thêm vài năm không có nghĩa là kế hoạch thất bại. Một căn nhà phù hợp với khả năng tài chính có thể quan trọng hơn việc mua được nhà đúng một độ tuổi cụ thể.
Mua nhà trước 35 tuổi có thể là một mục tiêu đáng để chuẩn bị từ sớm. Nhưng thay vì chỉ đếm ngược số tuổi, hãy đếm những con số thực tế hơn: mình có bao nhiêu tiền, căn nhà giá bao nhiêu, cần vay bao nhiêu và mỗi tháng có thể trả bao nhiêu. Khi những con số đó phù hợp với cuộc sống của mình, lúc ấy mục tiêu mua nhà mới thực sự có ý nghĩa.