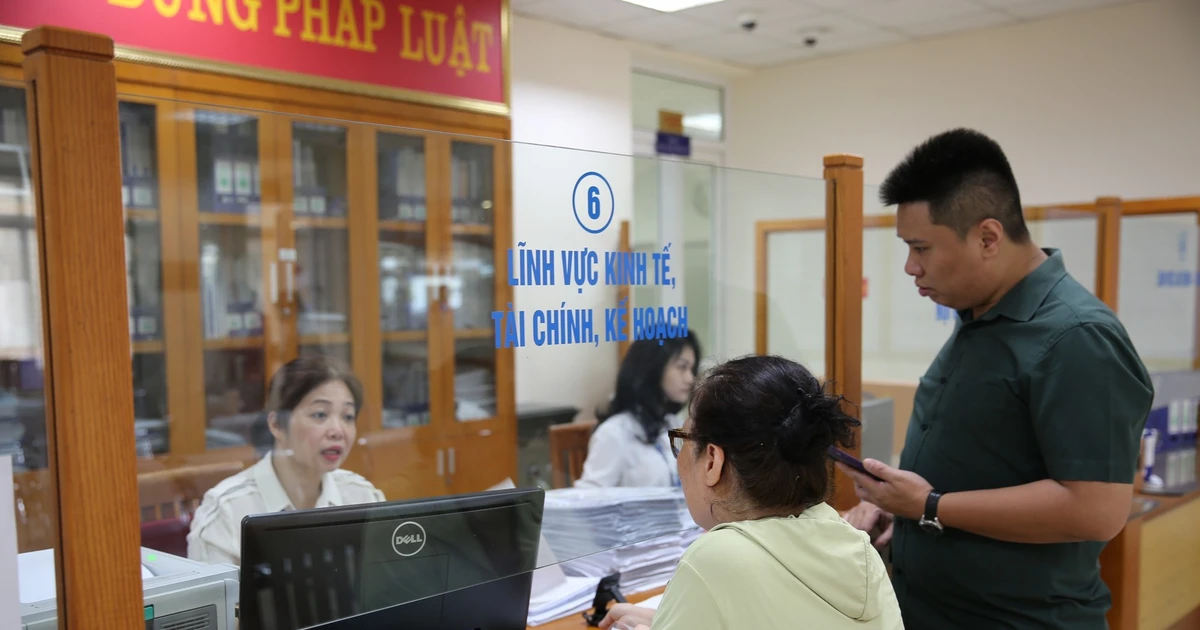
Cục Thuế vừa ban hành Công văn số 8283 gửi các đơn vị ngành thuế yêu cầu tập trung giải quyết, hướng dẫn thủ tục chấm dứt hiệu lực mã số thuế đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Cơ quan thuế quản lý trực tiếp có trách nhiệm xử lý trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận đầy đủ hồ sơ. Cơ quan thuế thực hiện chuyển trạng thái mã số thuế của người nộp thuế và các đơn vị phụ thuộc về trạng thái 06, lý do 03 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế) trên Hệ thống ứng dụng đăng ký thuế. Đặc biệt, nghiêm cấm việc gợi ý, gây sức ép, yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, nhìn nhận yêu cầu "cơ quan thuế quản lý trực tiếp có trách nhiệm xử lý trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận đầy đủ hồ sơ" chưa bảo đảm đóng mã số thuế. Theo ông, "1 ngày" ở đây chỉ là thời hạn chuyển về trạng thái 06, lý do 03 trên hệ thống sau khi nhận đủ hồ sơ. "Chỉ với việc chuyển trạng thái thì người nộp thuế vẫn chưa thể chấm dứt được mã số thuế. Cơ quan thuế có thể đã thực hiện đúng thời hạn 1 ngày, nhưng người nộp thuế có phải tiếp tục xử lý nghĩa vụ thuế để hoàn tất thủ tục sau đó nữa hay không cần thông tin rõ", ông Xoa đề nghị.