Đề xuất đánh thuế cao "đất bỏ hoang", gấp 7 lần đất trong hạn mức
Lần đầu tiên khái niệm 'đất bỏ hoang' được đưa vào áp thuế tại dự thảo sửa đổi, bổ sung luật Thuế sử dụng đất phi nông nghiệp, với mức thuế tăng cao gấp 7 lần thuế đất trong hạn mức hiện nay.
Tại dự án luật sửa đổi, bổ sung một số điều của luật Thuế thu nhập doanh nghiệp, luật Thuế sử dụng đất phi nông nghiệp và luật Thuế thu nhập cá nhân, Bộ Tài chính đề xuất bổ sung mức thuế suất đối với đất bỏ hoang không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo đó, bộ đề xuất áp thuế 0,2% và không áp dụng hạn mức với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
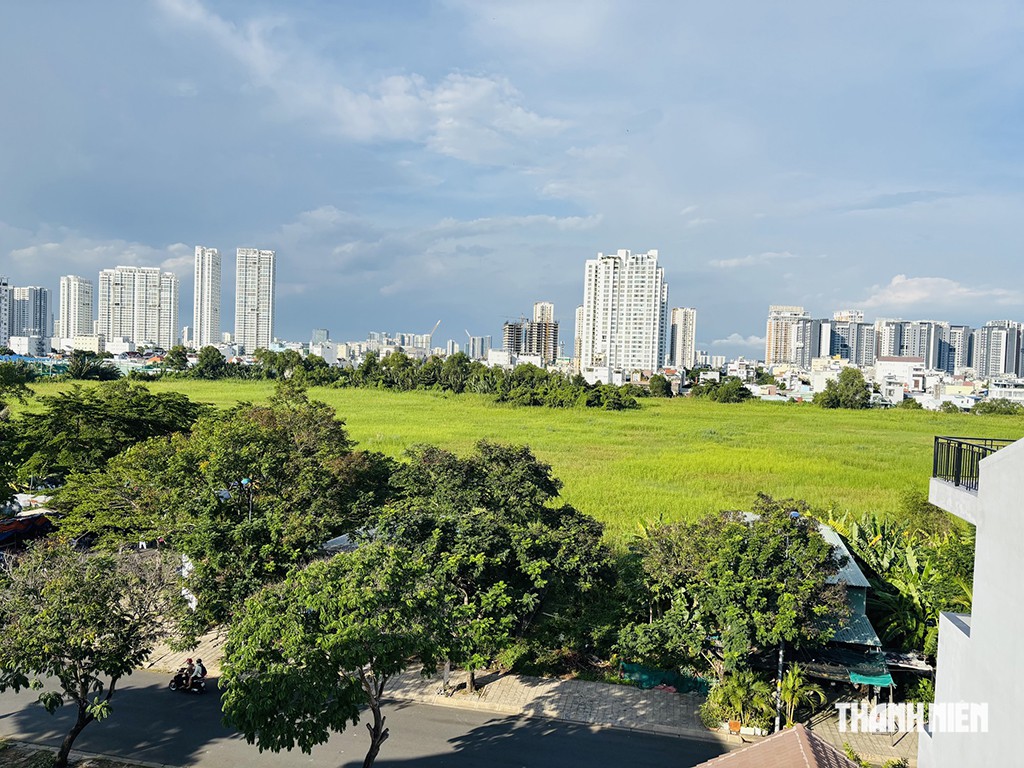
Dự án của Công ty Sadeco (doanh nghiệp có vốn nhà nước) rộng hàng chục héc ta tại xã Nhà Bè, TP.HCM, bị bỏ hoang hàng chục năm gây lãng phí nghiêm trọng
ẢNH: ĐÌNH SƠN
Dự án luật dự kiến sẽ trình Quốc hội thông qua tại kỳ họp tháng 10 tới. Nếu được thông qua, đây là lần đầu tiên khái niệm "đất bỏ hoang" được đưa vào dự thảo luật và áp thuế ở mức cao.
Theo luật Thuế sử dụng đất phi nông nghiệp có hiệu lực từ năm 2010, đối với đất ở, luật áp dụng biểu thuế lũy tiến từng phần: 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất là 0,03%. Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%, còn đất lấn, chiếm chịu thuế suất 0,2%.
Nếu so với mức thấp nhất là 0,03% đang áp dụng hiện nay với nhiều loại đất như đất phi nông nghiệp sử dụng vào mục đích kinh doanh, thì mức thuế dự kiến 0,2% với đất bỏ hoang sẽ tăng cao gấp 7 lần.
Theo Bộ Tài chính, chính sách thuế sử dụng đất phi nông nghiệp hiện hành đã có quy định về sử dụng tiết kiệm, hiệu quả đất đai.
Tuy nhiên, luật Thuế sử dụng đất phi nông nghiệp chưa có quy định về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng. Quy định này cũng thể chế hóa Nghị quyết số 21-NQ/TW khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng... chính sách thuê cao hơn đối với đất bỏ hoang, không đưa vào sử dụng.
Hiện dự thảo luật Đất đai sửa đổi cũng đang đề xuất áp dụng tiền phạt lũy tiến và thu hồi lại dự án nếu chủ đầu tư quá 60 tháng không đưa vào sử dụng. Nếu được thực thi nghiêm, quy định này có thể tạo "bộ lọc" mạnh, buộc doanh nghiệp phải triển khai dự án thực chất thay vì găm giữ đất chờ thời.
Hiện Việt Nam chưa áp dụng thuế với đất bỏ hoang, song nhiều nước trên thế giới và châu Á đang áp thuế cao với đất hoặc nhà ở bỏ hoang.
Cụ thể, Hàn Quốc đánh thuế khá cao với đất bị bỏ trống. Đối với đất sau 2 năm không sử dụng, mức thuế sẽ tăng lên 2% tính trên tổng giá trị của mảnh đất. Sau 10 năm không sử dụng, mức thuế có thể tăng lên đến 10%. Mục tiêu của việc đánh thuế là nhằm chống đầu cơ và tăng nguồn cung nhà ở.
Tại Anh, chính quyền địa phương có thể áp dụng "empty homes premium", tăng thuế lên đến 300% đối với nhà ở bỏ trống hơn 10 năm.
Pháp áp dụng thuế "taxe sur les logements vacants" (TLV) đối với các căn hộ bỏ trống hơn 1 năm tại các khu vực có nhu cầu nhà ở cao. Mức thuế tăng dần theo thời gian: 10% giá trị tiền thuê ước tính trong năm đầu, 12,5% năm thứ hai và 15% từ năm thứ ba trở đi...
Thuế đối với bất động sản bỏ hoang được tính khác nhau ở các bang ở Mỹ với mức thuế cao.
//Chèn ads giữa bài
(runinit = window.runinit || []).push(function () {
//Nếu k chạy ads thì return
if (typeof _chkPrLink != 'undefined' && _chkPrLink)
return;
var mutexAds = '<zone id="l2srqb41"></zone>';
var content = $('[data-role="content"]');
if (content.length > 0) {
var childNodes = content[0].childNodes;
for (i = 0; i < childNodes.length; i++) {
var childNode = childNodes[i];
var isPhotoOrVideo = false;
if (childNode.nodeName.toLowerCase() == 'div') {
// kiem tra xem co la anh khong?
var type = $(childNode).attr('class') + '';
if (type.indexOf('VCSortableInPreviewMode') >= 0) {
isPhotoOrVideo = true;
}
}
try {
if ((i >= childNodes.length / 2 - 1) && (i < childNodes.length / 2) && !isPhotoOrVideo) {
if (i <= childNodes.length - 3) {
childNode.after(htmlToElement(mutexAds));
arfAsync.push("l2srqb41");
}
break;
}
}
catch (e) { }
}
}
});
function htmlToElement(html) {
var template = document.createElement('template');
template.innerHTML = html;
return template.content.firstChild;
}
function tnDetailInsertMidArticleWidget(rootSelector, widgetId) {
var root = document.querySelector(rootSelector);
if (!root) return null;
var contentRoot = root.querySelector('[data-role="content"]') || root;
var blocks = Array.from(contentRoot.children).filter(function (el) {
if (el.id === widgetId) return false;
if (el.hasAttribute('data-check-position')) return false;
if (el.hasAttribute('data-type')) return false;
if (/^(SCRIPT|STYLE|TEMPLATE|LINK|NOSCRIPT)$/.test(el.tagName)) return false;
if (el.tagName === 'P' && !el.textContent.trim()) return false;
return el.getClientRects().length > 0;
});
if (!blocks.length) return null;
var rootRect = contentRoot.getBoundingClientRect();
var idx;
if (rootRect.height > 0) {
var midY = rootRect.top + rootRect.height / 2;
for (idx = 0; idx < blocks.length; idx++) {
if (blocks[idx].getBoundingClientRect().bottom >= midY) break;
}
if (idx >= blocks.length) idx = blocks.length - 1;
} else {
idx = Math.floor(blocks.length / 2);
}
var target = blocks[idx];
var isMedia = target.tagName === 'FIGURE' || target.classList.contains('VCSortableInPreviewMode');
var newDiv = document.createElement('div');
newDiv.id = widgetId;
contentRoot.insertBefore(newDiv, isMedia ? target : target.nextSibling);
return newDiv;
}
function tnOnReady(fn) {
if (document.readyState !== 'loading') fn();
else document.addEventListener('DOMContentLoaded', fn, { once: true });
}
(function () {
if (!(window.pageSettings && pageSettings.allow3rd && (typeof window._isAdsHidden === 'undefined' || !window._isAdsHidden))) return;
if (laNuocNgoai) return;
tnOnReady(function () {
var pernewDiv = tnDetailInsertMidArticleWidget('div.detail-cmain', 'tn_detail_foryou1_pc_per');
if (!pernewDiv) return;
loadJsAsync('https://js.aiservice.vn/rec/tn_detail_foryou1_pc_per.js', function(){}, function() {
window.boxTNRecs.err.push('rec/tn_detail_foryou1_pc_per.js');
});
});
})();
(function() {
if (!(window.pageSettings && pageSettings.allow3rd && (typeof window._isAdsHidden === 'undefined' || !window._isAdsHidden))) return;
if (typeof window.laNuocNgoai === 'undefined' || !window.laNuocNgoai) return;
tnOnReady(function () {
var newDiv = tnDetailInsertMidArticleWidget('div.detail-cmain', 'taboola-mid-article-widget');
if (!newDiv) return;
window._taboola = window._taboola || [];
window._taboola.push({
mode: 'thumbnails-4x1',
container: 'taboola-mid-article-widget',
placement: 'Mid Article Widget',
target_type: 'mix'
});
});
})();
Hội nghị Trung ương 4 họp về công tác cán bộ để bầu bổ sung Ủy viên Ủy ban Kiểm tra Trung ương và cho chủ trương về việc đổi tên Đảng ủy Mặt trận Tổ quốc, các đoàn thể Trung ương thành Đảng ủy Dân vận, Mặt trận và các đoàn thể Trung ương.
Sau khi mua bánh, kẹo bán thành phẩm trôi nổi, Nguyễn Quang Đạt tự thiết kế, đặt in bao bì và sử dụng thông tin, mã vạch để 'phù phép' thành sản phẩm có nguồn gốc từ nước ngoài.
Bệnh viện đa khoa Cà Mau kích hoạt báo động đỏ cấp cứu 2 nạn nhân trong vụ nghi ghen tuông chém 3 mẹ con, trong đó một bé gái bị sốc mất máu. Cả 2 đã được phẫu thuật và tiếp tục được chăm sóc đặc biệt.
Nguyễn Anh Tuấn (Tuấn “thần đèn”) bị xác định đứng sau chỉ đạo hoạt động khai thác khoáng sản tại hai doanh nghiệp ở Thanh Hóa, trong đó có việc khai thác vượt công suất, ngoài ranh giới được cấp phép, với tổng giá trị khoáng sản bị xác định khai thác trái phép gần 100 tỷ đồng.
Đến khoảng 10 giờ ngày 6.10, nhiều khu vực ở phường Tân Khánh (TP.HCM) vẫn đang bị ngập nặng do nước lũ từ thượng nguồn đổ về, trong khi đó công trình cải tạo suối Cái chống ngập vẫn đang trong quá trình thi công.
Công an xã Cam Lâm (Khánh Hòa) đang xác minh vụ một nam sinh lớp 11 bị nhóm người đạp ngã xe rồi đánh liên tục, khiến em bị thương ở tay và phải kiểm tra chấn thương vùng đầu.
Xe đầu kéo lưu thông trên quốc lộ 1 qua thành phố Đà Nẵng bất ngờ va chạm với xe máy chạy cùng chiều trong lúc trời mưa. Tai nạn khiến người đàn ông đi xe máy tử vong tại chỗ.
Tài khoản MBBank của nam thanh niên SN 2002 bất ngờ nhận 500 triệu đồng từ tài khoản lạ, Công an vào cuộc xác minh và hỗ trợ hoàn trả toàn bộ số tiền cho người chuyển nhầm.