Tài chính

ACB mách bạn dòng thẻ phù hợp với nhu cầu chi tiêu: ACB Visa Signature hay ACB Visa Platinum?

Khi lựa chọn dòng thẻ tín dụng, lãi suất, phí hay hạn mức thường là những thông tin được quan tâm đầu tiên. Tuy nhiên, nếu sử dụng thẻ thường xuyên, quyền lợi có phù hợp với nhu cầu chi tiêu thực tế hay không cũng là yếu tố đáng cân nhắc. Theo Green Shoots Radar Report của Visa, 46% người tiêu dùng Việt Nam ưu tiên hỗ trợ gia đình và các mục tiêu tương lai, trong khi 2/5 người Việt thường dùng thẻ trong các chuyến đi nước ngoài. Những nhu cầu khác nhau, từ chi tiêu thường nhật đến du lịch quốc tế, cũng đặt ra những ưu tiên khác nhau khi lựa chọn và sử dụng thẻ.

Với người trẻ, hộ gia đình hoặc nhóm nhân viên văn phòng có chi tiêu thường xuyên cho ăn uống, mua sắm online và thanh toán số, ACB Visa Platinum tập trung quyền lợi vào những giao dịch gần với đời sống hằng ngày. Chủ thẻ được tích 5% điểm ACB Rewards cho chi tiêu tại nhà hàng, địa điểm ăn uống và mua sắm online, tối đa 100.000 điểm/tháng cho mỗi nhóm. Các khoản chi khác qua Apple Pay, Samsung Pay, Google Pay hay Garmin Pay cũng được áp dụng tỷ lệ tích điểm 5%, tối đa 100.000 điểm/tháng.

Đọc đầy đủ tại cafef.vn →

Liên quan: ACB Visa
Nguồn: https://cafef.vn/acb-mach-ban-dong-the-phu-hop-voi-nhu-cau-chi-tieu-acb-visa-signature-hay-acb-visa-platinum-188260813224154771.chn

Các tin khác

Kỷ nguyên tiền rẻ khép lại: Vì sao thời lãi suất thấp khó quay trở lại trong ít nhất 3 năm tới?

Kỷ nguyên tiền rẻ khép lại: Vì sao thời lãi suất thấp khó quay trở lại trong ít nhất 3 năm tới?

Thời kỳ tiền rẻ của Việt Nam đã đi qua và khó có thể quay trở lại do áp lực từ nhu cầu vốn khổng lồ, lạm phát ở mức cao và sự chênh lệch lớn giữa tốc độ tăng trưởng tín dụng và huy động. Mặt bằng lãi suất có thể sẽ duy trì như mức hiện tại đến hết năm 2027 hoặc sang cả năm 2028.
Xuất hiện ngân hàng giảm lãi suất tới 2,5%/năm, đồng hành cùng doanh nghiệp SME mở rộng sản xuất

Xuất hiện ngân hàng giảm lãi suất tới 2,5%/năm, đồng hành cùng doanh nghiệp SME mở rộng sản xuất

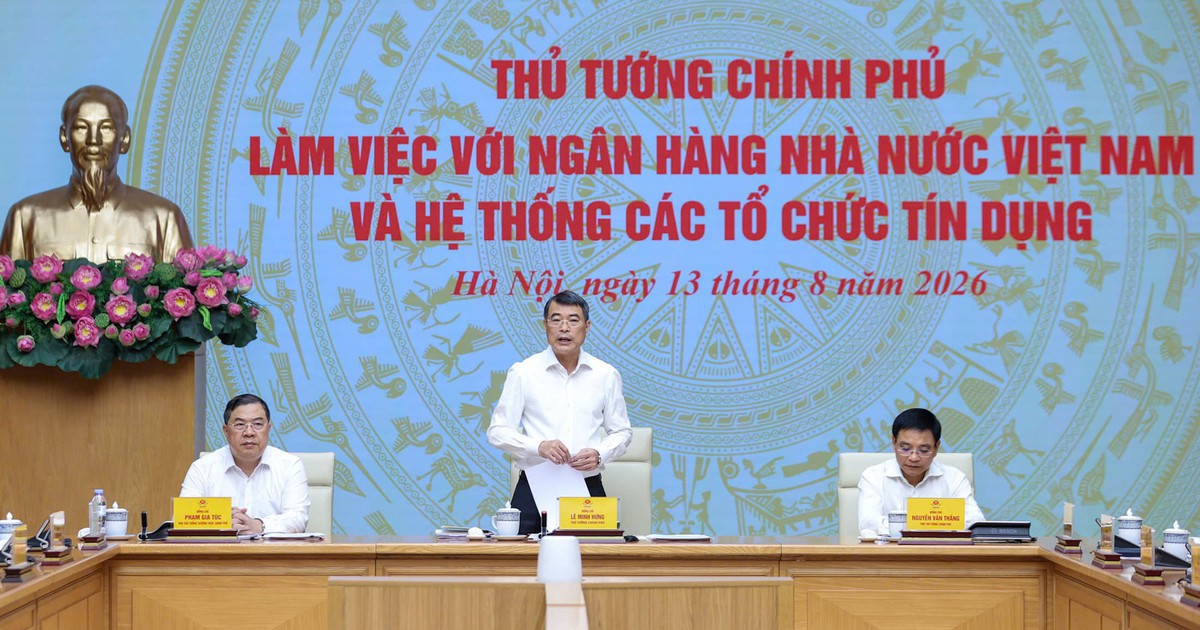
Ngay sau buổi làm việc của Thủ tướng Chính phủ với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng, nhiều ngân hàng đã có động thái giảm lãi suất, hỗ trợ khách hàng và doanh nghiệp tiếp cận nguồn vốn. KienlongBank triển khai chương trình “Đồng hành vốn vay - Chung tay gắn kết” dành cho doanh nghiệp nhỏ và vừa (SME), áp dụng mức giảm lãi suất lên tới 2,5%/năm.
Kỷ nguyên tiền rẻ khép lại: Vì sao thời kỳ tiền rẻ khó quay trở lại?

Kỷ nguyên tiền rẻ khép lại: Vì sao thời kỳ tiền rẻ khó quay trở lại?

Thời kỳ tiền rẻ của Việt Nam đã đi qua và khó có thể quay trở lại do áp lực từ nhu cầu vốn khổng lồ, lạm phát ở mức cao và sự chênh lệch lớn giữa tốc độ tăng trưởng tín dụng và huy động. Mặt bằng lãi suất có thể sẽ duy trì như mức hiện tại đến hết năm 2027 hoặc sang cả năm 2028.
Quỹ tín dụng nhân dân phải duy trì tỷ lệ an toàn vốn tối thiểu 8%

Quỹ tín dụng nhân dân phải duy trì tỷ lệ an toàn vốn tối thiểu 8%

NHNN đã ban hành Thông tư số 40/2026/TT-NHNN quy định các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của quỹ tín dụng nhân dân (QTDND). Thông tư có hiệu lực từ ngày 1/11/2026, thay thế Thông tư số 32/2015/TT-NHNN và Thông tư số 13/2024/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 32.
Nhu cầu vốn hàng triệu tỷ đồng, NHNN thúc đẩy cho vay hợp vốn dự án lớn

Nhu cầu vốn hàng triệu tỷ đồng, NHNN thúc đẩy cho vay hợp vốn dự án lớn

Nhu cầu vốn cho các dự án lớn, trọng điểm đang tăng mạnh, với khoảng 35 dự án được kiến nghị cơ chế tín dụng có tổng nhu cầu vay khoảng 1,7 triệu tỷ đồng, trong khi nhu cầu vốn tín dụng cho các dự án, công trình trọng điểm giai đoạn 2026-2030 lên tới khoảng 2,49 triệu tỷ đồng. Trong bối cảnh đó, NHNN định hướng tăng cường cho vay hợp vốn, đồng thời mở thêm các kênh vốn trung, dài hạn.