Thông tư số 30/2025 của Ngân hàng Nhà nước quy định về cung ứng dịch vụ thanh toán không dùng tiền mặt. Theo đó, từ ngày 1/4/2026, tên tài khoản thanh toán phải đồng nhất với thông tin trên căn cước công dân hoặc thẻ căn cước. Mục tiêu của quy định là nâng cao tính bảo mật và an toàn cho giao dịch.
Quy định này khiến hàng loạt ngân hàng thương mại lớn như Vietcombank, VietinBank, Agribank, BIDV… phải thay đổi cách thức chuyển, nhận tiền. Thay đổi đáng chú ý nhất là việc chấm dứt dịch vụ đặt biệt danh (nickname, iNick) cho tài khoản.
Biệt danh tài khoản là tên do người dùng tự tạo, dùng song song với số tài khoản chính thức do ngân hàng cấp. Nhờ ngắn gọn và dễ nhớ, tính năng này từng được nhiều người ưa chuộng khi chuyển, nhận tiền. Tuy vậy, hình thức này cũng tiềm ẩn rủi ro, đặc biệt là tình trạng chuyển nhầm tài khoản.
Trước đây, khách hàng có thể dùng biệt danh thay cho số tài khoản khi giao dịch. Khi dịch vụ dừng, toàn bộ biệt danh đã đăng ký không còn hiệu lực. Nếu người dùng tiếp tục nhập thông tin cũ, giao dịch có thể không thực hiện được hoặc bị ngân hàng từ chối.
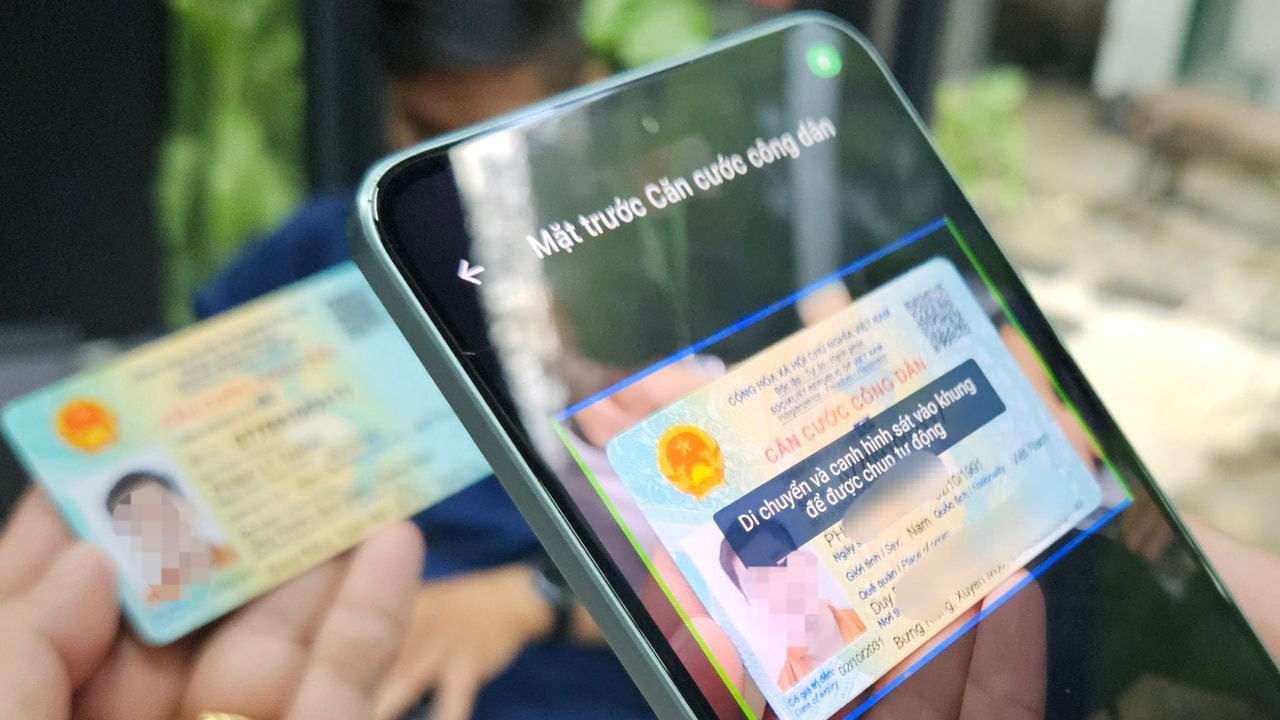
Thông tư 30/2025 cũng yêu cầu các tổ chức cung ứng dịch vụ thanh toán kiểm tra lệnh thanh toán để bảo đảm tính hợp pháp, hợp lệ. Các đơn vị này phải thể hiện chính xác số hiệu tài khoản và tên tài khoản theo thông tin khách hàng đã đăng ký trong thỏa thuận mở và sử dụng tài khoản, đồng thời hiển thị đầy đủ các thông tin đó trên chứng từ thanh toán.
Các ngân hàng khẳng định việc dừng dịch vụ nickname không ảnh hưởng đến số dư hay quyền sử dụng tài khoản. Số tài khoản gốc và các tiện ích đi kèm vẫn được giữ nguyên.
Vì vậy, khách hàng nên chuyển sang dùng số tài khoản gốc khi giao dịch. Những ai từng chia sẻ biệt danh tài khoản để nhận tiền, ví dụ trên trang bán hàng, mạng xã hội hay với đối tác, cần cập nhật lại thông tin nhận tiền để tránh bị gián đoạn.
Thông tư 30/2025 còn quy định cách xử lý những giao dịch đáng ngờ. Khi phát hiện giao dịch có dấu hiệu tội phạm, các tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán phải tố giác, báo tin cho cơ quan có thẩm quyền. Họ cũng phải báo cáo Ngân hàng Nhà nước và thông báo cho khách hàng về tình trạng xử lý tra soát, khiếu nại.
Nếu cơ quan chức năng kết luận không có yếu tố tội phạm, trong vòng 15 ngày kể từ khi có kết luận, các tổ chức này phải phối hợp với khách hàng để xử lý kết quả tra soát và giải quyết khiếu nại theo quy định.