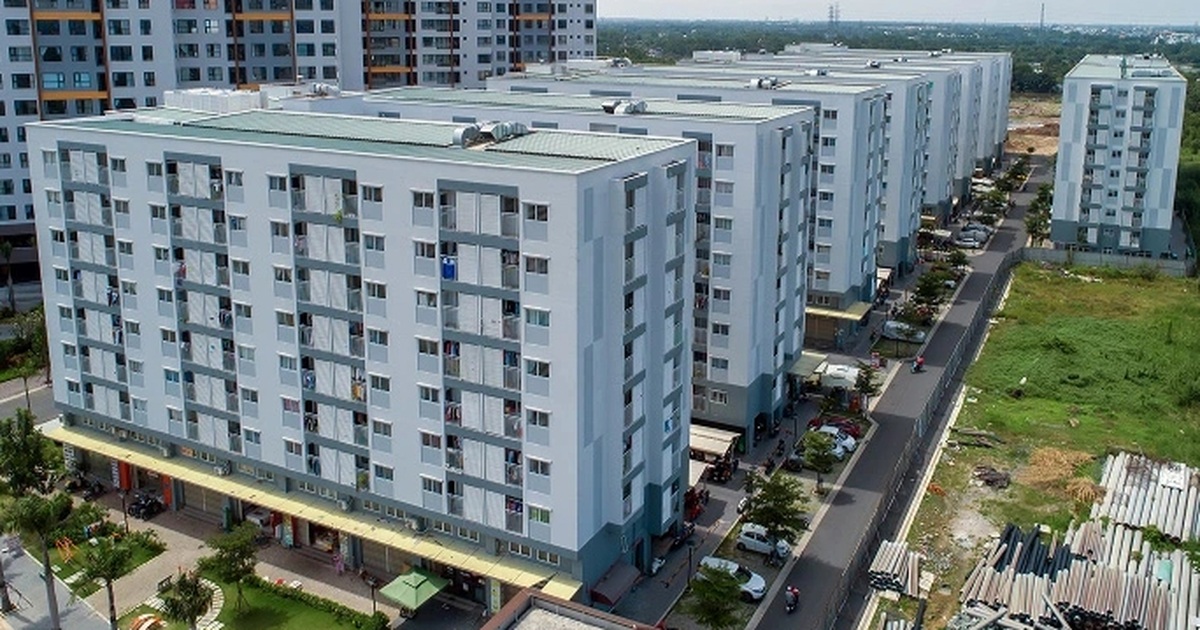
Theo DKRA, mặt bằng giá sơ cấp trong quý tiếp tục tăng nhẹ so với cùng kỳ năm 2024, trong khi thanh khoản cải thiện rõ rệt nhờ chính sách bán hàng linh hoạt từ các chủ đầu tư. Bước sang Quý 4/2025, thị trường được dự báo sẽ có đà tăng trưởng rõ nét hơn, hưởng lợi từ các chính sách và nghị định mới ban hành.
Thị trường đất nền tiếp tục duy trì phong độ ổn định trong Quý 3. Nguồn cung sơ cấp tăng nhẹ 2% so với cùng kỳ 2024, trong đó khu vực Long An (cũ) chiếm đến 90% lượng sản phẩm mở bán mới, phản ánh xu hướng dịch chuyển mạnh về các “đô thị vệ tinh”. Sức cầu tăng khoảng 8%, giá sơ cấp giữ ở mức cao do chi phí đầu vào và sự mất cân đối cung – cầu. Giá thứ cấp tăng trung bình 5% so với Quý 2/2025, trong khi thanh khoản duy trì đà tăng liên tục, cho thấy tâm lý nhà đầu tư đang dần ổn định trở lại.