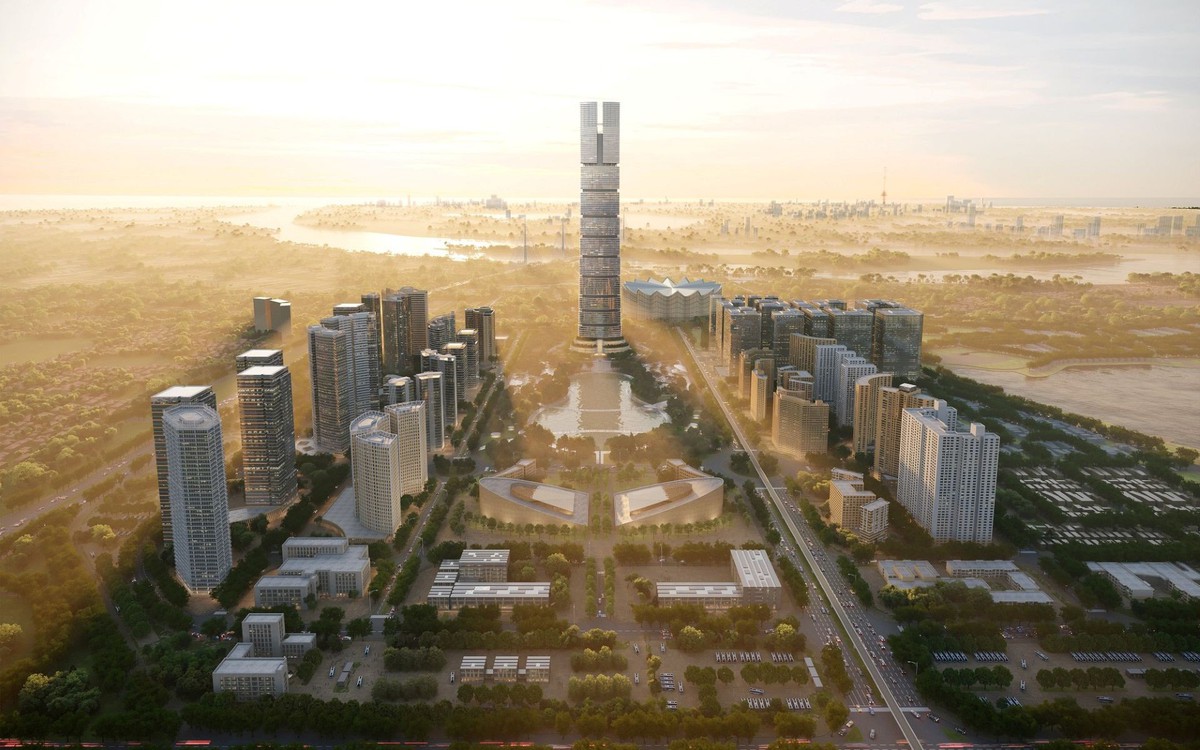
Về dài hạn, sự phát triển của hạ tầng và quá trình tái cấu trúc đô thị tiếp tục tạo dư địa cho thị trường nhà ở.
Cụ thể, trong quý III/2026, nguồn cung căn hộ mở mới tại Hà Nội đạt khoảng 2.200 căn, giảm 71% theo quý và 70% theo năm; tại Thành phố Hồ Chí Minh, lượng mở bán mới đạt khoảng 2.500 căn, giảm 77% theo quý và 54% theo năm.