Hơn 20 năm làm nghề kế toán, anh Trần Văn Nam hiểu rằng người làm kế toán thường đứng giữa hai phía: Một bên là những con số, hóa đơn, chứng từ phải bảo đảm đúng quy định; bên kia là những quyết định kinh doanh của chủ doanh nghiệp, giám đốc.
Khi hai bên không cùng quan điểm về một khoản doanh thu, chi phí hay hóa đơn, kế toán sẽ làm gì ? “Không làm” có thể mất việc, còn “làm theo” có thể đối mặt với rủi ro pháp lý. Ranh giới ấy khiến không ít người làm nghề phải cân nhắc.
Khi không làm có thể mất việc
Theo anh T.V.N, một trong những tình huống khiến kế toán khó xử là khi doanh nghiệp có phát sinh chi phí thực tế nhưng hồ sơ, chứng từ lại không đầy đủ hoặc không phản ánh đúng giao dịch.
Chẳng hạn, doanh nghiệp mua đồ ăn cho nhân sự thực hiện một chương trình ca nhạc nhưng mua trực tiếp từ cá nhân nên không có hóa đơn. Sau đó, người bán tìm một đơn vị khác để xuất hóa đơn cho khoản chi này. “Nhìn trên hồ sơ có thể đủ giấy tờ, nhưng hóa đơn lại không phản ánh đúng giao dịch thực tế. Khi đó kế toán phải đối mặt với rủi ro”, anh Nam nói.
Theo anh N., nói “không” với chủ doanh nghiệp trên thực tế không đơn giản. Kế toán vừa phải chịu trách nhiệm về chuyên môn, vừa phụ thuộc vào công việc, thu nhập và mối quan hệ với lãnh đạo. “Nếu lãnh đạo hiểu và chia sẻ thì không sao, nhưng nếu không hiểu, áp đặt thì rất khó từ chối”, anh nói.
Còn chuyện “thấy rủi ro là nghỉ” không hề đơn giản, vì phía sau là gia đình đang chờ những đồng tiền mình kiếm được.
Việc yêu cầu lãnh đạo thể hiện chỉ đạo bằng văn bản cũng không phải lúc nào dễ thực hiện. Phần lớn chỉ đạo trong doanh nghiệp được trao đổi bằng miệng. Một số lãnh đạo không muốn để lại dấu vết bằng email hoặc văn bản.
Trong khi đó, với tư cách người lao động, kế toán cũng khó yêu cầu “phải có văn bản tôi mới làm”.
Còn chị T.H.L., người có 20 năm làm nghề kế toán trưởng, cũng từng nhiều lần nhận những chỉ đạo rất ngắn gọn từ lãnh đạo: “Cứ làm đi, anh chịu trách nhiệm, có gì xử lý sau”.
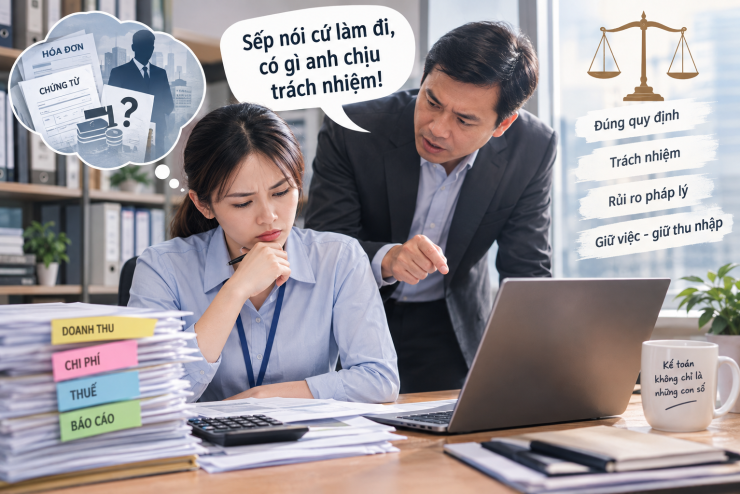
Hiện cơ quan chức năng đang siết việt đóng thuế khiến nhiều nhân viên kế toán bày tỏ lo lắng khi sổ sách không phản ánh đầy đủ doanh thu. Ảnh minh hoạ sử dụng công nghệ AI.
Điều đáng nói, những chỉ đạo này thường được trao đổi bằng miệng, không có văn bản hay email xác nhận. “Với những việc tôi thấy có vấn đề, trước khi thực hiện, tôi thường phải phân tích và báo cáo cho lãnh đạo biết rủi ro có thể xảy ra. Sau đó lãnh đạo quyết định có thực hiện hay không”, chị L. nói.
Nhưng từ cảnh báo đến việc dám nói “không” là một khoảng cách. “Chỉ kế toán có tầm mới nói được ‘không’, còn phần lớn là không nói được”, chị L. chia sẻ.
Theo chị L., chủ doanh nghiệp là người trả lương, trong khi kế toán không phải người quyết định cuối cùng đối với hoạt động kinh doanh. Khi lãnh đạo đã áp đặt một quyết định, kế toán thường ở thế khó nếu muốn phản đối.
Áp lực giữ việc và thu nhập khiến sự thỏa hiệp dễ xảy ra. Với người lao động, từ chối một yêu cầu của cấp trên đôi khi không chỉ là chuyện chuyên môn mà còn liên quan trực tiếp đến công việc và cuộc sống.
Chị Linh cho rằng một sai lầm phổ biến của kế toán mới vào nghề là thực hiện ngay chỉ đạo của cấp trên mà không cảnh báo trước những hậu quả có thể xảy ra. “Người mới vào nghề cần nắm chắc chuyên môn, đồng thời phải biết nhìn công việc một cách tổng thể, lường trước những vấn đề có thể phát sinh trước khi thực hiện. Ngay cả khi phát ngôn cũng phải cân nhắc”, chị L. chia sẻ.
Những dấu hiệu như số liệu “quá đẹp”, cách hạch toán không rõ ràng cũng là những điểm kế toán cần chú ý khi nhìn vào sổ sách doanh nghiệp. “Với người làm kế toán, điều quan trọng không chỉ là hoàn thành một yêu cầu của cấp trên mà còn phải hiểu việc mình đang làm có thể dẫn đến điều gì”, chị L. nói.
Không thể chỉ nói “tôi làm theo chỉ đạo”
Trao đổi với Dân Việt, luật sư Lò Văn Chung, Công ty Luật TNHH Toàn Quốc, cho rằng kế toán không đơn thuần là người thực hiện chỉ đạo của chủ doanh nghiệp. Theo Luật Kế toán năm 2015, người làm kế toán, kế toán trưởng phải tuân thủ pháp luật và chịu trách nhiệm về công việc chuyên môn. “Người kế toán không thể lấy lý do mình chỉ làm theo chỉ đạo để mặc nhiên được miễn trách nhiệm”, luật sư Chung nói.
Tuy nhiên, họ đồng thời là người lao động, chịu sự quản lý, điều hành của doanh nghiệp. Đây là điểm khiến kế toán dễ rơi vào thế khó khi yêu cầu của lãnh đạo có dấu hiệu vi phạm.
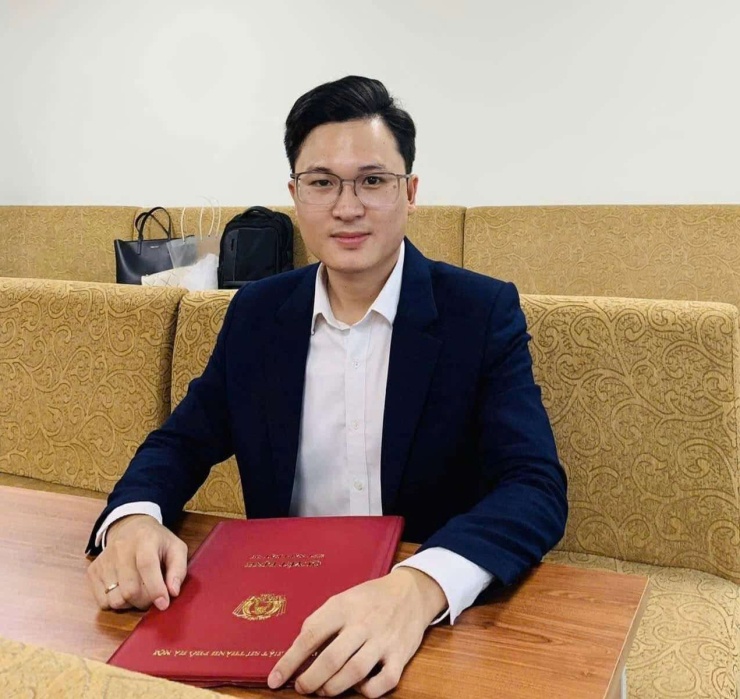
Luật sư Lò Văn Chung chia sẻ góc nhìn pháp lý với nghề kế toán. Ảnh: NVCC
Theo luật sư Chung, khi nhận được yêu cầu có dấu hiệu trái pháp luật, kế toán trước hết cần bảo lưu ý kiến chuyên môn bằng văn bản. Nội dung cần nêu rõ yêu cầu của lãnh đạo, căn cứ pháp lý, rủi ro và phương án xử lý đúng quy định.
Không nên chỉ phản đối bằng miệng rồi tiếp tục thực hiện. Email, văn bản bảo lưu, báo cáo vi phạm, chứng từ liên quan và phản hồi của người có thẩm quyền cần được lưu giữ. Đây có thể là những tài liệu quan trọng khi phát sinh tranh chấp hoặc cơ quan chức năng xác minh trách nhiệm. Tuy nhiên, bảo lưu ý kiến không đồng nghĩa với việc đương nhiên được miễn trách nhiệm.
|
Theo luật sư Lò Văn Chung, nếu kế toán từ chối thực hiện yêu cầu trái pháp luật nhưng bị doanh nghiệp gây áp lực, kỷ luật hoặc chấm dứt hợp đồng lao động, người lao động có quyền khiếu nại hoặc sử dụng các cơ chế giải quyết tranh chấp lao động theo quy định.Với kế toán, câu hỏi cuối cùng vì thế không chỉ là “sếp có chịu trách nhiệm không ?”. Quan trọng hơn là bản thân người làm kế toán đã cảnh báo chưa, đã bảo lưu ý kiến chưa và đã làm gì để không trở thành người trực tiếp thực hiện hoặc giúp sức cho sai phạm. Đó cũng là cách người làm kế toán tự bảo vệ mình trước “chiếc bẫy trách nhiệm” trong doanh nghiệp. |
Nếu đã báo cáo nhưng lãnh đạo vẫn yêu cầu thực hiện, kế toán cần tiếp tục báo cáo lên cấp có thẩm quyền theo quy định. Đặc biệt, nếu yêu cầu có dấu hiệu cấu thành tội phạm, người làm kế toán không nên tiếp tục thực hiện chỉ vì đã có văn bản bảo lưu.
“Quyền độc lập chuyên môn không phải là ‘lá chắn’ cho phép kế toán thực hiện hành vi trái pháp luật rồi dùng văn bản phản đối để miễn trách nhiệm”, luật sư Chung nói.
Thực tế, vì áp lực công việc hoặc lo sợ mất việc, một số kế toán vẫn làm theo chỉ đạo như bỏ ngoài sổ sách doanh thu, lập chứng từ không đúng thực tế, hợp thức hóa khoản chi không có thật hoặc điều chỉnh số liệu kế toán.
Nếu biết rõ hành vi trái pháp luật nhưng vẫn trực tiếp thực hiện hoặc cố ý giúp sức, kế toán có thể phải chịu trách nhiệm pháp lý tương ứng với hành vi và mức độ lỗi của mình. Trường hợp đủ căn cứ xác định vai trò đồng phạm, người làm kế toán có thể bị truy cứu trách nhiệm hình sự cùng những người liên quan.
Cùng quan điểm, Luật sư Huỳnh Tống Ngoan, Trưởng Văn phòng Luật sư Huỳnh Tống Ngoan (Đoàn Luật sư TP.HCM), cho biết trong quá trình hành nghề, ông từng nghe nhiều kế toán trưởng chia sẻ về tình huống rất khó xử khi bị cấp trên yêu cầu thực hiện nghiệp vụ có dấu hiệu sai phạm.
“Biết là sếp chỉ đạo sai, em đã cãi, đã từ chối nhưng sếp bảo: ‘Cứ làm đi, có gì anh chịu trách nhiệm’. Cuối cùng em vẫn phải đặt bút ký”, một kế toán trưởng từng chia sẻ với luật sư.
Theo luật sư Huỳnh Tống Ngoan, đây là tình huống nhiều kế toán có thể gặp phải nhưng việc “sếp chịu trách nhiệm” không đồng nghĩa kế toán được miễn trách nhiệm. Nếu biết rõ nghiệp vụ có dấu hiệu vi phạm nhưng sau khi cảnh báo vẫn ký tên, đóng dấu hoặc trực tiếp thực hiện, kế toán vẫn có thể bị xem xét trách nhiệm pháp lý.
Ngược lại, nếu kế toán có tài liệu chứng minh mình từng phản đối, cảnh báo hoặc bảo lưu ý kiến thì những chứng cứ này có ý nghĩa quan trọng khi cơ quan chức năng đánh giá vai trò, mức độ lỗi và trách nhiệm của từng người.
Vì vậy, theo luật sư, kế toán không nên chỉ phản đối bằng miệng. Khi nhận thấy chỉ đạo có rủi ro pháp lý, cần thể hiện ý kiến bằng văn bản, email hoặc các hình thức có thể lưu lại được. Chẳng hạn, kế toán có thể gửi email xác nhận: “Theo chỉ đạo của anh chị tại cuộc họp ngày..., phòng kế toán thực hiện hạch toán khoản mục... Tuy nhiên, nội dung này có điểm chưa phù hợp với quy định..., chúng tôi xin ghi nhận ý kiến chỉ đạo của Ban Giám đốc”.
“Điều quan trọng là phải để lại dấu vết cho thấy mình đã nhận diện rủi ro và cảnh báo cấp trên”- luật sư nhấn mạnh.
|
Năm 2014, TAND TP Hà Nội xét xử vụ án xảy ra tại Ngân hàng TMCP Á Châu (ACB), trong đó ông Nguyễn Đức Kiên, nguyên Phó Chủ tịch HĐQT, Phó Chủ tịch Hội đồng sáng lập ACB, bị xét xử về nhiều hành vi. Trong vụ án, bà N.T.H.Y, nguyên kế toán trưởng Công ty CP Đầu tư ACB Hà Nội, cũng bị đưa ra xét xử. Tại tòa, bà Y cho rằng mình làm việc theo sự chỉ đạo của bầu Kiên và không được tham gia các cuộc họp liên quan đến việc bán cổ phần của công ty. Trong lời nói sau cùng, bà cho biết bản thân chỉ là “người làm công, hưởng lương”, thực hiện công việc theo chỉ đạo của ban lãnh đạo. Việc phải đứng trước vành móng ngựa, theo bà, là điều cay đắng nhất trong cuộc đời. Sau khi xem xét các tình tiết, tòa tuyên phạt bà Y 5 năm tù. Câu chuyện này cho thấy, giữa mệnh lệnh của lãnh đạo và trách nhiệm nghề nghiệp, ranh giới giữa “làm theo chỉ đạo” và tham gia vào một sai phạm không phải lúc nào cũng dễ nhận diện. |