Trao đổi với Dân Việt, luật sư, Trọng tài viên Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, cho rằng khi phát hiện yêu cầu của doanh nghiệp có dấu hiệu vi phạm pháp luật về thuế, kế toán trước hết phải cảnh báo.
Nếu cảnh báo không được chấp nhận, kế toán cần bảo lưu quan điểm bằng văn bản, từ chối thực hiện. Trong trường hợp cần thiết, người làm kế toán phải rời khỏi vị trí, vì cái giá phải trá cho vi phạm pháp luật là rất lớn.
Cách cân bằng công việc và yêu cầu pháp lý
Trong thực tế khi lãnh đạo yêu cầu kế toán thực hiện một nghiệp vụ mà người làm kế toán cho rằng có dấu hiệu vi phạm quy định về kế toán, thuế, họ có quyền từ chối không, thưa ông?
Pháp luật hiện hành quy định kế toán, đặc biệt là kế toán trưởng, có quyền độc lập về chuyên môn và phải chịu trách nhiệm trong phạm vi công việc của mình. Người đại diện theo pháp luật của doanh nghiệp vẫn là người chịu trách nhiệm chính.
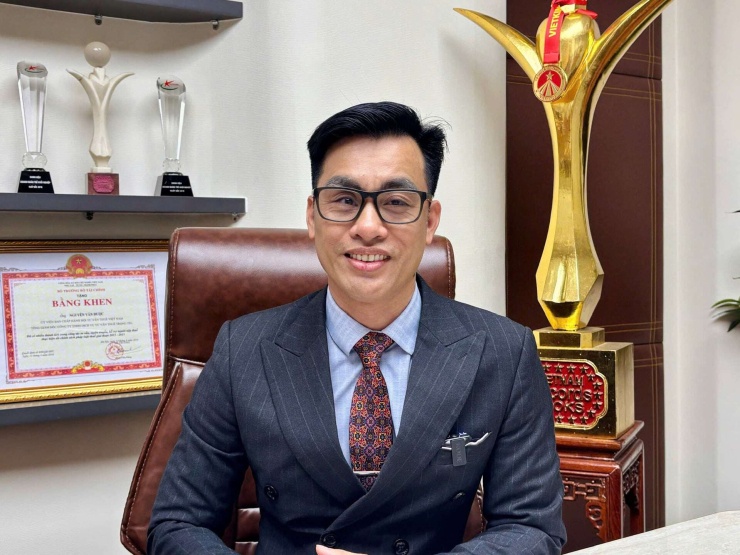
Ông Nguyễn Văn Được cho rằng người làm nghề kế toán cần nâng cao kiến thức để nhận biết rủi ro. Ảnh: NVCC
Khi phát hiện vấn đề không phù hợp quy định, kế toán trước hết phải cảnh báo cho doanh nghiệp, ban giám đốc hoặc người có liên quan. Nếu cảnh báo không được chấp nhận, có thể bảo lưu ý kiến bằng văn bản và từ chối thực hiện công việc mà mình cho rằng có rủi ro pháp lý.
Việc lưu lại các tài liệu thể hiện quá trình cảnh báo, bảo lưu quan điểm rất quan trọng trong việc xác định trách nhiệm sau này. Trường hợp cần thiết, kế toán có thể báo cáo lên cấp cao hơn hoặc thực hiện quyền khiếu nại, tố cáo theo quy định.
Tuy nhiên, thực tế người lao động vẫn phải đối mặt với áp lực việc làm. Khi từ chối yêu cầu của chủ doanh nghiệp, nguy cơ mất việc là điều có thể xảy ra. Đây là bài toán rất khó giữa chuyên môn và “cơm áo gạo tiền”.
Như ông nói người lao động thường ở vị trí yếu thế. Kế toán lại thường được xem là “ê-kíp” của sếp. Làm sao để cân bằng giữa yêu cầu công việc và trách nhiệm pháp lý?
Muốn làm được điều đó, kế toán phải có sự độc lập nhất định cả về chuyên môn và lợi ích. Nhưng thực tế kế toán trưởng vẫn là người lao động của doanh nghiệp, vẫn chịu sự chi phối của quan hệ lao động.
Ở những doanh nghiệp có hệ thống quản trị tốt, nhiều bộ phận kiểm soát chéo, đề cao công khai, minh bạch, vị trí của kế toán trưởng thường độc lập hơn về chuyên môn. Khi đó, việc một cá nhân tự ý thực hiện một yêu cầu sai phạm cũng khó hơn.
Đây là lý do doanh nghiệp cần tổ chức nhiều bộ phận có chức năng kiểm soát lẫn nhau. Mỗi bộ phận có một nhiệm vụ chuyên môn riêng. Khi có sự kiểm tra chéo, nguy cơ một người hoặc một nhóm người tự ý thực hiện sai phạm sẽ được hạn chế.
Vấn đề này thường đáng lo hơn ở các doanh nghiệp tư nhân nhỏ, siêu nhỏ và vừa, nơi bộ máy quản trị và kiểm soát nội bộ có thể chưa được tổ chức đầy đủ.
Cần cơ chế bảo vệ người làm kế toán
Nếu kế toán vẫn là người lao động, phụ thuộc chủ doanh nghiệp liệu chỉ quy định quyền bảo lưu, cảnh báo, từ chối đã đủ để họ thực sự dám thực hiện quyền của mình? Theo ông, còn thiếu cơ chế nào để bảo vệ người làm kế toán khi họ thực hiện đúng trách nhiệm?
Đây là vấn đề cần được xem xét khi sửa Luật Kế toán. Thực tế sau một số vụ việc xảy ra gần đây, dư luận thường nói đến tình trạng “giám đốc đi thì kế toán trưởng cũng đi”.
Theo tôi, cần xác định rõ hơn vị trí, quyền hạn và trách nhiệm của kế toán trưởng. Phải phân định đúng người, đúng hành vi và đúng trách nhiệm, thay vì đẩy quá nhiều rủi ro về phía kế toán trưởng.
Xét cho cùng, kế toán trưởng vẫn có quan hệ lao động với chủ doanh nghiệp. Nếu người đứng đầu doanh nghiệp yêu cầu thực hiện sai, sự lệ thuộc trong quan hệ lao động khiến kế toán rất khó xử lý.
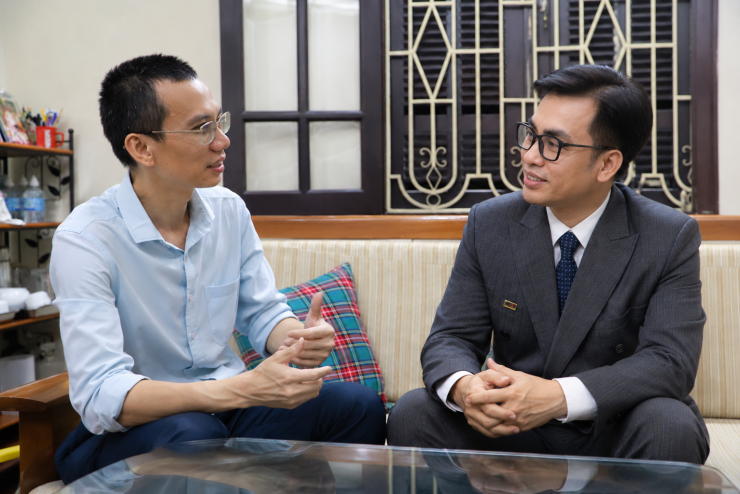
Ông Nguyễn Văn Được trao đổi với báo Dân Việt về những rủi ro cho chủ doanh nghiệp và kế toán khi không đóng thuế đầy đủ. Ảnh: B.X
Do đó, khi sửa luật cần nghiên cứu cơ chế mạnh hơn để kế toán có quyền bảo lưu ý kiến, cảnh báo và từ chối thực hiện những yêu cầu có dấu hiệu vi phạm. Đồng thời, phải có cơ chế bảo vệ họ khi thực hiện đúng quyền của mình.
Tuy nhiên, bản thân kế toán cũng phải nâng cao chuyên môn, nhận diện rủi ro và chủ động cảnh báo. Không thể chỉ nói đến việc bảo vệ kế toán mà bỏ qua trách nhiệm nghề nghiệp của chính người làm kế toán.
Không nên đánh đổi tự do, danh dự lấy lợi ích trước mắt
Hiện nay có doanh nghiệp sử dụng hai hệ thống sổ kế toán. Sau những vụ việc gần đây, nhiều doanh nghiệp bắt đầu lo ngại. Theo ông, tình trạng này có phổ biến không?
Hiện chưa có con số thống kê và không thể thống kê đầy đủ về số doanh nghiệp sử dụng hai sổ kế toán. Vì đây là hành vi vi phạm pháp luật nên chỉ khi bị điều tra mới có thể xác định.
Từ kinh nghiệm và quan sát thực tế, tôi cho rằng tình trạng này không phải ít. Một nguyên nhân là ý thức tuân thủ pháp luật của một bộ phận doanh nghiệp chưa cao. Vẫn có doanh nghiệp tìm cách trốn thuế, tránh thuế.
Tuy nhiên, không nên đánh đồng tất cả doanh nghiệp. Có trường hợp do thiếu hiểu biết pháp luật, nhất là ở doanh nghiệp nhỏ và siêu nhỏ. Nhưng với những vụ án lớn, những người điều hành thường có trình độ và hệ thống quản trị bài bản thì khác. Vì vậy, khó nói họ không biết quy định.
Theo ông, chủ doanh nghiệp cần thay đổi điều gì đầu tiên nếu muốn tránh rơi vào vòng xoáy sai phạm thuế, kế toán?
Chúng ta đã thấy tín hiệu rất rõ là Nhà nước ngày càng siết chặt quản lý, hướng tới sự công khai, minh bạch và lấy Hiến pháp, pháp luật làm nền tảng. Vì vậy, doanh nghiệp muốn hoạt động lâu dài trước hết phải tuân thủ pháp luật.
Điều đầu tiên phải bắt đầu từ ý thức và văn hóa của doanh nghiệp, đặc biệt là người đứng đầu.
Ở góc độ doanh nghiệp, nếu không hoạt động bài bản, không tuân thủ pháp luật thì ngay từ đầu đã có thể bị thua. Bây giờ, doanh nghiệp không chỉ cạnh tranh bằng giá cả hay chất lượng sản phẩm, dịch vụ mà còn phải cạnh tranh bằng năng lực quản trị, trong đó có quản trị về pháp lý, thuế và kế toán.
Theo ông Nguyễn Văn Được, một trong những vấn đề của doanh nghiệp hiện nay là chưa coi trọng đúng mức bộ máy kế toán và kế toán quản trị. Nhiều doanh nghiệp vẫn chủ yếu tổ chức hệ thống kế toán để đáp ứng yêu cầu về tài chính, thuế và pháp luật, trong khi kế toán quản trị chưa được chú trọng. Một lỗ hổng khác là doanh nghiệp chưa đầu tư đúng mức cho người làm kế toán. Khi kế toán không được coi trọng, ý kiến chuyên môn không được lắng nghe, nhân sự và công nghệ cũng không được đầu tư tương xứng, chất lượng công tác kế toán sẽ bị ảnh hưởng. Tóm lại, doanh nghiệp muốn hoạt động lâu dài phải nâng cao trách nhiệm từng cá nhân. Kế toán không thể trở thành “tấm đệm” cho mọi rủi ro, nhưng người làm kế toán cũng không thể lấy lý do “làm theo chỉ đạo” để phủi bỏ trách nhiệm khi biết rõ sai phạm.
Mỗi sai sót đều có thể kéo theo nhiều hệ lụy, từ chi phí, thời gian đến uy tín. Khi mất thời gian và uy tín, giá trị doanh nghiệp cũng bị giảm. Ngược lại, quản trị tốt sẽ giúp doanh nghiệp tăng giá trị và tạo được sự an toàn về mặt pháp lý.
Có thể hình dung doanh nghiệp như một chiếc xe chạy trên đường ray. Nếu đường ray pháp lý, thuế, kế toán không vững thì doanh nghiệp càng phát triển lớn, nguy cơ sai phạm càng lớn và khi xảy ra sự cố, cái giá phải trả cũng càng lớn.
Hiện nay, các đối thủ cạnh tranh cũng không chỉ cạnh tranh bằng chất lượng, dịch vụ hay giá cả mà còn có thể nhìn vào những vấn đề pháp lý của nhau. Nếu một doanh nghiệp có những lỗ hổng về pháp lý, đối thủ có thể khai thác những điểm đó để gây sức ép.
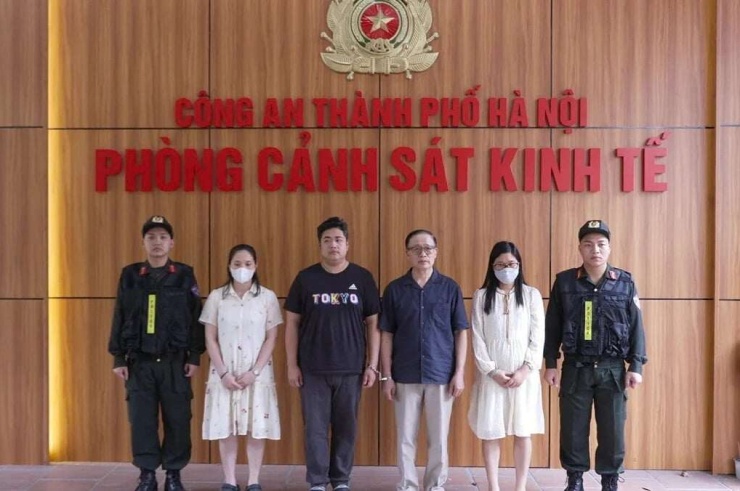
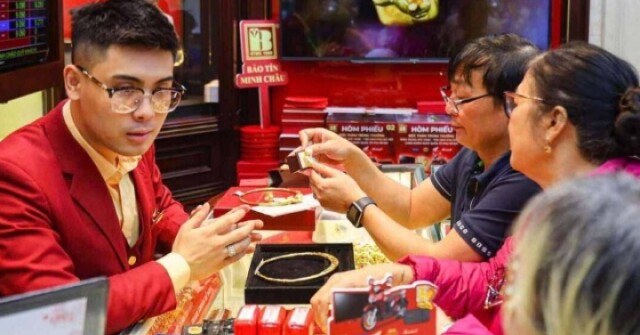
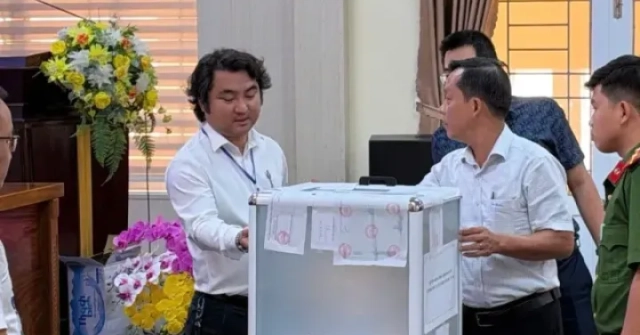
Ông Vũ Minh Châu (thứ ba từ phải qua) cùng 3 bị can khác trong vụ án xảy ra tại Công ty TNHH Bảo Tín Minh Châu, bị điều tra về tội “Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”. Ảnh: Công an cung cấp.
Tuy nhiên, điều quan trọng nhất không phải là lo đối thủ sẽ tìm ra điểm yếu của mình mà là doanh nghiệp phải tự bảo vệ mình bằng cách tuân thủ pháp luật, quản trị tốt và hoạt động bài bản. Đó mới là nền tảng để doanh nghiệp phát triển hiệu quả và bền vững.
Nếu chỉ được nhắn một điều với người làm kế toán đang đứng trước một yêu cầu mà họ biết có rủi ro, ông sẽ khuyên họ điều gì: tiếp tục làm, bảo lưu, từ chối hay rời khỏi vị trí?
Nghề kế toán thường được ví là “đầu đội chứng từ, vai mang chính sách”. Kế toán giống như người gác cổng tài chính của doanh nghiệp. Hoạt động kinh tế cuối cùng đều liên quan đến bộ phận kế toán.
Vì vậy, người làm kế toán không thể chỉ biết nghiệp vụ kế toán và thuế. Họ còn phải hiểu những quy định pháp luật liên quan đến lao động, bảo hiểm, tiền lương và các nghĩa vụ tài chính khác.
Trong bối cảnh hiện nay, kế toán phải nâng cao chuyên môn, đồng thời hiểu cách doanh nghiệp vận hành. Có như vậy mới nhận diện được rủi ro và đưa ra cảnh báo chính xác.
Khi phát hiện vấn đề, trước hết phải cảnh báo doanh nghiệp. Nếu cảnh báo không được chấp nhận, cần bảo lưu quan điểm chuyên môn. Trường hợp cần thiết phải từ chối thực hiện. Thậm chí, có những trường hợp phải rời khỏi vị trí để bảo vệ mình.
Bởi cái giá của việc vi phạm pháp luật về thuế, kế toán có thể rất lớn. Trong một số trường hợp, người làm kế toán có thể bị xem xét trách nhiệm với vai trò đồng phạm hoặc người giúp sức nếu có đủ căn cứ.
Do đó, không nên vì lợi ích trước mắt hay vì quan hệ lao động mà thỏa hiệp với sai phạm. Tiền lương hay một vị trí công việc có thể mất đi, nhưng hậu quả pháp lý, danh dự và sự tự do có thể phải trả giá lớn hơn rất nhiều.
Xin cám ơn ông!
Kế toán cần chỉ ra những rủi ro cho lãnh đạo
Chuyên gia Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, cho rằng theo quy định của Luật Kế toán, kế toán phải phản ánh trung thực, khách quan hiện trạng, bản chất và giá trị của các nghiệp vụ kinh tế, tài chính. Vì vậy, trước những yêu cầu từ lãnh đạo doanh nghiệp, kế toán không chỉ thực hiện mà cần đánh giá cả lợi ích và rủi ro pháp lý có thể phát sinh.
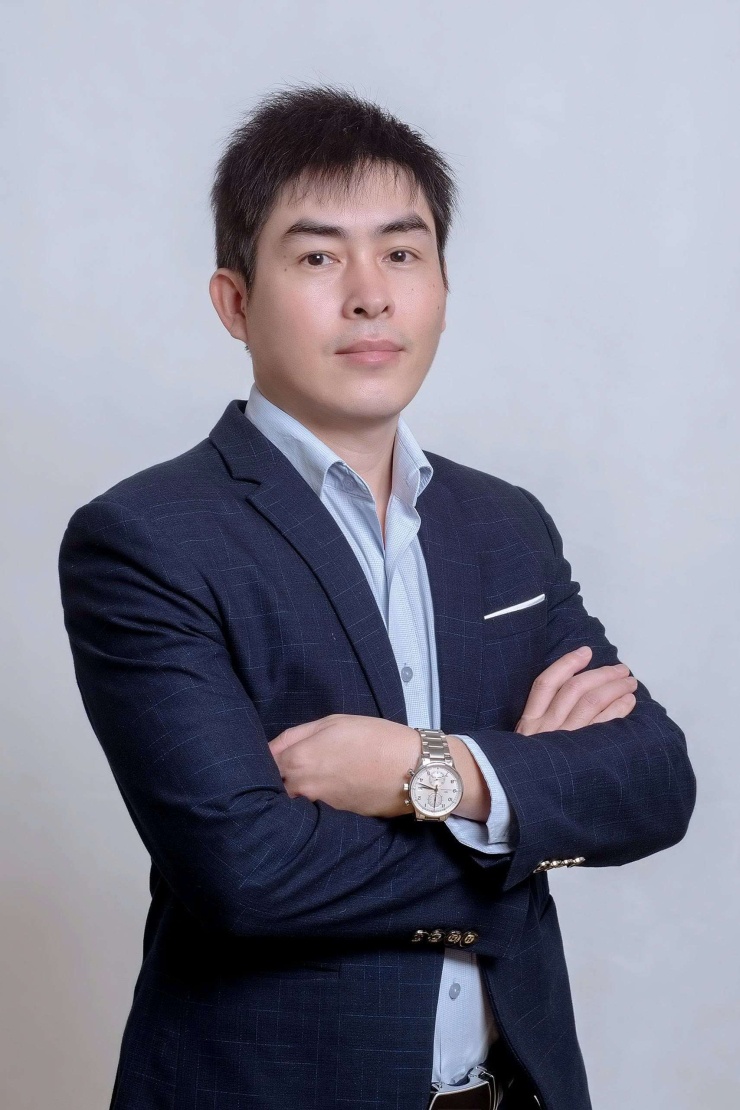
Chuyên gia Lê Văn Tuấn. Ảnh: NVCC
Theo ông Tuấn, ranh giới giữa “làm theo chỉ đạo” và “tham gia vào sai phạm” đôi khi rất khó phân biệt. Tuy nhiên, có thể nhìn từ bản chất của giao dịch. Nếu doanh nghiệp thực sự có giao dịch kinh tế và lựa chọn phương án tối ưu nghĩa vụ thuế trong khuôn khổ pháp luật thì đây là hoạt động bình thường. Ngược lại, nếu doanh nghiệp cố tình tạo lập giao dịch không có thật, mua bán hóa đơn, lập hồ sơ khống để giảm thuế phải nộp hoặc trục lợi hoàn thuế thì kế toán cần đặc biệt cảnh giác.
“Lợi ích của một quyết định có thể nhìn thấy ngay, nhưng rủi ro pháp lý đôi khi chỉ xuất hiện sau đó. Vì vậy, kế toán cần chỉ ra cho lãnh đạo thấy rõ một yêu cầu có thể dẫn đến hậu quả gì, từ truy thu, xử phạt đến nguy cơ bị xử lý hình sự”, ông Tuấn nói.
Theo chuyên gia này, khi phát hiện yêu cầu có dấu hiệu sai phạm, kế toán cần cảnh báo rõ với lãnh đạo và lưu lại quá trình trao đổi bằng email, tin nhắn hoặc văn bản. Nếu lãnh đạo vẫn quyết định thực hiện, kế toán cần cân nhắc việc từ chối tham gia thay vì tiếp tục thực hiện chỉ đạo bằng lời nói.
Từ thực tế này, ông Tuấn cho rằng cả chủ doanh nghiệp và người làm kế toán trước mỗi quyết định cần trả lời hai câu hỏi: Lợi ích nhận được là gì và rủi ro phải đối mặt là gì ?. “Khi nhìn thấy cả lợi ích và cái giá phải trả, mỗi người sẽ thận trọng hơn trước những quyết định có thể đẩy mình vào rủi ro pháp lý”, ông Tuấn nhấn mạnh.
Cần đưa vào lớp học một số kỹ năng cho sinh viên
Chuyên gia Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), cho rằng đào tạo kế toán không chỉ dừng ở kiến thức chuyên môn mà còn phải giúp sinh viên biết nhận diện rủi ro, bảo vệ nguyên tắc nghề nghiệp và ứng xử trước những yêu cầu sai phạm từ cấp trên.
Theo ông, hiểu quy định pháp luật và biết cách vận dụng để bảo vệ mình trong thực tế là hai năng lực khác nhau. Vì vậy, bên cạnh kiến thức pháp luật và đạo đức nghề nghiệp, sinh viên cần được rèn luyện qua những tình huống thực tế, nhất là khi phải lựa chọn giữa yêu cầu của lãnh đạo và quy định pháp luật.
Trước hết, người làm kế toán phải phân biệt được nhu cầu quản trị hợp pháp với hành vi làm sai lệch thông tin. Doanh nghiệp có thể lập báo cáo quản trị, dự toán, phân tích nội bộ bên cạnh báo cáo tài chính, nhưng phải có căn cứ và đối chiếu được. Điều này hoàn toàn khác với việc lập nhiều hệ thống sổ kế toán tài chính để che giấu doanh thu, cung cấp số liệu không nhất quán. Luật Kế toán nghiêm cấm hành vi này, cũng như giả mạo, khai man tài liệu kế toán và để ngoài sổ tài sản, nợ phải trả của đơn vị.

Chuyên gia Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng. Ảnh: NVCC
Kế toán cần hình thành thói quen kiểm tra giao dịch có thực hay không, chứng từ có đủ căn cứ không và việc ghi nhận có phản ánh đúng bản chất nghiệp vụ hay không. Những yêu cầu như che giấu doanh thu, sửa ngày chứng từ để làm sai lệch nghiệp vụ hoặc ký hồ sơ khi chưa kiểm tra đều phải được làm rõ trước khi thực hiện.
Khi phát sinh nghi vấn, kế toán cần bình tĩnh trao đổi, yêu cầu bổ sung hồ sơ và tham vấn kế toán trưởng hoặc bộ phận pháp chế. Nếu xác định yêu cầu có dấu hiệu sai phạm, người làm kế toán cần từ chối thực hiện, báo cáo qua kênh phù hợp và đề xuất phương án hợp pháp.
Ông Huy cho rằng nhà trường cần đưa các tình huống này vào chương trình đào tạo và kỳ thực tập, giúp sinh viên biết kiểm tra chứng từ, nhận diện rủi ro, trình bày quan điểm bằng căn cứ và đề xuất giải pháp. Các nguyên tắc chính trực, khách quan, thận trọng và bảo mật phải được coi trọng trong đánh giá năng lực.
Tuy nhiên, trách nhiệm không chỉ thuộc về nhà trường hay người làm kế toán. Doanh nghiệp phải xây dựng văn hóa tuân thủ từ chính người lãnh đạo, cụ thể hóa quy định pháp luật thành quy trình kế toán, phân quyền phê duyệt và cơ chế kiểm soát. Nhân sự mới cũng cần được hướng dẫn rõ về trách nhiệm, giới hạn thẩm quyền và đầu mối tham vấn khi gặp vướng mắc.
“Khi những câu hỏi có căn cứ được lắng nghe, người trẻ sẽ tự tin hơn trong nghề, còn doanh nghiệp có thêm nền tảng để quản trị minh bạch và phát triển bền vững”, ông Huy chia sẻ.
Không nên đánh đổi sự việc tương lai lấy một công việc
Luật sư Huỳnh Tống Ngoan, Trưởng Văn phòng Luật sư Huỳnh Tống Ngoan, cho rằng kế toán không thể mặc nhiên “vô can” khi doanh nghiệp xảy ra sai phạm chỉ với lý do “tôi làm thuê, làm theo chỉ đạo của sếp”.
Theo Luật Kế toán 2015, người làm kế toán có tính độc lập về chuyên môn, nghiệp vụ. Khi doanh nghiệp có sai phạm về thuế, tài chính, việc xác định trách nhiệm của kế toán phải căn cứ vào vai trò, nhận thức và hành vi cụ thể của từng người.
Nếu kế toán chỉ thực hiện nghiệp vụ trên cơ sở chứng từ hợp lệ, không biết và không có căn cứ để nghi ngờ sai phạm thì trách nhiệm pháp lý sẽ khác với trường hợp biết rõ hành vi gian dối nhưng vẫn chủ động thực hiện, thậm chí tư vấn hoặc thiết lập cách thức để doanh nghiệp trốn thuế, lập hai hệ thống sổ sách. Khi đó, kế toán có thể bị xem xét trách nhiệm với vai trò đồng phạm.
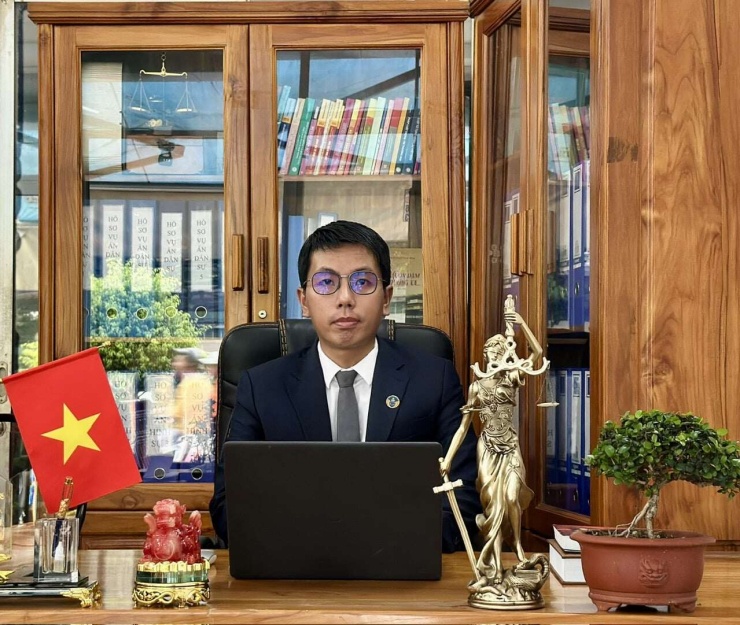
Luật sư Huỳnh Tống Ngoan, Đoàn Luật sư TP.HCM. Ảnh: NVCC
Theo luật sư, một trong những ranh giới quan trọng là kế toán có nhận thức rõ hành vi mình thực hiện là sai nhưng vẫn cố tình làm hay không. Việc có được hưởng lợi ích ngoài tiền lương, thù lao cũng là yếu tố cần được xem xét.
Trong trường hợp bị lãnh đạo yêu cầu thực hiện nghiệp vụ có dấu hiệu vi phạm, kế toán cần chủ động cảnh báo và bảo lưu ý kiến bằng văn bản. Việc chỉ phản đối bằng miệng nhưng sau đó vẫn ký, lập chứng từ hoặc thực hiện nghiệp vụ không thể mặc nhiên loại trừ trách nhiệm pháp lý. Ngược lại, email, tin nhắn công việc hoặc văn bản thể hiện việc đã cảnh báo rủi ro có thể là căn cứ quan trọng để cơ quan có thẩm quyền đánh giá vai trò, mức độ lỗi và trách nhiệm của kế toán.
Luật sư Huỳnh Tống Ngoan khuyến nghị kế toán không ký khống, ký thay hoặc lập chứng từ giả; không nhận lợi ích ngoài lương gắn với các nghiệp vụ bất thường. "Khi doanh nghiệp có xu hướng lún sâu vào các hành vi vi phạm pháp luật có hệ thống, việc tìm kiếm một bến đỗ an toàn, tuân thủ pháp luật là con đường sống duy nhất cho người làm nghề kế toán chân chính..."- vị luật sư nhấn mạnh.
|
Tiếp tục siết việc đóng thuế |