Vĩ mô tích cực, rủi ro lãi suất và nợ xấu gia tăng
Trong báo cáo mới đây, SGI Capital nhận định kinh tế vĩ mô sau ba quý 2026 đạt được nhiều kết quả quan trọng với tăng trưởng GDP mạnh mẽ hướng về mục tiêu đạt hai con số cuối năm nay. Đăng ký và giải ngân FDI tăng trưởng ổn định bất chấp rủi ro thuế quan với Mỹ vẫn còn chưa ngã ngũ cho thấy niềm tin về sự ổn định của kinh tế vĩ mô và sức hấp dẫn của Việt Nam như một trung tâm sản xuất của thế giới. Sản xuất công nghiệp và xây dựng đang tiếp tục là đầu kéo cho tăng trưởng năm nay và năm tới.
Trong khi đó, mặt bằng lãi suất liên ngân hàng và tỷ giá đều tiếp tục duy trì ổn định đáng ngạc nhiên cho thấy kết quả tích cực của các chính sách điều hành trong bối cảnh rất nhiều sức ép lên chính sách tiền tệ cả phía trong và đặc biệt là từ môi trường bên ngoài. Tuy vậy, nếu môi trường lạm phát và lãi suất toàn cầu vẫn tiếp tục tăng những tháng tới, sức ép sẽ ngày càng lớn giữa lựa chọn ổn định lãi suất và tỷ giá đồng thời hỗ trợ cho tăng trưởng tín dụng ở mức cao để đảm bảo mục tiêu tăng trưởng.
Cuộc đua huy động vốn vẫn tiếp diễn nhưng không quá gay gắt bởi nhu cầu tín dụng đang có dấu hiệu chững lại ở các phân khúc vay quan trọng là mua nhà và xe dù vẫn duy trì cao với các đại dự án cả hạ tầng và bất động sản. Thông tư 50 được SBV ban hành gần đây cho thấy một nỗ lực mới trong việc đưa hệ thống ngân hàng về gần hơn với các tiêu chuẩn quản trị quốc tế. Cụ thể là các ngân hàng có nguồn vốn huy động mỏng và phụ thuộc nhiều vào vốn ngắn hạn liên ngân hàng sẽ phải nỗ lực gia tăng huy động trong thời gian tới trong khi đó các ngân hàng lớn có cân đối vốn tốt sẽ có lợi thế.
Theo SGI Capital, việc theo dõi kỹ chất lượng tăng trưởng của nhóm ngân hàng trong BCTC Q3 là rất quan trọng khi lãi suất đã tăng đủ nhiều và kéo dài sẽ bắt đầu tác động tới nợ xấu, đặc biệt là từ dư nợ bất động sản trong bối cảnh thanh khoản và giá giảm mạnh. Những tiêu chí như phải thu, tỷ lệ trích lập và tốc độ hình thành nợ nhóm 2 sẽ phản ánh trước tình trạng nợ xấu.
Kết quả kinh doanh Q3 được dự báo tích cực so với cùng kỳ, nhưng sẽ giảm đà tăng trưởng so với các quý trước. Tăng trưởng doanh thu và lợi nhuận cũng sẽ có sự phân hóa rất mạnh với nhóm dầu khí, cao su, đường… hưởng lợi từ đà tăng giá hàng hóa trong khi các nhóm nhạy lãi suất như bất động sản, chứng khoán, ngân hàng... đã và đang đi qua đỉnh tăng trưởng.
Theo đánh giá từ báo cáo SGI Capital, nhiều nhóm cổ phiếu có tính chu kỳ cao ở đỉnh tăng trưởng lợi nhuận thường có mức định giá P/E quá khứ rất thấp nhưng vẫn hàm chứa rủi ro giảm giá vì triển vọng lợi nhuận sẽ xấu đi. Trong chu kỳ lãi suất tăng, những nhóm cổ phiếu beta cao này sẽ chỉ thực sự hấp dẫn và an toàn cho đầu tư dài hạn khi định giá P/B về tới vùng thấp lịch sử. Nhìn dài ra cho chu kỳ tăng trưởng 5-10 năm tới, bất động sản và ngân hàng có thể không còn là động lực chính của nền kinh tế cũng như thị trường chứng khoán Việt Nam.
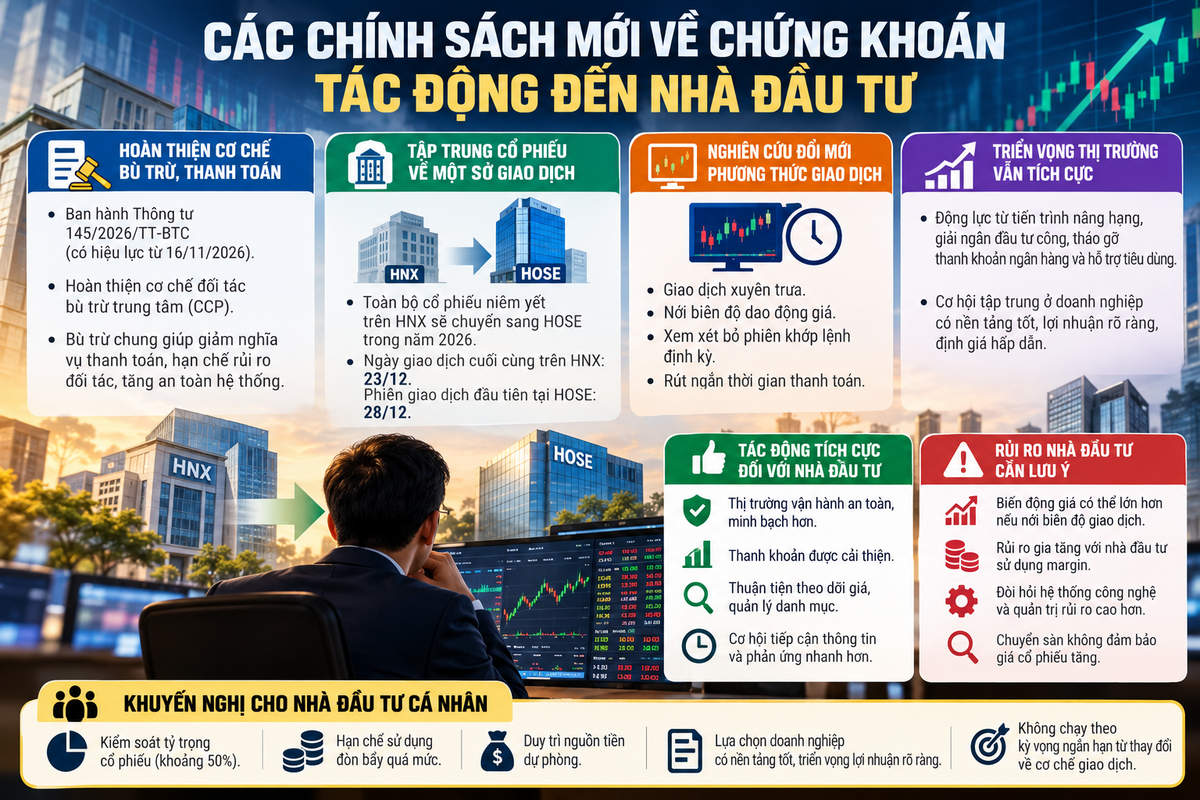
Thanh khoản cạn kiệt, nguy cơ vòng xoáy call margin
Về dòng tiền, thanh khoản trên thị trường chứng khoán tháng qua tiếp tục suy giảm sâu hơn về dưới 15.000 tỷ/phiên dù Việt Nam chính thức được FTSE nâng hạng lên thị trường mới nổi thứ cấp và thực hiện mua vào đợt 1. Sự kiện nâng hạng thường tạo hiệu ứng tích cực lên thị trường 6-12 tháng trước khi chính thức xảy ra và 3-6 tháng sau đó là giai đoạn điều chỉnh và tích lũy. Trong tháng 9, khối ngoại chỉ duy trì được nhịp mua ròng 1 tuần trong sự kiện nâng hạng và sau đó quay trở lại nhịp độ bán ròng mạnh đã duy trì từ đầu năm.
Diễn biến lạm phát và lãi suất tăng trên toàn cầu gần đây có thể là nguyên nhân chính của đợt rút vốn mới này. Mặt khác, nhu cầu phát hành mới của các doanh nghiệp niêm yết vẫn duy trì ở mức cao đang dồn hết áp lực lên khối nhà đầu tư nội. Trong khi đó, lãi suất huy động cao và tiếp tục tăng đang cản trở dòng tiền mới tham gia dù định giá đã hấp dẫn hơn.
Theo nhóm phân tích, hệ quả là dư nợ margin tiếp tục duy trì ở mức rất cao trong bối cảnh dòng tiền và lãi suất không thuận lợi và đây là rủi ro lớn và đáng chú ý nhất trên thị trường chứng khoán hiện nay. Khi sự kiện nâng hạng đã đi qua, khối ngoại tiếp tục bán ròng và KQKD của nhiều doanh nghiệp bắt đầu đi qua đỉnh tăng trưởng dưới tác động của lãi suất cao sẽ là phép thử mạnh đối với tâm lý thị trường.
Quý 4 luôn là giai đoạn nhu cầu thanh khoản tăng cao, nhiều hợp đồng vay và các khoản đầu tư sẽ cần tất toán trước cuối năm sẽ tạo thêm áp lực lên thanh khoản và giá cổ phiếu. Giao dịch trên thị trường tài sản lớn nhất là bất động sản đang giảm sâu cũng có thể sẽ gây áp lực chéo lên kênh tài sản có khả năng thanh khoản cao hơn là thị trường chứng khoán. Đây là lúc những đổ vỡ cục bộ có thể xảy ra trên cả thị trường chứng khoán và bất động sản với các khoản vay quá mức để đầu cơ tài sản trong giai đoạn tiền rẻ, giờ phải đối mặt với áp lực đáo hạn và lãi vay tăng cao.
"Trên thị trường chứng khoán, sự phân hóa vẫn đang diễn ra nhưng số lượng cổ phiếu giảm về đáy 1 năm đang tăng lên nhanh chóng và số cổ phiếu có đỉnh mới chỉ hạn hẹp ở vài cổ phiếu thuộc ngành nghề hưởng lợi từ giá dầu tăng. Tâm lý nhà đầu tư nhìn chung đang chuyển dần từ hy vọng sang thất vọng và lo lắng. Nhiều nhà đầu tư lần đầu tiên tham gia đầu tư chứng khoán trong uptrend vài năm gần đây khi lãi suất thấp có lẽ đang ít nhiều thất vọng với kết quả đầu tư hơn một năm qua", báo cáo SGI Capital nhận định.
Lãi suất huy động nếu tiếp tục tăng có thể sẽ thúc đẩy nhiều nhà đầu tư rời bỏ thị trường và kích hoạt vòng xoáy call margin. Báo cáo SGI Capital nhấn mạnh đây là giai đoạn quản trị rủi ro tốt là ưu tiên sống còn và lịch sử cũng cho thấy chỉ những ai quản trị rủi ro tốt mới có khả năng tận dụng các cơ hội lớn nhất khi phần đông đang rời đi hoặc buộc phải bán tháo ở giá rẻ.