CTCP Hàng tiêu dùng Masan (HoSE: MCH) vừa công bố kết quả kinh doanh quý III/2026 với doanh thu đạt 8.743 tỷ đồng, tăng 16,3% so với cùng kỳ năm trước. Đây là tốc độ tăng trưởng theo quý cao nhất trong ba năm qua, tiếp tục cải thiện so với mức tăng 14,2% ghi nhận trong quý II.
Lũy kế 9 tháng đầu năm, doanh thu Masan Consumer đạt 24.380 tỷ đồng, tăng 14,6% so với cùng kỳ. Kết quả này đưa doanh nghiệp tiến sát kịch bản tăng trưởng cao trong kế hoạch năm 2026, với mục tiêu doanh thu từ 33.800–35.000 tỷ đồng, tương ứng mức tăng 11–15%.
Không chỉ tăng trưởng về quy mô, Masan Consumer tiếp tục duy trì khả năng sinh lời cao. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số quý III tăng 14,1% so với cùng kỳ, tương ứng biên lợi nhuận ròng 22,2%.
Lũy kế 9 tháng, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số ước đạt khoảng 5.217 tỷ đồng, tăng 12,1%, với biên lợi nhuận ròng đạt 21,4%.
Đáng chú ý, mức tăng trưởng này được ghi nhận trong bối cảnh chi phí đầu vào và logistics tiếp tục tạo áp lực lên hoạt động sản xuất, phân phối. Chi phí logistics trong quý III tăng từ 3,3% lên 4% doanh thu so với cùng kỳ, khiến lợi nhuận trước lãi vay và thuế (EBIT) tăng 13,2%, thấp hơn tốc độ tăng doanh thu.
Từ mở rộng độ phủ đến khai thác chiều sâu hệ thống phân phối
Một trong những chuyển biến đáng chú ý nhất trong kếtquả kinh doanh quý III của Masan Consumer đến từ kênh bán hàng truyền thống, vốn giữ vai trò quan trọng đối với ngành hàng tiêu dùng nhanh tại Việt Nam.
Sau giai đoạn tái cấu trúc hệ thống phân phối trong năm 2025, doanh thu kênh truyền thống của Masan Consumer đã từng bước phục hồi từ đầu năm 2026 và tăng tốc rõ rệt trong những quý gần đây.
Riêng quý III, doanh thu kênh này tăng 17,3% so với cùng kỳ, cao hơn đáng kể mức tăng 10,6% của quý II.
Diễn biến này phản ánh những kết quả bước đầu từ việc thay đổi cách tiếp cận thị trường của doanh nghiệp. Thay vì chỉ tập trung mở rộng độ phủ sản phẩm, Masan Consumer chuyển trọng tâm sang nâng cao hiệu quả khai thác các điểm bán hiện hữu, cải thiện chất lượng phân phối và gia tăng doanh thu trên từng điểm bán.
Trong khi đó, các kênh bán hàng khác tiếp tục duy trì tăng trưởng tích cực.
Doanh thu kênh bán lẻ hiện đại tăng 13,4% so với cùng kỳ, còn kênh nhà hàng, khách sạn và dịch vụ ăn uống (HORECA) tăng 13,3%.
Đáng chú ý, thương mại điện tử ghi nhận mức tăng trưởng 59,9%. Dù xuất phát từ nền doanh thu còn thấp, tốc độ mở rộng này cho thấy dư địa phát triển của các kênh phân phối mới bên cạnh hệ thống bán hàng truyền thống.
Sự phục hồi của kênh truyền thống, kết hợp với tăng trưởng tại các kênh hiện đại và trực tuyến, đang tạo ra nền tảng phân phối đa dạng hơn cho Masan Consumer.
Đây cũng là một trong hai trụ cột trong mô hình tăng trưởng mà doanh nghiệp đang theo đuổi: Hệ thống phân phối nâng cao khả năng tiếp cận thị trường, trong khi sức mạnh thương hiệu thúc đẩy nhu cầu tiêu dùng và gia tăng giá trị sản phẩm.
Thực phẩm tiện lợi cao cấp tăng gần 30%, Nam Ngư lấy lại thị phần
Song song với việc củng cố hệ thống phân phối, tăng trưởng của Masan Consumer trong quý III còn đến từ sự chuyển dịch cơ cấu sản phẩm theo hướng gia tăng giá trị.
Ở ngành hàng thực phẩm tiện lợi, doanh thu tăng 19,3% so với cùng kỳ, được hỗ trợ đồng thời bởi tăng trưởng sản lượng và sự cải thiện về giá bán, cơ cấu sản phẩm.
Đáng chú ý, danh mục thực phẩm tiện lợi cao cấp ghi nhận mức tăng trưởng gần 30% trong quý III, tiếp tục tăng tốc so với mức gần 20% của quý II.
Kết quả này phản ánh xu hướng người tiêu dùng ngày càng quan tâm đến các sản phẩm tiện lợi có chất lượng và giá trị gia tăng cao hơn, thay vì chỉ lựa chọn dựa trên yếu tố giá.
Với các thương hiệu như Omachi và Kokomi, Masan Consumer đang phát triển danh mục sản phẩm phục vụ nhiều phân khúc nhu cầu, từ tiêu dùng phổ thông đến những sản phẩm có mức giá và giá trị cao hơn.
Theo ước tính của doanh nghiệp, ngành hàng thực phẩm tiện lợi đã gia tăng khoảng 2 điểm phần trăm thị phần tính theo giá trị kể từ đầu năm 2026.
Việc gia tăng thị phần đồng thời với tăng trưởng của phân khúc cao cấp cho thấy chiến lược phát triển sản phẩm đang đóng góp vào cả quy mô doanh thu lẫn vị thế cạnh tranh của doanh nghiệp.
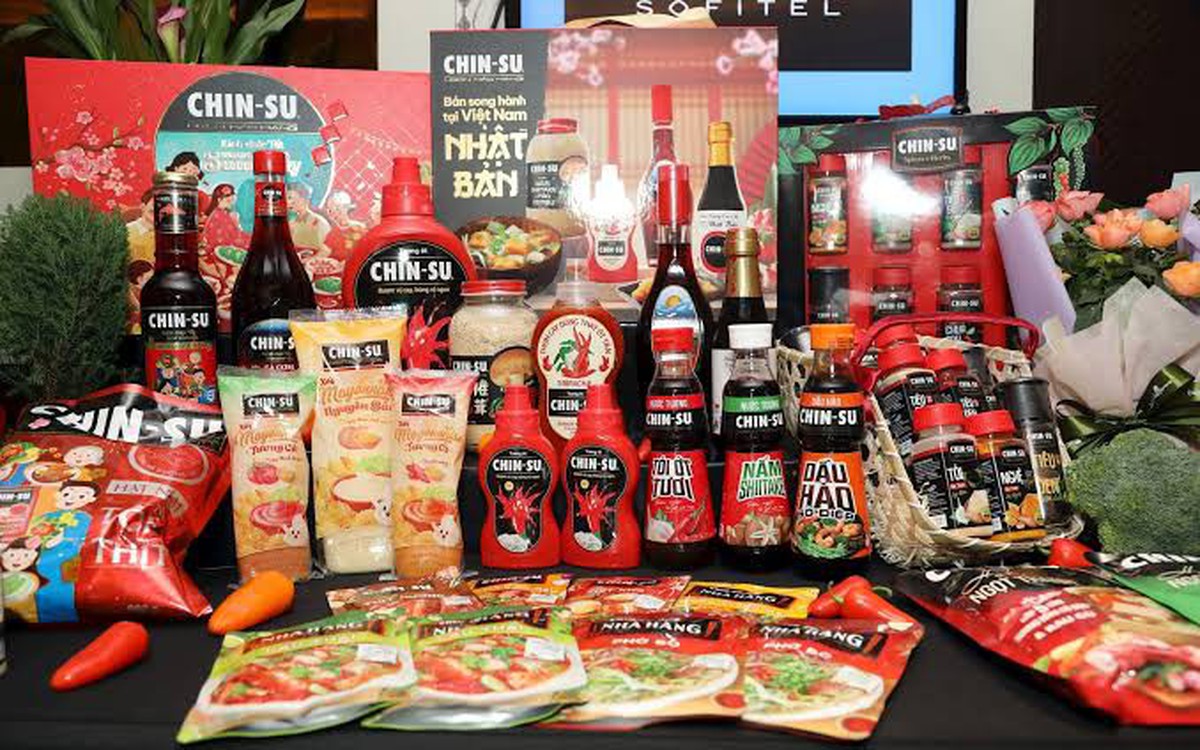
Ở ngành hàng gia vị, hai thương hiệu chủ lực CHIN-SU và Nam Ngư ghi nhận những diễn biến khác nhau nhưng cùng đóng góp vào kết quả kinh doanh chung.
CHIN-SU tăng trưởng doanh thu ở mức cao một chữ số trong quý III, chậm lại so với mức tăng khoảng 27% của quý II. Tuy nhiên, lũy kế 9 tháng, thương hiệu vẫn duy trì mức tăng trưởng khoảng 15%, tiệm cận mục tiêu cả năm.
Trong khi đó, Nam Ngư tiếp tục phục hồi thị phần sau những thay đổi trong hệ thống phân phối truyền thống năm 2025.
Sản lượng tiêu thụ của thương hiệu tăng gần 20% trong quý III, trở thành một trong những động lực tăng trưởng quan trọng của ngành hàng gia vị.
Theo ước tính của Masan Consumer, thị phần Nam Ngư đã phục hồi lên khoảng 66–67%, chỉ còn thấp hơn khoảng 1–2 điểm phần trăm so với mức 68–69% của năm 2024.
Ở lĩnh vực đồ uống đóng chai, doanh thu quý III tăng 14% so với cùng kỳ, tiếp nối xu hướng phục hồi ghi nhận từ quý II.
Các thương hiệu như Wake-Up 247 và BUPNON đóng góp vào tăng trưởng, trong khi sản lượng toàn ngành hàng tăng ở mức trung bình một chữ số.
Bên cạnh các ngành hàng truyền thống, Masan Consumer tiếp tục phát triển những động lực tăng trưởng mới từ sản phẩm chăm sóc cá nhân, gia đình và hoạt động kinh doanh quốc tế.
Trong lĩnh vực chăm sóc cá nhân và gia đình, thương hiệu Chanté hiện đóng góp khoảng một nửa doanh thu của danh mục.
Doanh thu Chanté trong quý III nhìn chung đi ngang so với cùng kỳ do doanh nghiệp chủ động giảm mức chiết khấu trong bối cảnh chi phí đầu vào liên quan đến giá hóa dầu tăng cao.
Dù vậy, sản lượng tiêu thụ tại kênh truyền thống vẫn duy trì tăng trưởng, trong khi doanh thu lũy kế 9 tháng của thương hiệu tăng gần 20%.
Đối với hoạt động kinh doanh quốc tế, doanh thu quý III tăng 10,6% so với cùng kỳ, chậm lại so với mức tăng khoảng 24% của quý II do nền so sánh cao tại thị trường Campuchia.
Lũy kế 9 tháng, doanh thu quốc tế duy trì mức tăng trưởng khoảng 15%.
Masan Consumer hiện đã xây dựng mô hình vận hành tại chỗ ở Campuchia và đang hoàn thiện kế hoạch phát triển tại các thị trường khác. Đây là một phần trong chiến lược mở rộng sự hiện diện của các thương hiệu tiêu dùng Việt Nam ra thị trường quốc tế.
Lợi nhuận tăng trưởng, Masan Consumer hướng tới cổ tức tiền mặt tối đa 5.000 đồng/cổ phiếu
Cùng với kết quả kinh doanh tích cực, Masan Consumer tiếp tục duy trì chính sách phân phối lợi nhuận bằng tiền mặt cho cổ đông.
Trong quý III/2026, doanh nghiệp đã thực hiện tạm ứng cổ tức đợt đầu tiên của năm với mức 2.000 đồng/cổ phiếu, tương ứng tổng số tiền chi trả khoảng 2.600 tỷ đồng.
Theo phương án được Đại hội đồng cổ đông thông qua, tổng mức cổ tức tiền mặt năm 2026 có thể lên tới 5.000 đồng/cổ phiếu.
Nếu thực hiện đầy đủ mức chi trả tối đa này, tổng số tiền cổ tức của Masan Consumer sẽ ở mức khoảng 6.500 tỷ đồng, tính trên số lượng cổ phiếu tương ứng với đợt tạm ứng đầu tiên.
Chính sách cổ tức được triển khai trong bối cảnh doanh nghiệp duy trì biên lợi nhuận ròng trên 20% và tiếp tục gia tăng quy mô doanh thu.
Ở góc độ cơ cấu cổ đông, Masan Consumer cũng đang bước vào giai đoạn có những thay đổi đáng chú ý.
Trong tháng 10/2026, Tập đoàn Masan đăng ký mua thêm 73 triệu cổ phiếu MCH, tương đương khoảng 5,6% số cổ phiếu đang lưu hành.
Nếu hoàn tất giao dịch, tỷ lệ sở hữu của Masan tại Masan Consumer sẽ tăng từ khoảng 69,4% lên 74,9%.
Việc gia tăng tỷ lệ sở hữu diễn ra trong bối cảnh Tập đoàn Masan định hướng đơn giản hóa cơ cấu sở hữu và tập trung nguồn lực vào các nền tảng kinh doanh chiến lược.
Song song, Masan Consumer đặt mục tiêu mở rộng cơ sở cổ đông tổ chức, thu hút các nhà đầu tư chiến lược dài hạn và nâng tỷ lệ cổ phiếu tự do chuyển nhượng lên khoảng 25% trong tương lai.
Theo công bố của doanh nghiệp, giao dịch mua thêm cổ phiếu của Masan Group không làm thay đổi tỷ lệ cổ phiếu tự do chuyển nhượng 20% đang được HoSE áp dụng đối với MCH cho mục đích tính toán chỉ số.
Trước đó, cổ phiếu MCH đã được đưa vào rổ VN30 từ tháng 7/2026. Cùng với lộ trình nâng hạng thị trường chứng khoán Việt Nam theo FTSE Russell, Masan Consumer kỳ vọng những thay đổi về cơ cấu cổ đông và tỷ lệ cổ phiếu tự do chuyển nhượng sẽ hỗ trợ khả năng tiếp cận các dòng vốn đầu tư tổ chức trong thời gian tới.