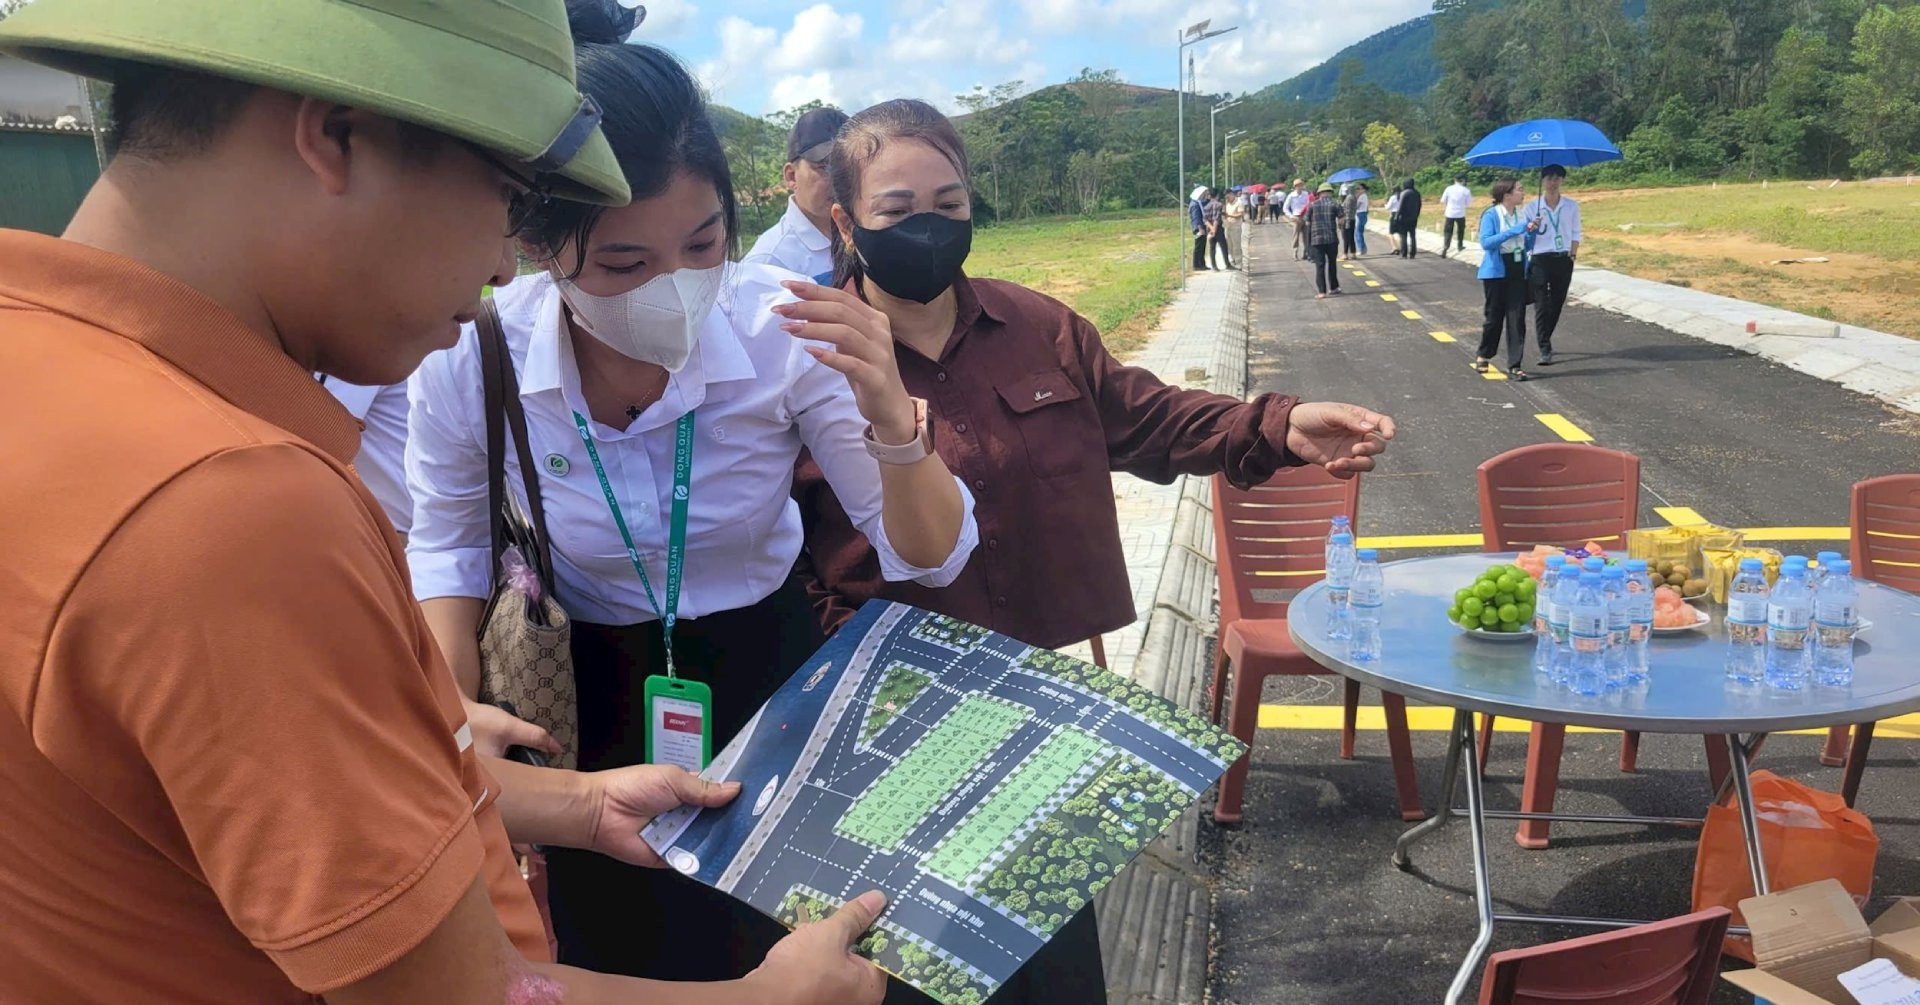
Tại dự thảo Luật Thuế thu nhập cá nhân (sửa đổi) mới nhất, Bộ Tài chính chốt phương án tính thuế đối với chuyển nhượng bất động sản bằng giá chuyển nhượng nhân với thuế suất 2%, giữ nguyên như quy định hiện hành.
Thời điểm xác định thu nhập tính thuế là khi hợp đồng chuyển nhượng có hiệu lực hoặc khi đăng ký quyền sở hữu, sử dụng.