Mặt bằng lãi suất trong nước đang ở mức cao hơn đáng kể so với đầu năm. Điển hình, nhiều NHTM đã đồng loạt tăng lãi suất huy động, dao động từ 6,8% - 7,6%/năm với kỳ hạn 12 tháng, cao hơn khoảng 2-2,5% so với đầu năm.
Trong bối cảnh đó, nhìn lại mối quan hệ giữa lãi suất và thị trường chứng khoán Việt Nam trong hơn hai thập kỷ, Agriseco Research nhận định rằng hai biến số này nhìn chung có xu hướng vận động ngược chiều.
Mối tương quan ngược chiều ngày càng rõ trong giai đoạn 2006-2021
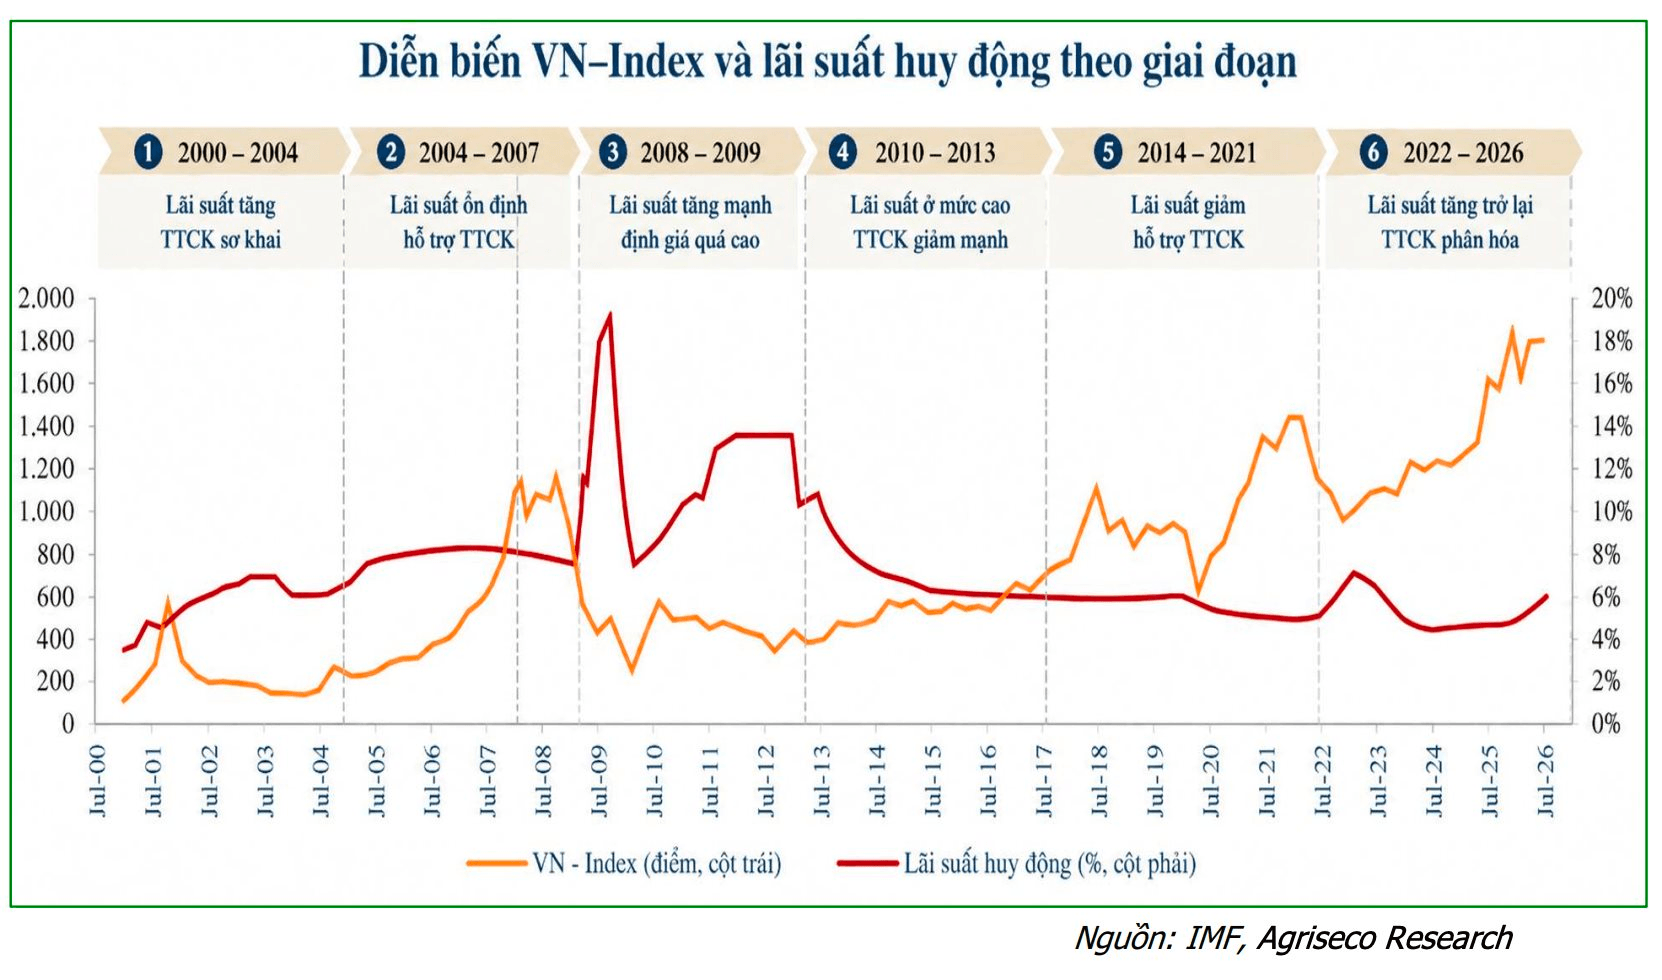
Theo Agriseco, trong giai đoạn 2000-2021, hệ số tương quan (theo chuỗi dữ liệu tháng) giữa lãi suất huy động và VN-Index ở mức -0,33, cho thấy hai yếu tố có mối tương quan ngược chiều.
Mối quan hệ này rõ nét hơn trong các giai đoạn sau. Từ năm 2006 đến 2021, hệ số tương quan đạt -0,61, trong khi riêng giai đoạn 2014-2021 lên tới -0,71.
Diễn biến thực tế trong nhiều chu kỳ cũng cho thấy khi lãi suất tăng mạnh, thị trường chứng khoán thường đối mặt với nhiều áp lực hơn.
Giai đoạn 2008-2009, lạm phát tăng cao khiến lãi suất huy động có thời điểm lên vùng 20%/năm. Trong nửa đầu năm 2008, VN-Index giảm hơn 60%. Đến cuối năm 2008 và trong năm 2009, chính sách tiền tệ nhanh chóng chuyển sang nới lỏng, mặt bằng lãi suất giảm mạnh và VN-Index phục hồi từ vùng 235 điểm lên trên 600 điểm.
Từ năm 2010 đến 2013, lãi suất tiếp tục neo ở mức cao, đặc biệt trong giai đoạn 2010-2011 khi áp lực lạm phát lớn và trần lãi suất huy động được áp dụng ở mức 14%/năm. VN-Index giảm về quanh 350 điểm vào cuối năm 2011 trong bối cảnh chi phí vốn cao, tín dụng bị kiểm soát và thị trường bất động sản gặp khó khăn.
Ngược lại, từ năm 2014 đến 2021, Việt Nam bước vào một chu kỳ giảm lãi suất kéo dài. Đặc biệt trong giai đoạn 2020-2021, lãi suất huy động xuống vùng thấp lịch sử khoảng 4-5%/năm, trong khi VN-Index hình thành xu hướng tăng dài hạn và tiến sát 1.500 điểm vào cuối năm 2021.
Theo Agriseco, mặt bằng lãi suất thấp, cùng với tăng trưởng lợi nhuận doanh nghiệp và dòng tiền cá nhân gia tăng mạnh, đã tạo môi trường thuận lợi cho thị trường chứng khoán trong giai đoạn này.
Từ năm 2022, mối quan hệ bắt đầu thay đổi
Điểm đáng chú ý là từ năm 2022 đến nay, hệ số tương quan giữa lãi suất huy động và VN-Index chỉ còn khoảng -0,4.
Con số này vẫn cho thấy mối quan hệ ngược chiều, nhưng mức độ đã giảm đáng kể so với mức -0,71 của giai đoạn 2014-2021 .
Năm 2022, khi lãi suất tăng mạnh trước áp lực lạm phát, tỷ giá và xu hướng thắt chặt tiền tệ toàn cầu, VN-Index giảm hơn 34%, từ vùng 1.500 điểm xuống quanh 1.000 điểm.
Tuy nhiên, trong các năm sau đó, mối quan hệ này không còn thể hiện rõ như trước. Thị trường phục hồi trong năm 2023 và tăng mạnh trong năm 2025, trong khi từ cuối năm 2025 đến 2026, dù lãi suất có xu hướng tăng trở lại, VN-Index vẫn chủ yếu dao động tại vùng đỉnh lịch sử.
Agriseco cho rằng điều này phản ánh một thay đổi đáng chú ý: " Lãi suất vẫn là biến số quan trọng, nhưng diễn biến của thị trường chứng khoán ngày càng chịu tác động lớn hơn từ tăng trưởng lợi nhuận doanh nghiệp, dòng vốn và các yếu tố riêng của thị trường ".
Nói cách khác, quan hệ “lãi suất tăng - chứng khoán giảm” vẫn tồn tại, nhưng không còn mang tính chi phối mạnh như trong các giai đoạn trước.
Thị trường ngày càng phân hóa theo câu chuyện riêng
Sự thay đổi này cũng thể hiện qua việc dòng tiền trên thị trường ngày càng phân hóa rõ hơn. Ngay cả trong môi trường lãi suất cao, một số nhóm cổ phiếu vẫn có thể duy trì diễn biến tích cực nếu được hỗ trợ bởi tăng trưởng lợi nhuận, nền tảng tài chính lành mạnh hoặc các câu chuyện riêng.
Theo Agriseco, đây cũng là lý do nhà đầu tư cần chú trọng hơn đến chất lượng tài sản, cấu trúc vốn, dòng tiền và triển vọng lợi nhuận của từng doanh nghiệp thay vì chỉ nhìn vào mặt bằng lãi suất như một biến số đơn lẻ.