Thanh khoản cải thiện, vốn dài hạn chưa chắc rẻ
Theo thống kê của Ngân hàng Nhà nước, lãi suất VNĐ qua đêm ngày 8/10 trên thị trường liên ngân hàng giảm về khoảng 0,99%/năm. Diễn biến này cho thấy áp lực cân đối thanh khoản ngắn hạn đã dịu đáng kể, khi hệ thống ngân hàng có khả năng tự điều tiết nguồn vốn tốt hơn.
Tuy nhiên, thực tế, trên thị trường, người dân và doanh nghiệp vay vốn vẫn chịu mức lãi suất cao.
Chị Minh Châu (phường Định Công, Hà Nội) đang làm hồ sơ vay vốn để sửa nhà. Tuy nhiên, mức lãi suất ưu đãi năm đầu ngân hàng đưa ra cũng lên tới 10,5%/năm thay vì ở mức 7-8%/năm như năm trước.
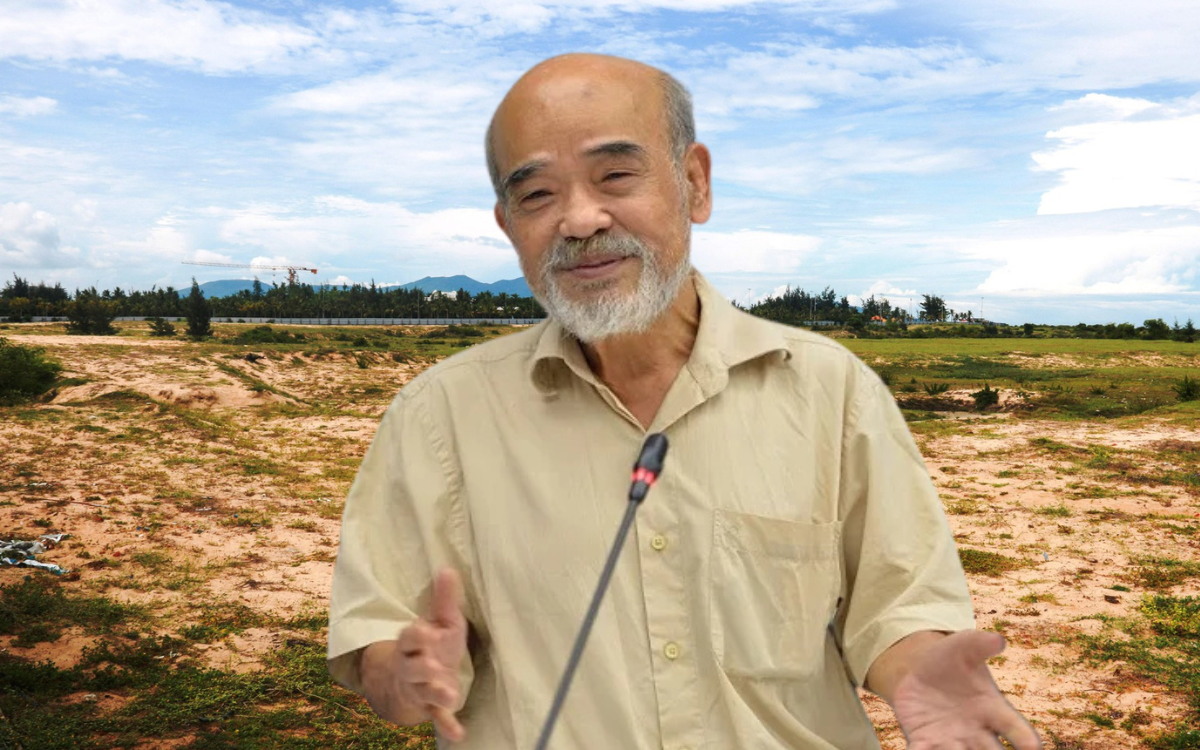
Trao đổi với PV Tiền Phong, TS. Nguyễn Văn Lộc - Giám đốc chương trình đào tạo Kinh doanh thương mại, Đại học Phenikaa - cho rằng, cần phân biệt rõ lãi suất qua đêm với chi phí huy động và cho vay của ngân hàng.
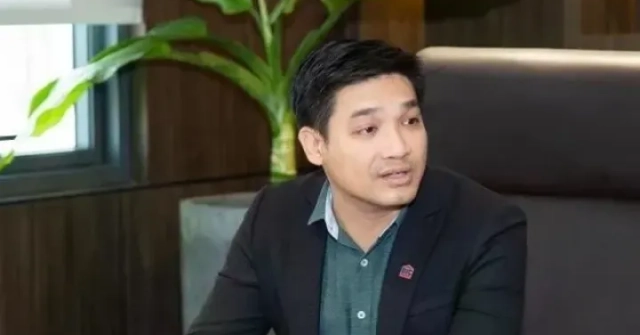
TS. Nguyễn Văn Lộc.
Theo ông Lộc, lãi suất qua đêm phản ánh giá vay vốn trong một ngày giữa các ngân hàng, chủ yếu phục vụ nhu cầu cân đối thanh toán. Mức lãi suất này không đại diện cho chi phí huy động tiền gửi kỳ hạn sáu tháng, một năm, càng không thể thay thế nguồn vốn ổn định để tài trợ các khoản vay mua nhà hay đầu tư nhà xưởng kéo dài nhiều năm.
"Ngay cả khi lãi suất qua đêm giảm, các ngân hàng vẫn phải thực hiện nghĩa vụ với những khoản tiền gửi đã huy động trước đó theo mức lãi suất cam kết. Chỉ khi các khoản tiền gửi đáo hạn và được thay thế bằng nguồn vốn mới có chi phí thấp hơn, chi phí huy động bình quân mới giảm dần", ông Lộc nói.
Theo Ngân hàng Nhà nước, đến ngày 30/9, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,5% so với cuối năm 2025 và tăng 16,6% so với cùng kỳ năm trước. Như vậy, dư nợ đã tăng thêm khoảng 2,2 triệu tỷ đồng so với cuối năm trước.
Ông Lộc cho hay, tín dụng tăng trong khi lãi suất liên ngân hàng giảm không phải hai diễn biến trái ngược. Khi ngân hàng giải ngân, tiền có thể chuyển sang tài khoản của nhà cung cấp tại một tổ chức tín dụng khác rồi tiếp tục lưu thông trong hệ thống. Dư nợ tăng không đồng nghĩa thanh khoản toàn hệ thống lập tức căng thẳng.
Ông Lộc nhấn mạnh, vấn đề cốt lõi là nguồn vốn đang nằm ở đâu, có tính ổn định trong bao lâu và được phân bổ đến những lĩnh vực nào. Khi áp lực thanh toán ngắn hạn giảm, nút thắt có thể chuyển sang nhu cầu vốn dài hạn...
Làm sao hạ lãi suất cho vay?
TS. Đỗ Thị Mỹ Trang - Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội - cho PV Tiền Phong biết, chi phí vốn của ngân hàng không thể giảm ngay chỉ vì lãi suất liên ngân hàng đi xuống. Lãi suất cho vay còn phải bù đắp chi phí vận hành, tổn thất tín dụng dự kiến...

Lãi suất liên ngân hàng giảm chưa phản ánh hết lãi suất cho vay của người dân và doanh nghiệp hiện tại. Ảnh: NY.
Theo bà Trang, cần phân biệt hai trường hợp khi đánh giá việc giảm lãi suất cho vay. Nếu chi phí huy động chưa giảm đủ, ngân hàng có thể chia sẻ một phần bằng cách thu hẹp biên lợi nhuận và tiết kiệm chi phí vận hành. Ngược lại, nếu chi phí vốn đã giảm nhưng lãi suất cho vay không điều chỉnh tương xứng, cần xem xét mức độ cạnh tranh, phương pháp định giá khoản vay và cơ chế cập nhật lãi suất trong hợp đồng.
Điều này đặc biệt quan trọng trong bối cảnh Ngân hàng Nhà nước tiếp tục giữ nguyên các mức lãi suất điều hành, đồng thời yêu cầu các tổ chức tín dụng giảm lãi suất tiền gửi phát sinh mới.
Bà Trang cho rằng cơ quan quản lý cần theo dõi riêng lãi suất cho vay mới và khoản vay hiện hữu, doanh nghiệp lớn và doanh nghiệp nhỏ, cũng như mức lãi suất ưu đãi ban đầu và mức áp dụng sau ưu đãi.
Cơ quan quản lý cần tháo gỡ vướng mắc pháp lý của dự án, đẩy nhanh thanh toán công nợ, phát triển cơ chế bảo lãnh tín dụng có điều kiện và cải thiện phương pháp đánh giá doanh nghiệp dựa trên dòng tiền có thể giúp nhiều khách hàng đủ điều kiện tiếp cận vốn với mức lãi suất hợp lý hơn.
Theo Ngân hàng Nhà nước, đến ngày 20/9, lãi suất bình quân cho vay với các khoản dư nợ mới phát sinh đạt 6,35%, tăng 1,15% so với cuối năm ngoái. Lãi suất tiền gửi cao nhất cho kỳ hạn 6 -12 tháng chạm mốc 7,6%, cao hơn 1,7% so với cuối năm ngoái, tương đương tăng bình quân khoảng 0,3% mỗi tháng.