Chứng khoán

Cổ phiếu cần quan tâm ngày 9/11

Ý chính

  • Tập đoàn Hoa Sen đạt lợi nhuận ròng quý IV NĐTC 2025-2026 đạt 55 tỷ đồng, giảm 37,4% so với cùng kỳ do chi phí lãi vay và chi phí quản lý tăng cao.

  • Kinh Bắc ghi nhận doanh thu thuần quý III/2026 đạt 3.187 tỷ đồng và lợi nhuận sau thuế đạt 911 tỷ đồng, lần lượt hoàn thành 51% và 40% kế hoạch năm.

  • ACV ghi nhận doanh thu quý III đạt 6.066 tỷ đồng và lợi nhuận trước thuế đạt 2.537 tỷ đồng, chịu áp lực từ chi phí duy trì ở mức cao.

  • Ngân hàng BIDV đạt lợi nhuận trước thuế quý III đạt 10.579 tỷ đồng, tăng 39,3% nhờ thu nhập lãi thuần tăng và chi phí dự phòng giảm.

  • Cảng Hải Phòng ghi nhận doanh thu thuần 930 tỷ đồng và lợi nhuận trước thuế 536 tỷ đồng trong quý III, vượt kế hoạch năm nhờ đóng góp từ bến 3, 4 Lạch Huyện.

Trong quý IV NĐTC 2025–2026, Tập đoàn Hoa Sen (HSG – sàn HOSE) doanh thu đạt 10.384 tỷ đồng (tăng 24,3% so với cùng kỳ, tăng 3,9% so với quý trước), tuy nhiên sự ra tăng của giá HRC đầu vào khiến cho biên lợi nhuận gộp chỉ đạt 12% giảm 0,23đ % so với cùng kỳ. Lợi nhuận ròng đạt 55 tỷ giảm 37,4% so với cùng kỳ, nguyên nhân đến từ dư nợ vay cuối năm đạt 7,333 tỷ đồng (tăng 66,5% so với đầu năm), khiến chi phí lãi vay trong quý IV tăng mạnh 195,8% so với cùng kỳ lên 139 tỷ đồng. Cả năm, lợi nhuận ròng đạt 623 tỷ đồng (giảm 15,2% so với cùng kỳ), thấp hơn 20,3% so với dự phóng trước do chi phí quản lý doanh nghiệp từ mở rộng chuỗi siêu thị Hoa Sen Home cao hơn dự báo. Ngoài ra, thu nhập tài chính cả năm đạt 82 tỷ (giảm 70,9% so với cùng kỳ) do lãi từ chênh lệch tỷ giá giảm mạnh.

Chúng tôi dự phóng lợi nhuận ròng đạt 740/875 tỷ đồng trong NĐTC 2027–2028 (tăng 18,7%/18,2% so với cùng kỳ). Nhu cầu xây dựng và độ phủ Hoa Sen Home được kỳ vọng sẽ hỗ trợ sản lượng thép tiêu thụ nội địa, trong khi giá thép thành phẩm điều chỉnh tăng giúp duy trì biên gộp ổn định. So với dự phóng trước, lợi nhuận ròng năm 2027 giảm 17,9% do chi phí quản lý doanh nghiệp từ mở rộng HSH và chi phí lãi vay từ nhu cầu vốn lưu động và nhu cầu tích trữ hàng tồn kho giá rẻ được dự báo sẽ tiếp tục duy trì ở mức cao trong năm tiếp theo. Ngoài ra, nhu cầu thép thế giới được dự báo tăng trưởng tích cực trong giai đoạn tới với động lực mới từ thị trường Ấn Độ và ASEAN, sản lượng và giá bán xuất khẩu được điều chỉnh tăng lần lượt 26,8% và 9,7% so với dự báo trước từ mức nền thấp năm 2026.

Đọc đầy đủ tại tinnhanhchungkhoan.vn →

Liên quan: HSG KBC ACV BID PHP Tập đoàn Hoa Sen

Cùng sự kiện: 23 báo khác nói gì

Thiết lập điểm cân bằng mới, VN-Index giảm sâu hơn 30 điểm trong phiên đầu tháng 11

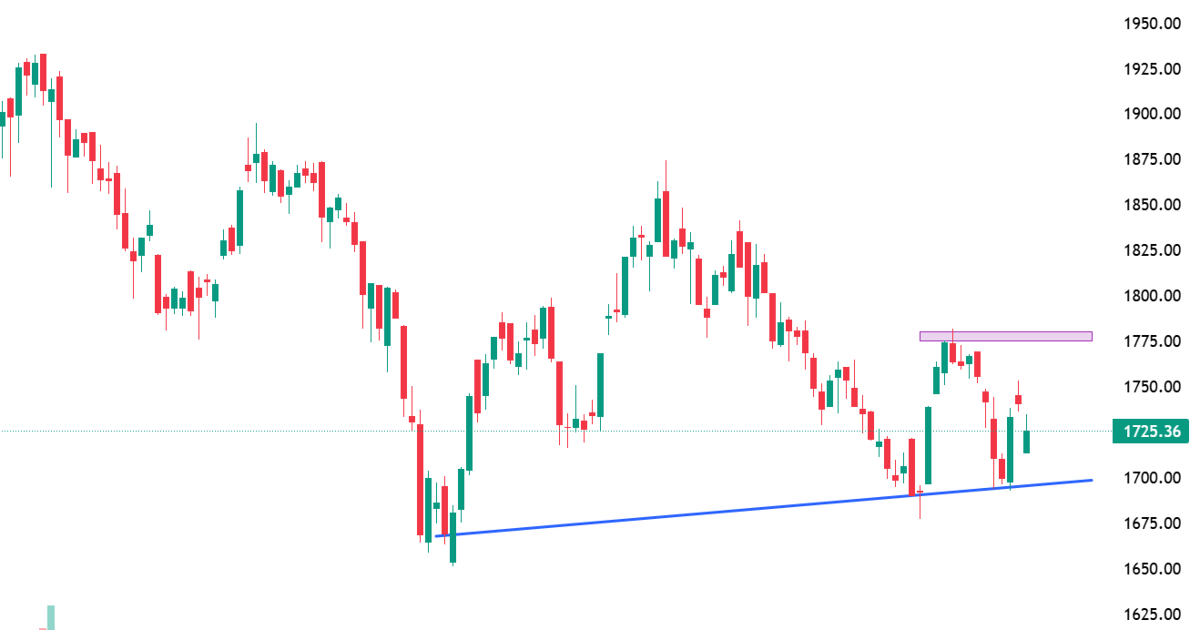
Mới: VN-Index chính thức trải qua phiên giao dịch đầu tháng 11 đầy biến động với việc thủng mốc 1.700 điểm trước khi lực cầu kéo rút chân hồi phục về mức 1.710,72 điểm.

Xem toàn bộ sự kiện →
Nguồn: https://www.tinnhanhchungkhoan.vn/co-phieu-can-quan-tam-ngay-911-post400987.html

Các tin khác

Lợi nhuận doanh nghiệp phân hóa, ngành nào sẽ có cơ hội cuối năm?

Lợi nhuận doanh nghiệp phân hóa, ngành nào sẽ có cơ hội cuối năm?

Dù lợi nhuận doanh nghiệp niêm yết tăng cao trong quý III, động lực tăng trưởng ngày càng tập trung vào một số nhóm ngành và doanh nghiệp lớn. SSI Research cho rằng cơ hội đầu tư giai đoạn cuối năm vẫn hiện hữu, nhưng cần lựa chọn dựa trên triển vọng lợi nhuận và chất lượng tài sản.
Kafi muốn IPO trong tháng 12, giá 15.000 đồng/cổ phiếu

Kafi muốn IPO trong tháng 12, giá 15.000 đồng/cổ phiếu

(ĐTCK) Chứng khoán Kafi dự kiến chào bán 125 triệu cổ phiếu ra công chúng trong tháng 12/2026, với giá đăng ký 15.000 đồng/cổ phiếu. Nếu phân phối hết, công ty có thể huy động 1.875 tỷ đồng trước chi phí, trong đó 70% dự kiến dành cho hoạt động cho vay ký quỹ.
Xu thế dòng tiền: VN-Index có cơ hội tạo mô hình 2 đáy phục hồi?

Xu thế dòng tiền: VN-Index có cơ hội tạo mô hình 2 đáy phục hồi?

Thị trường trải qua một tuần biến động mạnh thất thường khi tâm lý bị ảnh hưởng đáng kể từ các yếu tố ngoại biên. Điểm tích cực là VN-Index sau nhiều lần thử thách vẫn giữ vững được vùng hỗ trợ quanh 1700 điểm và cao hơn vùng đáy ngắn hạn tháng 10.