Chính phủ vừa ban hành Nghị định 407/2026 quy định cơ chế hoạt động, cơ chế quản lý tài chính đặc thù đối với Công ty mẹ - Tập đoàn Điện lực Việt Nam (EVN).
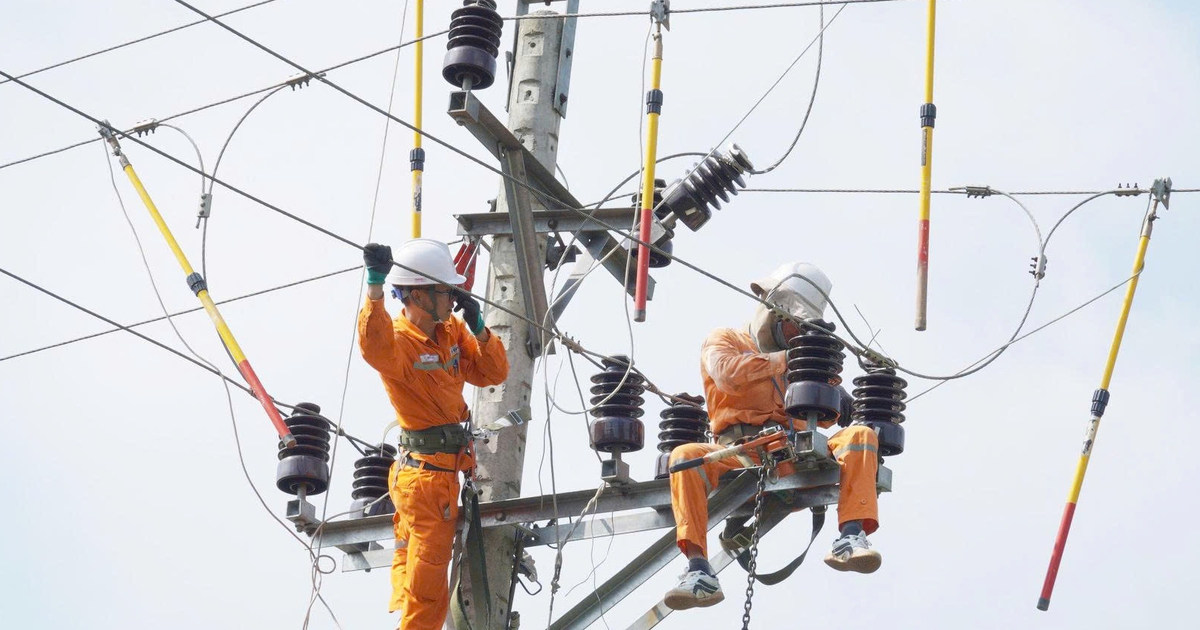
Một nội dung đáng chú ý của nghị định là cơ chế xử lý chi phí đầu tư thất bại tại các dự án, công trình điện lực có tính đặc thù, rủi ro cao. Đây là những khoản chi không được trừ khi xác định thu nhập chịu thuế theo pháp luật về thuế thu nhập doanh nghiệp, được xử lý từ nguồn lợi nhuận sau thuế.