Anh N.T.K. (TP.HCM) cho biết bất ngờ khi khoản vay mua ô tô của mình được điều chỉnh lên mức 18%/năm, cao hơn gấp đôi so với lãi suất ưu đãi trước đó.
Người này cho biết bản thân mua một chiếc xe trị giá hơn 500 triệu đồng theo hình thức trả góp, thanh toán trước 30% và vay ngân hàng 70%, tương đương 353 triệu đồng. Khoản vay có hiệu lực từ tháng 6/2025, thời hạn 7 năm, với lãi suất cố định 8,2%/năm trong năm đầu.
Lãi suất vay mua ô tô thả nổi vọt lên 17-18%/năm khiến nhiều chủ xe chịu áp lực trả nợ.
Sau khi hết thời gian ưu đãi, từ kỳ thanh toán tháng 7, khoản vay chuyển sang lãi suất thả nổi ở mức 18%/năm. Anh N.T.K. cho biết từng vay mua nhiều ô tô và trước đây thường thấy lãi suất thả nổi dao động khoảng 12-14%/năm, nếu điều chỉnh cũng thường tăng từng bước. Việc lãi suất tăng từ 8,2% lên 18%/năm là trường hợp đầu tiên anh gặp phải.
Không chỉ trường hợp trên, nhiều khách hàng vay mua ô tô cũng chia sẻ trên mạng xã hội về việc lãi suất khoản vay tăng mạnh trong thời gian gần đây. Một số người cho biết mức lãi suất hiện phải chịu lên tới 19,5%/năm.
Đáng chú ý, nhóm khách hàng mua xe để chạy dịch vụ đang chịu thêm áp lực khi chi phí vay tăng trong bối cảnh hoạt động kinh doanh vận tải hành khách ngày càng khó khăn do cạnh tranh cao.
Với một số khoản vay, tổng số tiền gốc và lãi phải thanh toán mỗi tháng lên tới khoảng 9-10 triệu đồng, khiến không ít tài xế cảm thấy rằng phần lớn thu nhập từ việc chạy xe được dùng để trả ngân hàng.
Ngay cả những người mua xe sang cũng không nằm ngoài áp lực này. Anh N.T. (Hà Nội) cho biết đã vay mua một mẫu xe sang Nhật từ giữa năm 2025. Sau năm đầu được hưởng lãi suất ưu đãi, mức lãi đã được điều chỉnh lên 19,7%/năm ở kỳ gần nhất.
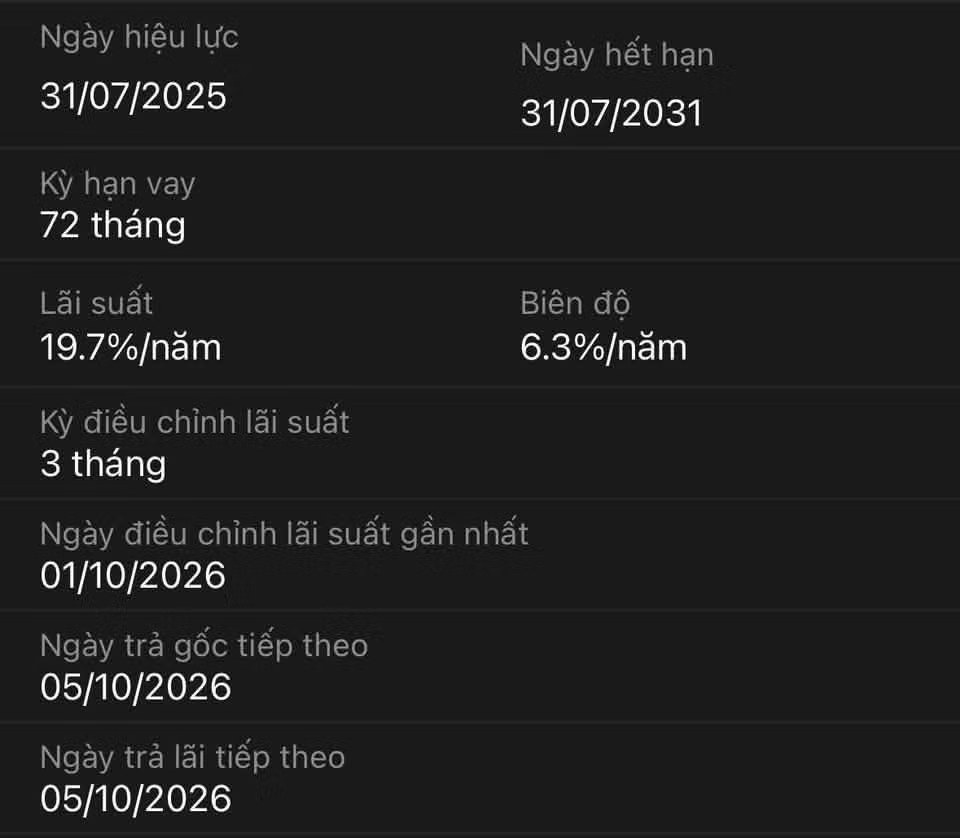
Khoản vay mua ô tô của anh N.T. chịu lãi suất gần 20% sau khi hết ưu đãi năm đầu. (Ảnh: NVCC).
Theo anh N.T., kỳ thanh toán đầu tháng 10 vừa qua anh phải trả gần 60 triệu đồng cả gốc và lãi. Với biên độ lãi suất 6,3%/năm như mức được thông báo, lãi suất khoản vay trong năm tới có thể lên tới 26%/năm, càng tăng thêm áp lực trả nợ đối với khách hàng này.
Theo tìm hiểu, với một số trường hợp không mua thêm bảo hiểm thân vỏ qua ngân hàng, theo điều khoản trong hợp đồng, khoản vay còn chịu thêm 3% biên độ so với thông thường. Điều này có thể khiến lãi suất vay sau thời gian ưu đãi có thể tiến sát 20% chỉ sau năm đầu.
Khảo sát tại một số ngân hàng tư nhân, lãi suất thả nổi đối với khoản vay mua ô tô hiện phổ biến khoảng 14-15%/năm, tùy hồ sơ khách hàng và thời điểm giải ngân. Trong khi đó, với các khoản vay mới được ưu đãi trong thời gian đầu, một số ngân hàng đang đưa ra mức lãi suất cố định khoảng 9-10,5%/năm trong năm đầu tiên, tùy dòng xe và hồ sơ vay.
Các chuyên gia ô tô khuyến cáo người mua xe trả góp không nên chỉ dựa vào số tiền phải thanh toán trong năm đầu để quyết định vay. Người vay cần tính toán nghĩa vụ tài chính từ tháng thứ 13, thời điểm khoản vay có thể chuyển sang lãi suất thả nổi.
Trước khi ký hợp đồng, khách hàng nên làm rõ lãi suất tham chiếu, biên độ cộng thêm, chu kỳ điều chỉnh lãi suất và phí tất toán trước hạn. Khả năng trả nợ cũng cần được tính toán với nhiều kịch bản lãi suất khác nhau, qua đó hạn chế nguy cơ bị động nếu chi phí vay tăng mạnh sau thời gian ưu đãi.